


海力士:價漲量接棒,“能漲多久” 纔是真問題?


海力士北京時間 28 日早發榜了 2026 財年第 3 季財報,整體表現不錯。雖財務指標相比大行預期並無太大驚喜,但內存、閃存漲價幅度都超預期,同時指引下季內存出貨量增速也超預期提速,表明當前市場供需依然偏緊,後續業績增長也會不低。
1、整體業績:營收、經營利潤雙超預期,但增速逐季降檔
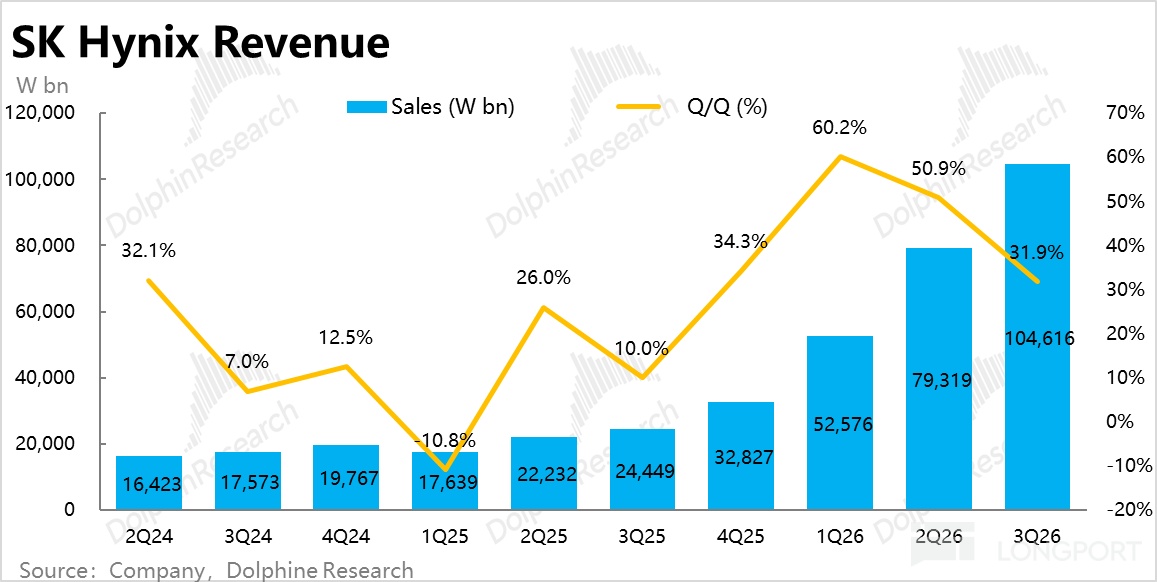
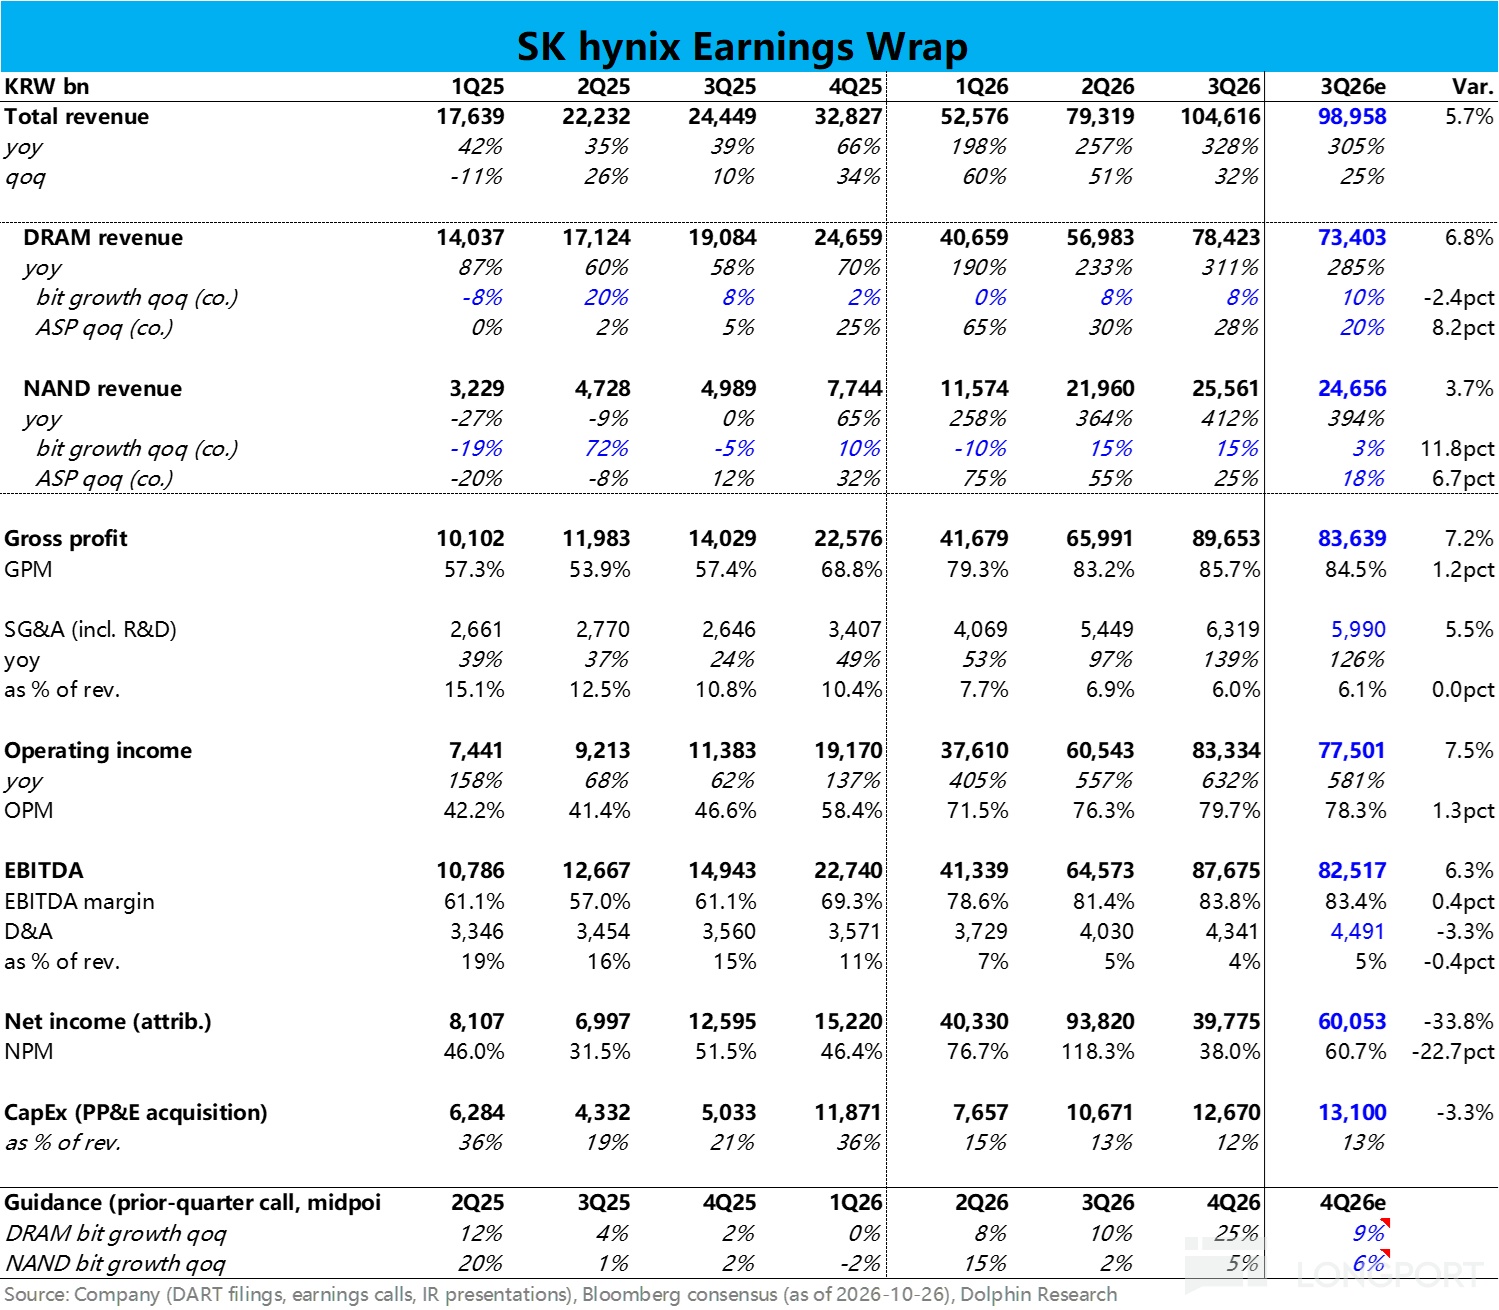
海力士本季度營收 104.6 萬億韓元,環比 +32%,較彭博一致預期(99.0 萬億)高約 6%,但和部分大行的預期基本一致。營收環比增速從 2Q 的 +51% 降至 +32%,漲價驅動的高增長逐季降檔。
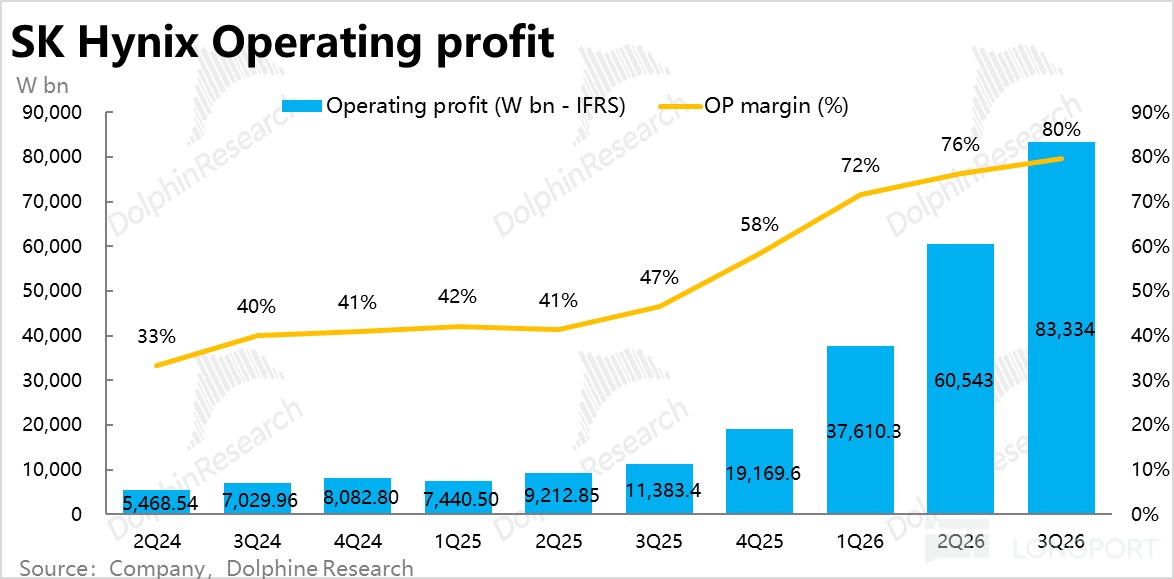
營業利潤 83.3 萬億韓元,環比 +38%,高於一致預期的 77.5 萬億,也只和大行預期大體一致。利潤率隨產品漲價繼續環比走高約 3.4pct。
淨利潤 39.8 萬億韓元,大幅低於一致預期(約 60 萬億),源於韓元升值帶來匯兌相關損失和投資資產相關損失,但這些非經營性因素無需太在意。
整體上,總營收和經營利潤兩項核心財務數據表現不錯,但對偏樂觀的投資人而言不算太大驚喜。
2、量價拆分(核心):價格大超預期,出貨大體符合
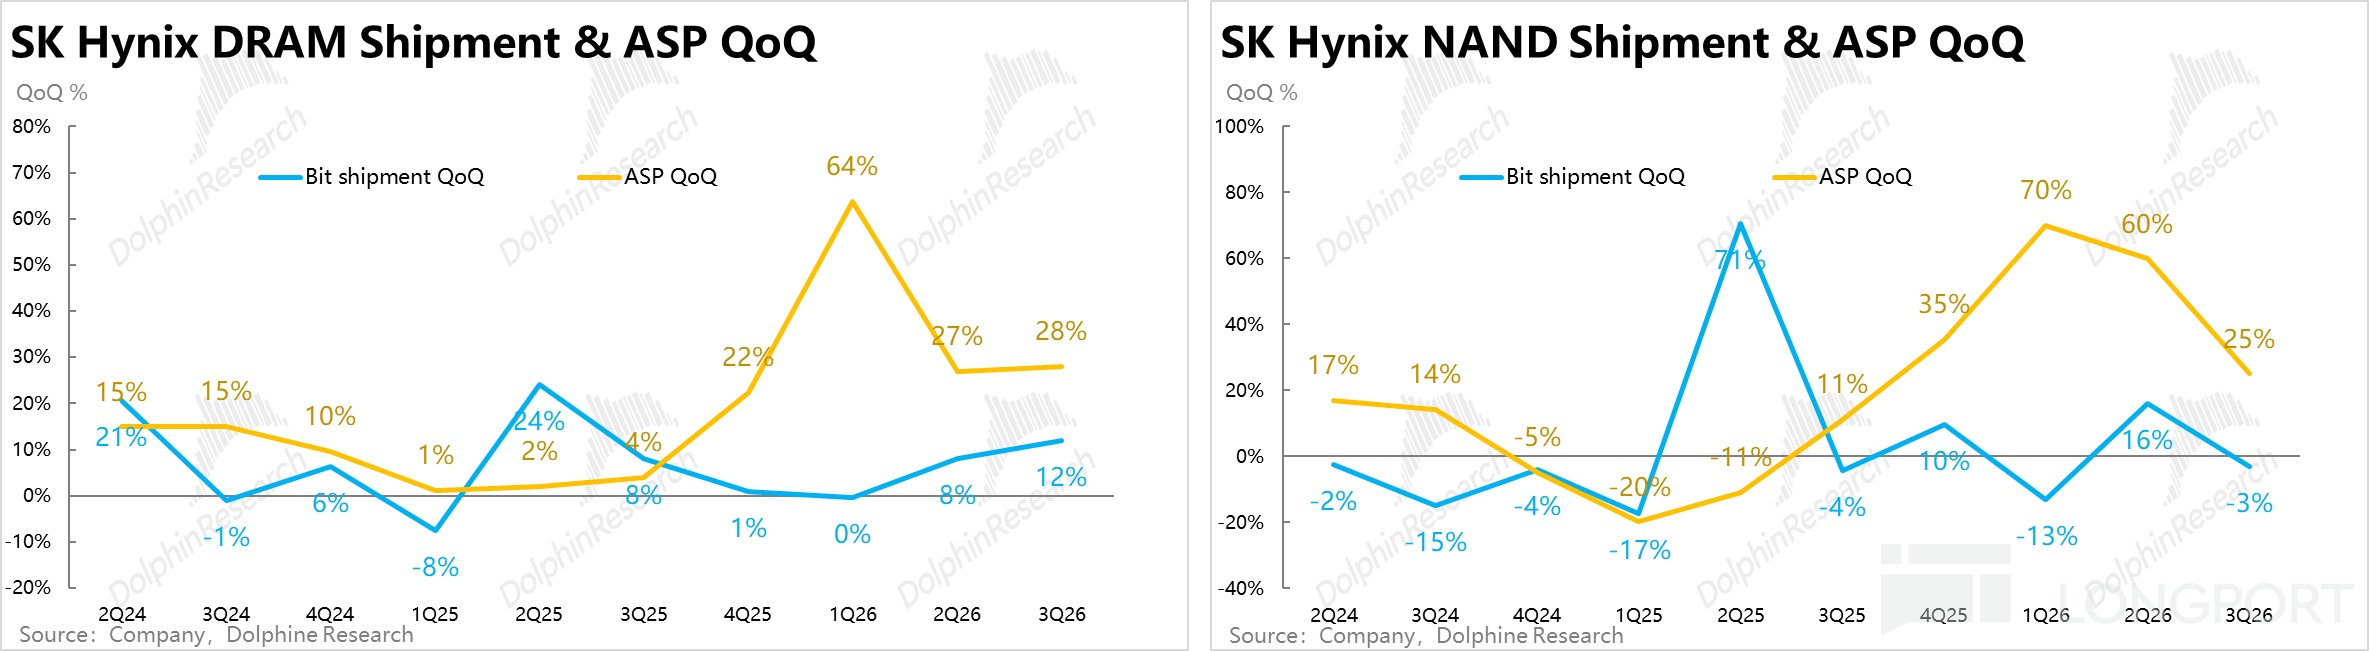
a)DRAM:出貨符合預期,ASP 漲幅大超預期
本季度 DRAM 出貨環比約 +10%,與公司指引和一致預期一致,表現正常;亮點是 ASP 環比上漲高 20%,遠超一致預期的剛好 20%(比大行預期也稍高點)。且較 2Q 約 +30% 的漲幅僅小幅回落,此前漲價逐季放緩的勢頭企穩,會被市場理解爲供需缺口仍很緊。
不過海豚君想提醒,公司報表中的 ASP 反映的是和客戶此前約定的合約價格,本就顯著低於市價。體現出的漲價更多是新交付的合約價縮窄了和市價的差距。另外漲價也有一部分來自 HBM4 佔比提升的結構性影響。
b)NAND:出貨微降,ASP 漲幅同樣超預期
本季度 NAND 出貨環比小幅下降,低於一致預期的約 +3%;ASP 環比上漲中 20%,同樣遠超一致預期的約 +18%。NAND 漲價背後的邏輯應當和 DRAM 類似。至於出貨量不及預期,公司解釋是主動把銷售集中到 321 層企業級 SSD 等高附加值產品,NAND 的 ASP 也因此受益於 SSD 佔比提升。歷史上 NAND 的出貨量增速也經常會不時轉負,不算特別意外。
3、毛利率升,費用率縮
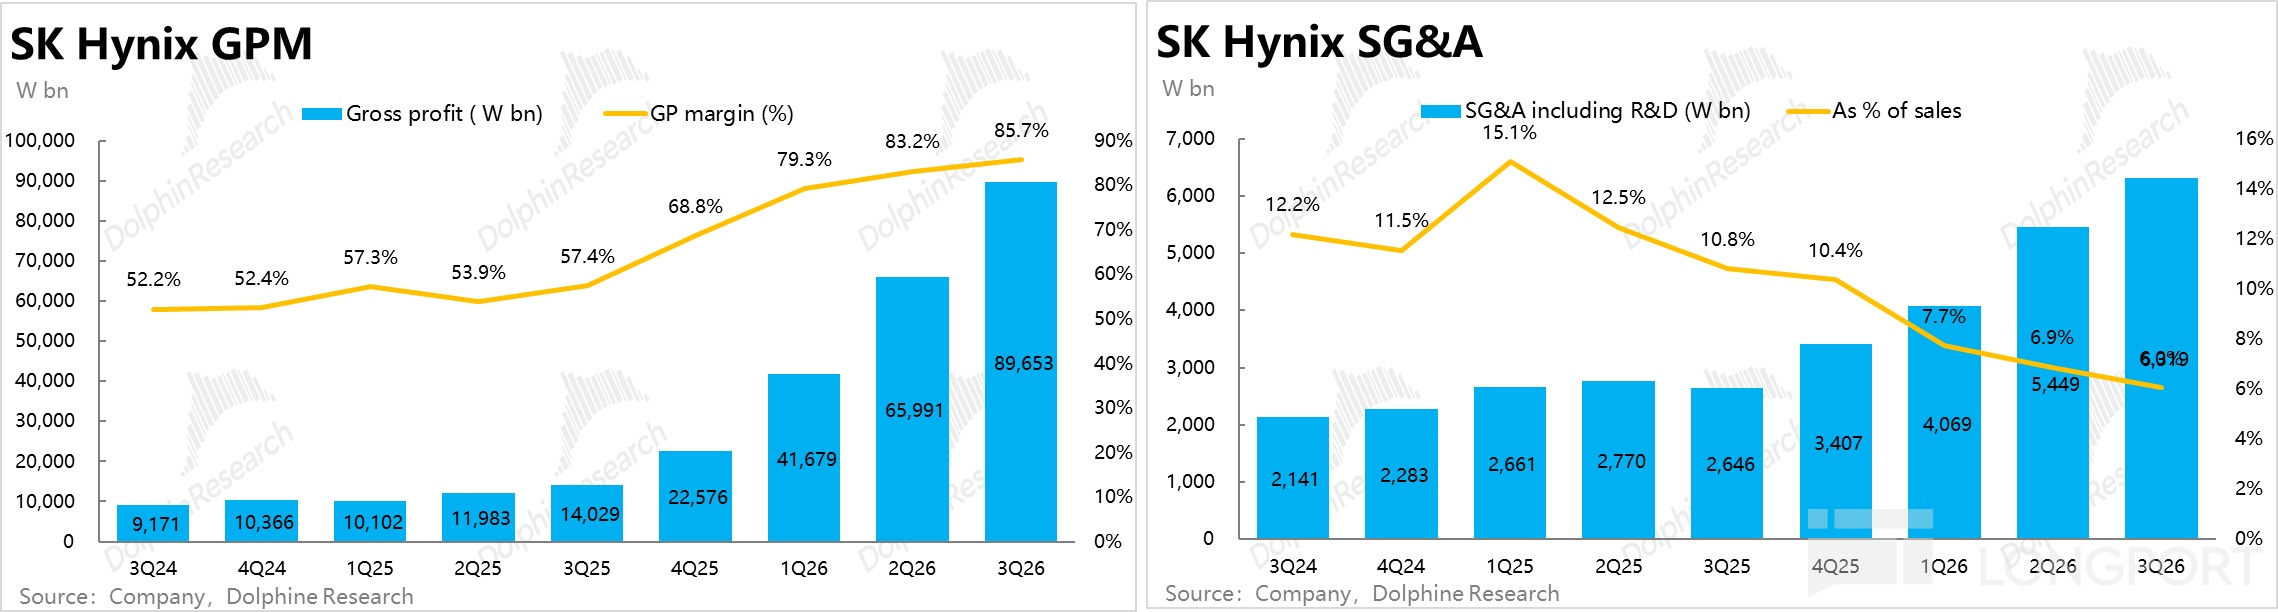
本就高企的毛利率達 85.7%,隨着產品繼續超預期漲價,環比再升約 2.5 pct,高於一致預期的 84.6%;而各項經營費用支出 6.3 萬億韓元,雖也同比增長了 139%,但在更快的營收增速下、費用率被持續攤薄,本季又收縮了 0.9pct。毛利率漲、費用率縮,兩者共同推動了經營利潤率走高。
4、指引:4Q DRAM 出貨提速至中 20%
4Q26 DRAM 出貨指引環比增長中 20%,較過往 10% 上下的增速跨越式提升,大超預期;NAND 增長中個位數,與一致預期(+5.7%)基本一致。
對於 DRAM 出貨量大幅提速,公司歸因於新節點 1c 擴產和 M15X 爬坡(年底滿產)的影響。這對公司中期內的業績勢頭無疑是一大利好。此前因產能爬坡緩慢,公司的業績增長絕大部分靠漲價,後續即便漲價放緩,也能更多靠出貨量接力,維持 30%~40% 的銷售增速。
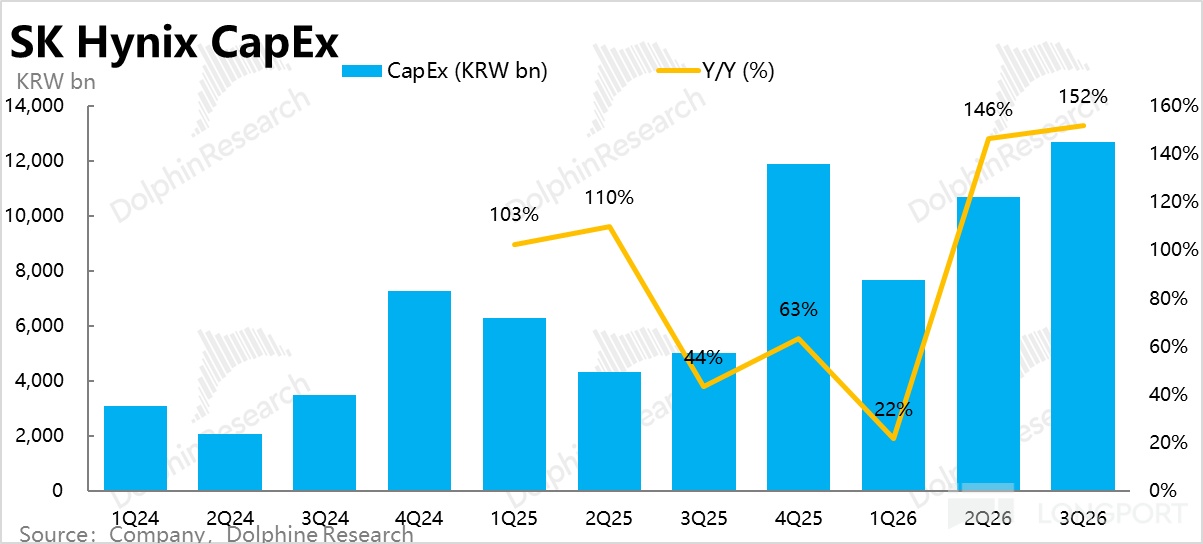
5、資本開支:本季度購建固定資產付現 12.7 萬億韓元,環比 +19%,略低於彭博一致預期(13.1 萬億)。按公司 7 月指引的 2026 年投資規模在高 40 萬億韓元,則隱含 4Q Capex 將達到約 16~18 萬億,開始明顯加速。
此外公司預期 27 年的 Capex 將顯著增加,投向三塊:先進製程的設備投資、龍仁 Y1 爬坡,以及國內外基礎設施。這和我們預期的產能將在 27 年開始明顯爬坡的情況一致。
6、股東回報:26 財年 7%~10% 的回報率
公司官宣 2026 財年股東回報合計約 100 萬億韓元(含年末股息),其中現金股息不少於 30 萬億、回購註銷不少於 60 萬億,佔當年自由現金流的 50%。三季度內決定發放:① 現金股息 14 萬億韓元;② 新回購 20 萬億韓元,其中約 10 萬億用於股東回報、全部註銷,另約 10 萬億用於員工薪酬,不計入股東回報。
按全年約 100 萬億韓元的回饋額、美股的回報率約 7%,韓股因有折價回報率更高達 10%。
7、長協:已籤長協覆蓋了 2027、2028 年總產能的 50% 以上;簽約主要客戶 14 家(7 月約 10 家);標準期限 5 年,部分客戶在談延期;價格在與客戶約定的區間內、隨市場情況浮動。此前,市場共識是海力士長協覆蓋率偏低,但現在公司後續業績的可見性和向下保護明顯提升了。公司計劃中長期把長協覆蓋率維持在相近水平,其餘產能保留彈性;價格也能隨市場改善捕捉部分上行。
8、下游結構:服務器佔比繼續走高,對 AI 的依賴進一步加深
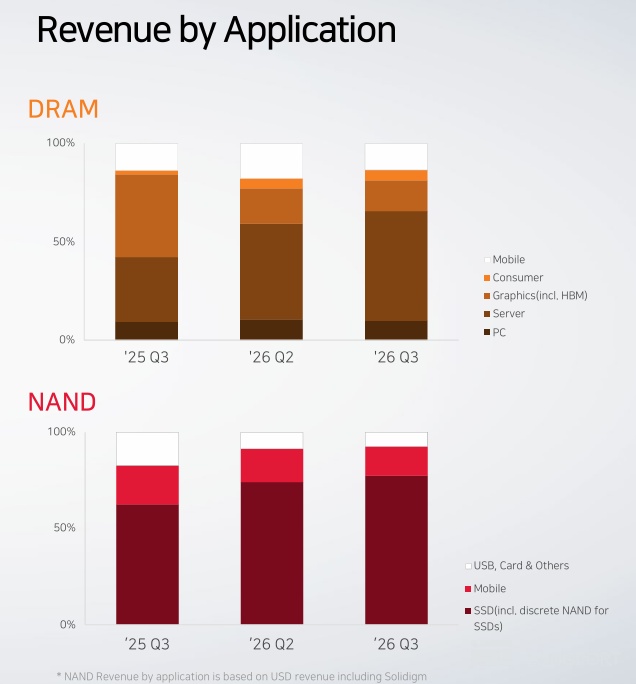
分應用收入結構看,DRAM 收入中服務器的佔比從一年前的約三成升至二季度的約一半,本季進一步升至五成以上;加上含 HBM 的圖形類,數據中心相關已佔 DRAM 收入的七成左右,手機、PC 合計僅約兩成。NAND 也一樣,以企業級爲主的 SSD 佔比從一年前的約六成升至近八成。海力士的增長越來越依賴 AI 服務器和 XPU 廠商(英偉達、AMD 及雲廠商自研芯片)的資本開支。
9、以下是核心指標一覽,電話會紀要可見鏈接
海豚研究觀點:
這份財報的總量沒有太大驚喜,增量信息在結構上:產品單價漲幅比預期更強、下季出貨大幅提速、長協首次量化且過半。三者共同指向供需仍緊、短中期業績無憂;真正的分歧在於週期還能走多長。
此次業績傳遞的信號是偏樂觀的。價格漲幅超預期,打破了此前漲幅連續走低的趨勢,能解除市場對存儲是否漲不動價的擔憂。出貨增速從 10% 跨越到 20% 多,也讓之後即便漲價幅度縮窄,營收也能由量增繼續推動,增長的持續性更強。
但量增帶來的業績彈性顯然不及價增,且後續隨着基數走高,內存廠商的業績增長不可避免地要趨於 “常態”,因此在漲得最快的階段結束後,“能漲多久” 已是目前的核心問題,對此:
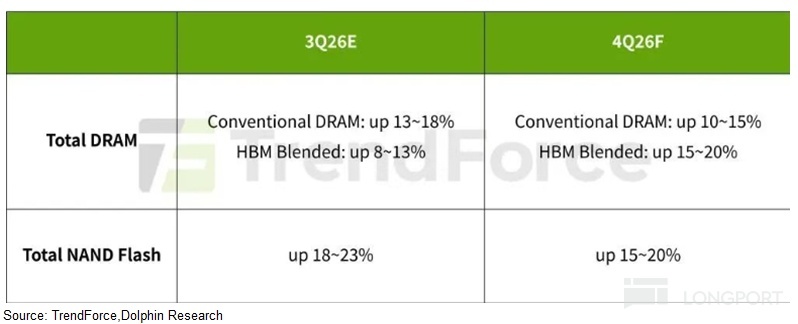
1)價格的持續性:TrendForce 預計 4Q26 常規 DRAM 合約價環比 +10~15%、NAND +15~20%,主流機構多認爲漲價持續到 2027 年下半年,對 2028 年分歧較大。而公司本次給出的需求判斷無疑是比較樂觀的(當然海力士作爲內存廠天然會傾向於樂觀)。
2)週期長度:公司的信號比我們更樂觀。公司預計 2027 年 DRAM、NAND 的 “可實現需求” 分別增長 中 20% 和高 10%,這是考慮實際供給後的口徑,大致對應供給增速(與我們深度測算的 2027 年供給增速約 +24% 相近)。
更關鍵的信號在結構上:客戶的 HBM 需求是公司當前供給的兩倍以上,和我們測算的 HBM 供需更緊一致;算上正在洽談的量,2029 年前的 DRAM 和 HBM 實質已經售罄,公司據此判斷供不應求持續到 2030 年。
另一面,公司 2027 年資本開支將顯著增加,則與我們預期 2027 年起產能明顯爬坡一致,新增供給將在 2027–28 年集中釋放,這也是我們對 2028 年更謹慎的原因。
3)長協:從 “少鎖量” 到覆蓋過半。長協對公司 27~28 年過半的產能覆蓋率,改變了此前市場和我們對海力士的長協 “覆蓋偏低” 的判斷,其業績下限將被抬高,也意味着海力士的業績從 “相對更具彈性” 邊際轉向 “重確定性”。不過長協也會約束價格上行,且保證金規模和具體價格區間未披露,具體的向下保護力度多大還需觀察。
結合以上 3 點,海力士和內存廠未來 1~2 年的業績確定性看起來是提升的。
但中短期內的業績依然向好,未必意味着股價表現好。近期存儲股普遍大幅回撤,觸發因素主要來自宏觀層面而非行業基本面。包括據傳前沿大模型廠商的年化收入(run-rate)增長不及預期、新雲廠商(Neo-Cloud)的信用違約互換(CDS)利差走闊、整體風險偏好收緊,以及市場對 AI 資本開支可持續性的質疑。這些情緒和估值上的擾動,比內存廠們相對確定不會差的業績基本面,有更大的決定作用。
並且此次海力士的產能爬坡快於預期(技術升級和廠房加速建設),無疑利好中短期內的業績,但同時也說明行業整體供給增長可能快於預期,導致供需從緊缺轉向平衡的節點比想的更快。
這和近期長鑫宣佈將推出 4F² 產品後,內存股的大跌如出一轍。雖然我們認爲長鑫的 4F²大概率最快也要從 27 下半年纔會開始量產,且未必會進入英偉達等客戶的供應鏈(地緣因素),並不會對三大廠的短期業績產生多少影響。
海力士在電話會上也表示,自身路線是先用 EUV 儘量延長現有 6F² 平臺,再轉向 4F² 或 3D DRAM;新結構要在良率、可靠性、成本和客戶認證上逐一過關,研發時點與商業化時點並不相同。但市場擔憂中國廠商可能釋放的增量產能比預期更多,加快供需轉向平衡,仍會導致估值的回調。
盈利預測調整:此次業績後,我們按公司指引上調了 4Q 出貨量,並相應上調 2027–28 年出貨預期(主要由單晶圓的 Bit 產出量提升驅動)。
此外因供需偏緊看起來更持續,略微上調 2027 年 ASP 漲幅;但考慮到行業供給擴張同樣快於預期,疊加長鑫 4F² 的潛在影響,維持 2028 年價格假設不變。調整後,我們預計 2028 年淨利潤約 419 萬億韓元(約 3,100 億美元),較此前預期上調約兩成。
估值:接近週期頂部估值區間的下沿。按調整後的新 28 年利潤,美股市值對應約 3.4 倍 PE,韓股相對美股折價約三成(美股溢價約四成)。已更貼近歷史上業績高點 3x~6x 估值區間下沿。因此在股價大幅回調且業績依然向好的情況下,目前海力士的投資性價比大幅提升,已接近入場點位。
當然相比公司自身業績,情緒和行業 beta 對股價的影響可能更大。想要更明確的信號,可以關注如 Anthropic 後續更新的 ARR 增速如何,以及即將發佈業績的雲廠商們的 Capex 指引是否會繼續上調。
<全文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚君海力士的歷史分析回溯:
2026 年 10 月 12 日行業深度《海力士:超級 AI 加持,存儲神話還能牛多久?》
2026 年 9 月 29 日行業深度《從 HBM 限高到 NAND 加量,英偉達 vs 存力到底誰拿捏誰?》
2026 年 9 月 17 日行業深度《存力接棒算力,HBM 爲什麼 “脫穎而出”?》
2026 年 7 月 29 日財報點評《海力士:存儲告別 “暴漲敘事”,LTA 成了 “避風港”?》
2026 年 7 月 10 日熱點《海力士赴美,來討一個 “公道估值”?》







