


可口可樂:世界盃散場,“快樂肥宅水” 繼續躺贏?


可口可樂:世界盃散場,銷量不散
“宇宙第一消費股” 可口可樂(KO)於北京時間 2026 年 10 月 27 日晚間美股盤前發佈了 2026 年第三季度財報(截止 2026 年 10 月 2 日),在世界盃紅利退潮的季度裏再次交出了一份超預期的成績單,公司也年內第三次上調了全年指引,來看重點:$可口可樂(KO.US)
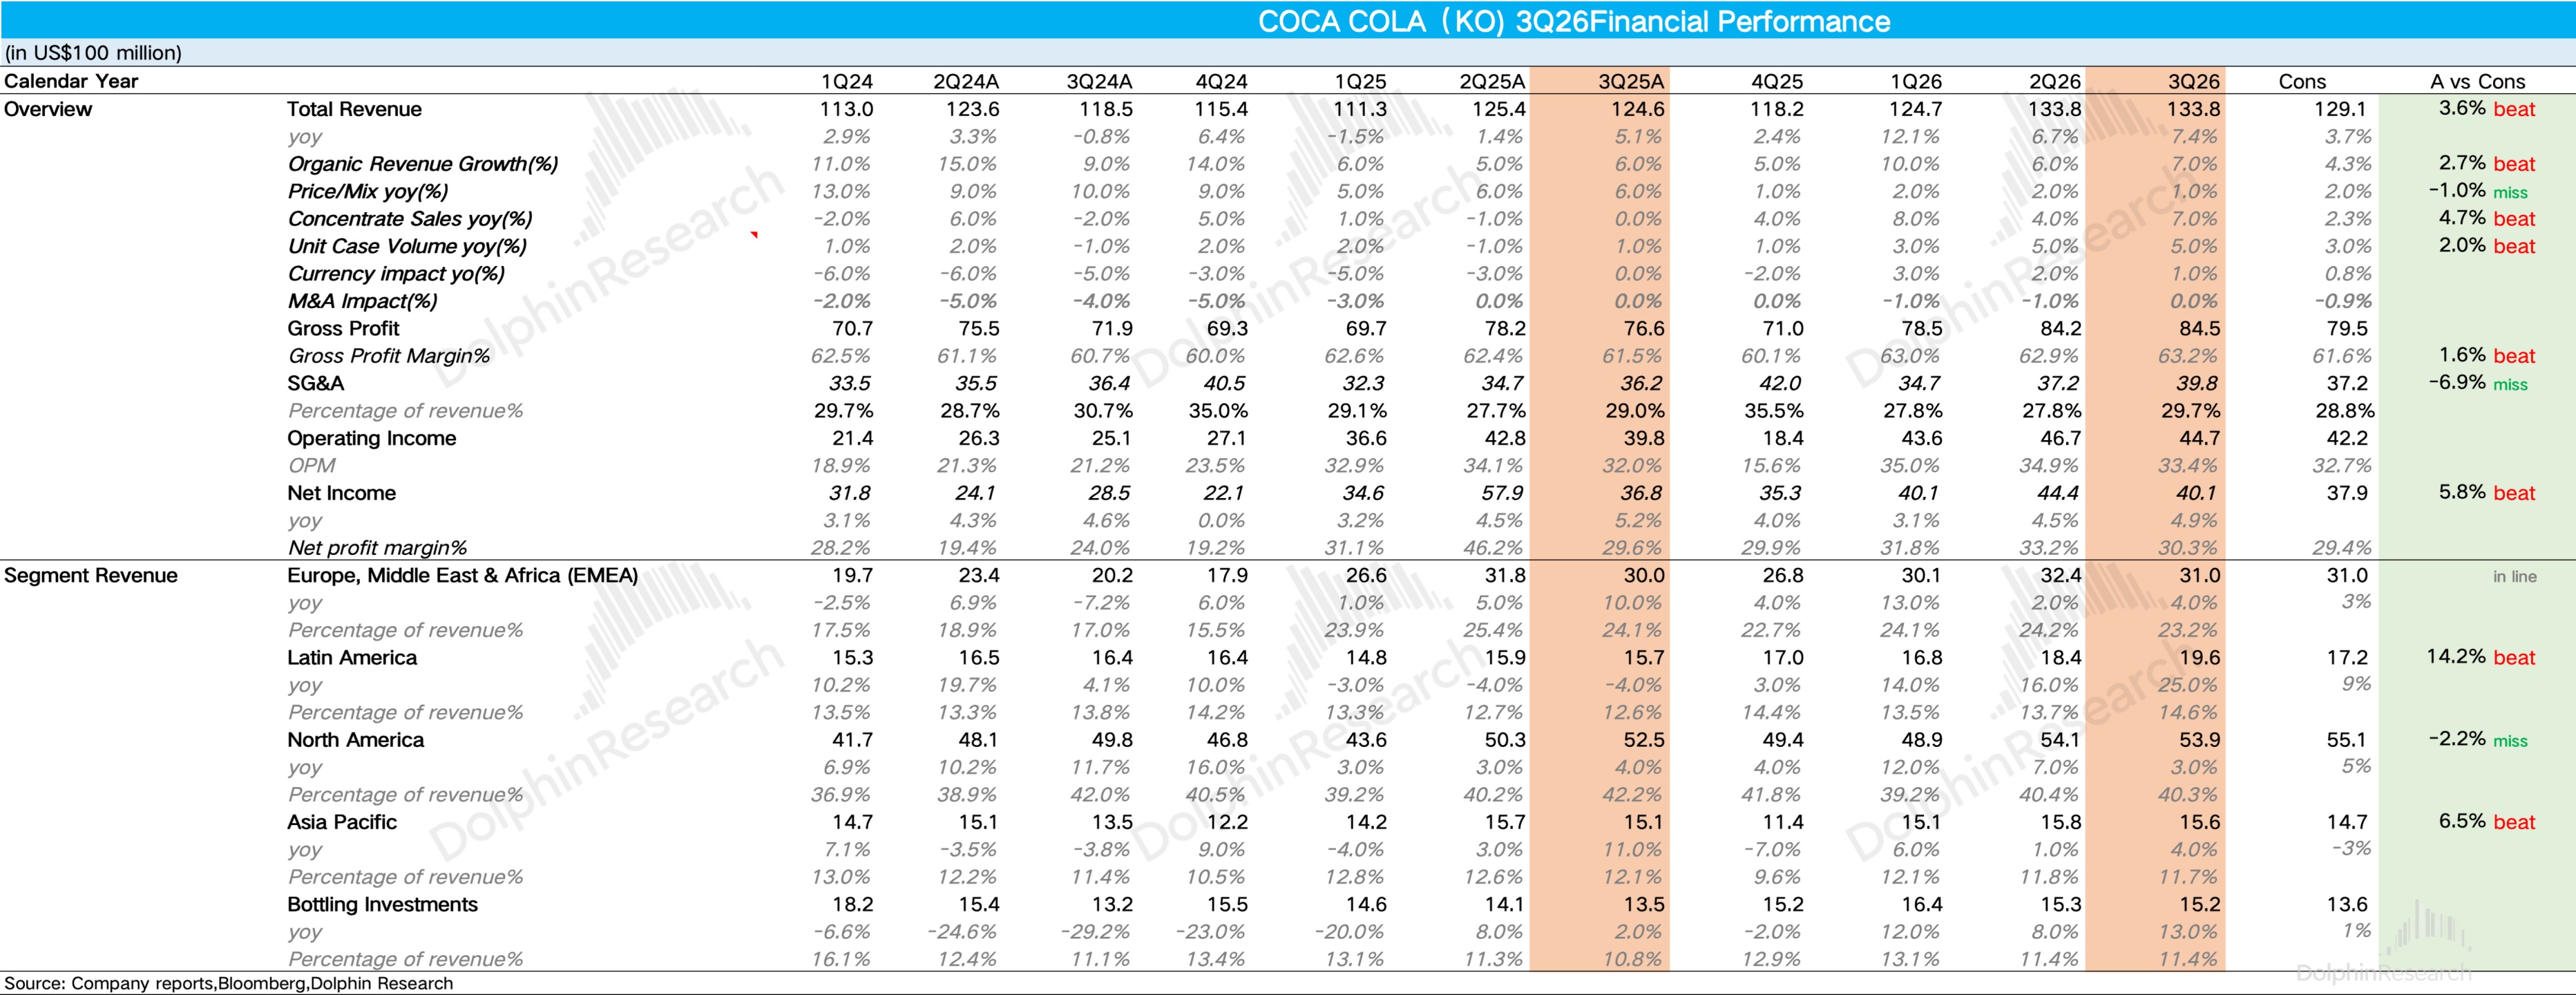
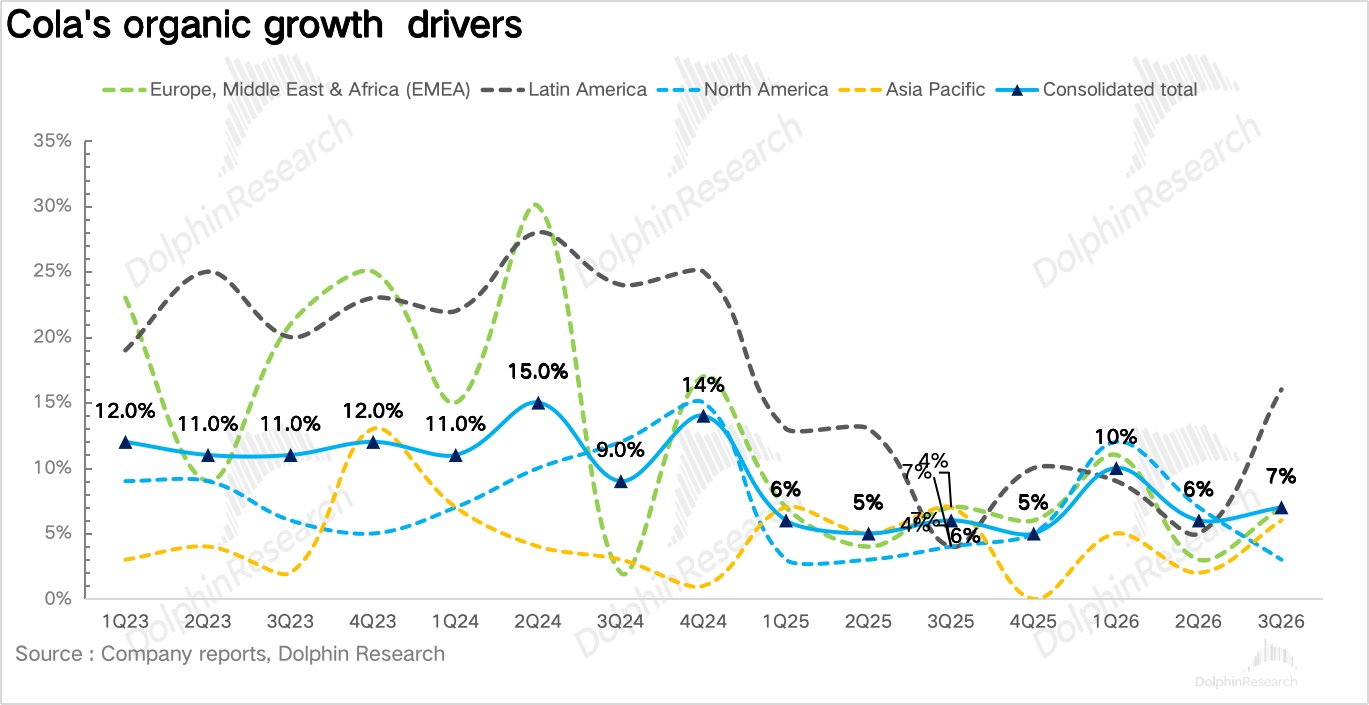
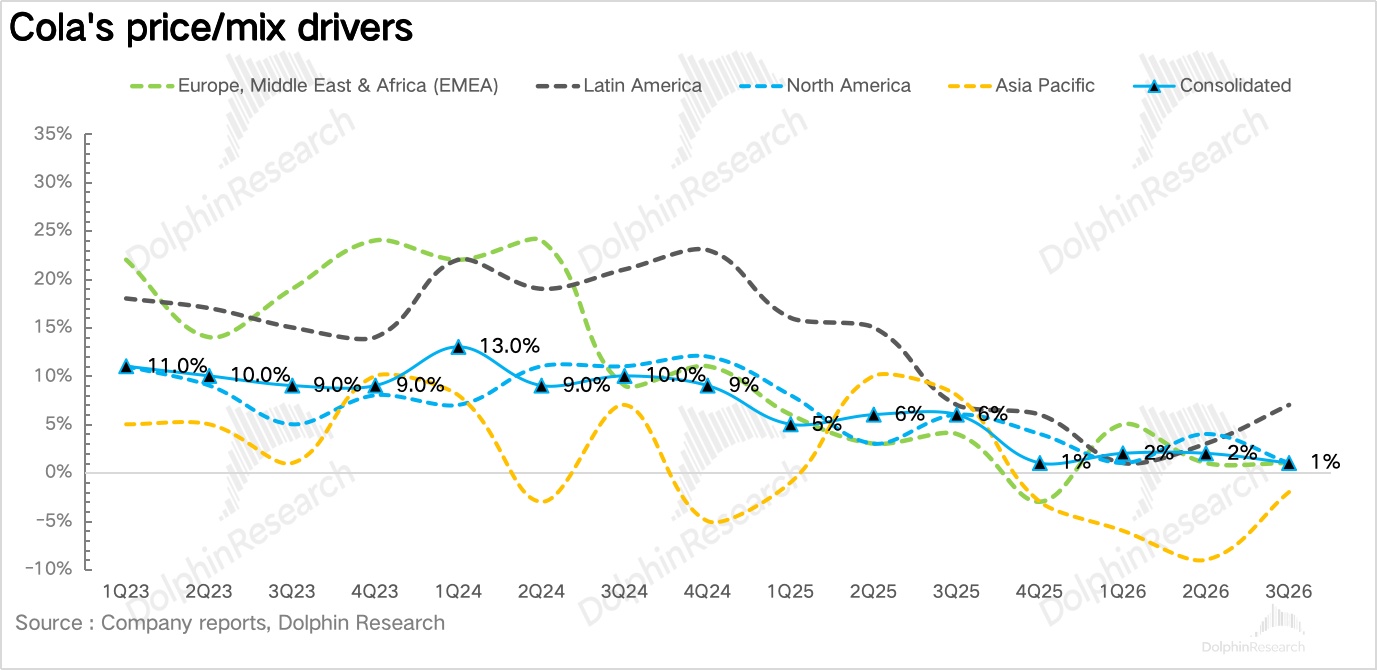
1、量超預期,價拖後腿。3Q26 可口可樂實現表觀營收 134 億美元、同比增長 7%,其中內生營收同比增長 7%,高於市場預期(4% 左右)。量價拆分看,濃縮液銷量同比增長 7%,單位箱銷量增長 5%,連續第二個季度維持 5% 的高增長,市場此前擔心的世界盃散場銷量斷崖下滑並沒有發生。價格/組合僅增長 1%,是今年以來的最低水平,主要受到地區結構的拖累(新興低單價市場佔比提升)。
2、新興市場接力,北美銷量持平。從地區上看,本季的增長引擎從二季度的北美切換到了新興市場:拉美內生增長 16%(單位箱增長 6%、價格/組合增長 7%),環比顯著提速,主要是受益於墨西哥 “百年慶典” 營銷的拉動、巴西也獲得了份額的增長。北美單位箱銷量同比持平,主要受到非碳酸飲料的拖累,價格/組合也只增長 1%,內生增長從二季度的 7% 回落到 3%。
3、零糖持續高增,碳酸飲料提速。品類上看,碳酸飲料增長 5%,較二季度的 4% 再提速,其中可口可樂商標增長 5%、零糖可樂增長 16%,兩者均在所有地區實現增長,零糖增速與二季度持平、繼續處於近年高位。非碳酸飲料表現分化:水增長 8%,但運動飲料下滑 3%(亞太拖累),咖啡和茶均持平。
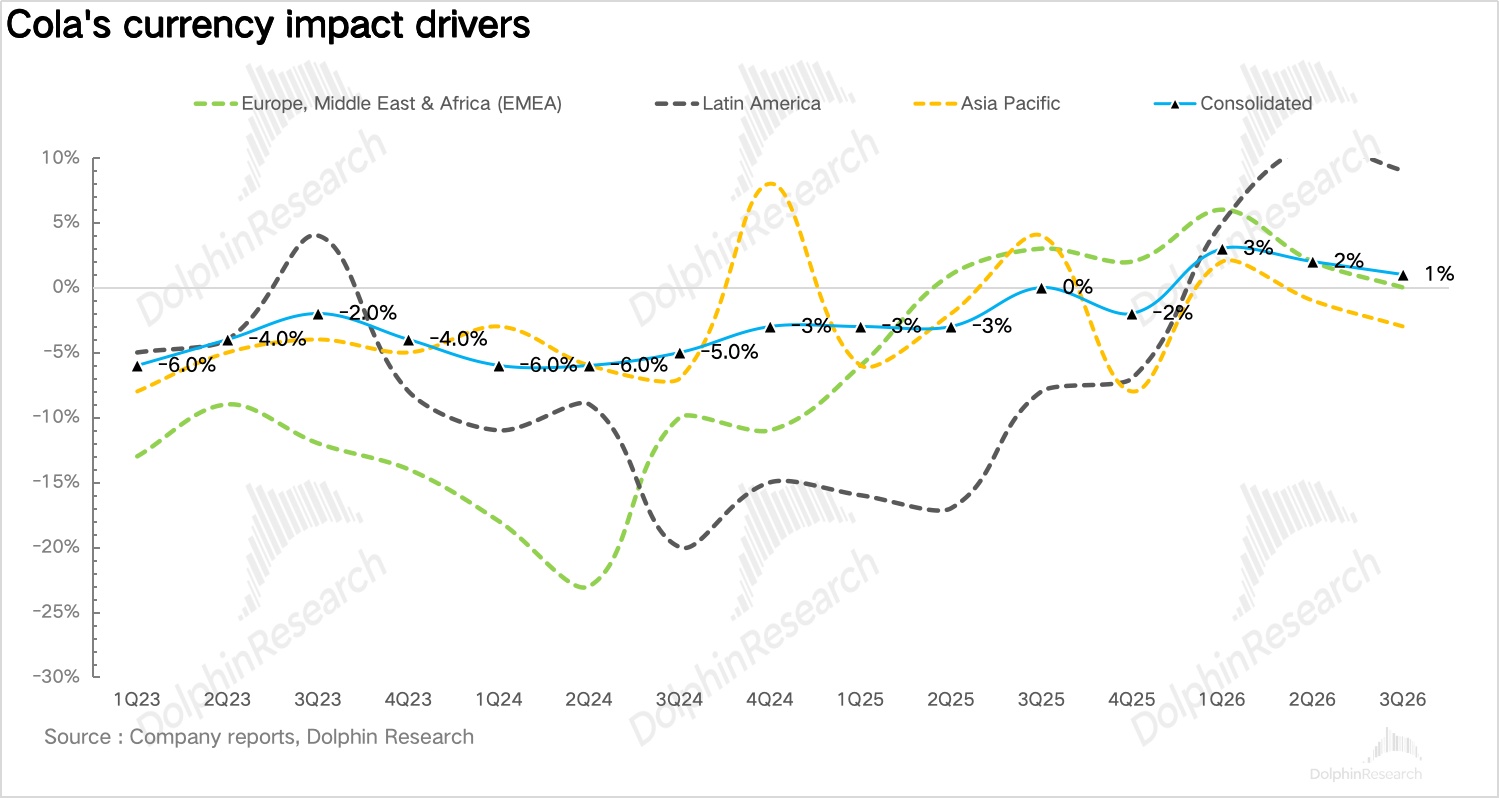
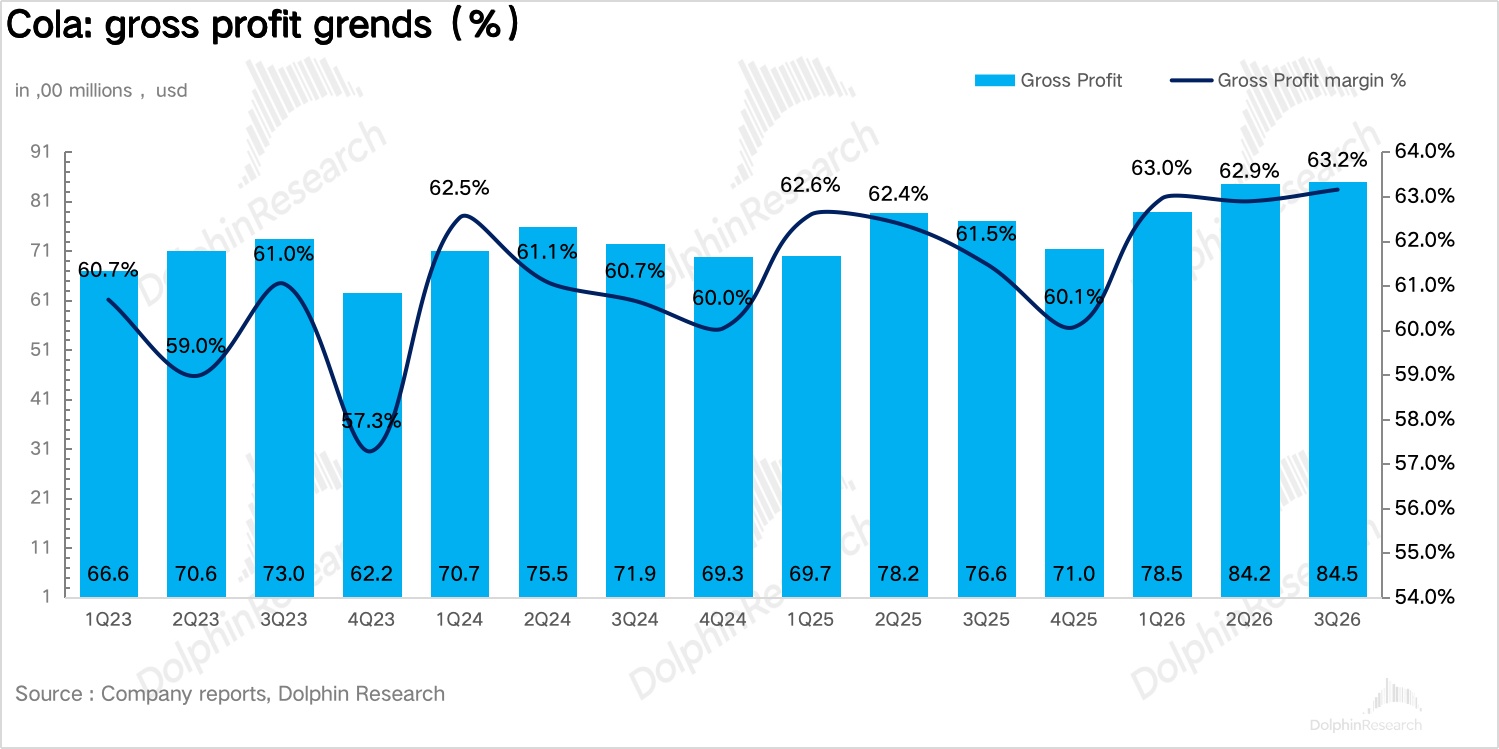
4、毛利率大幅擴張,盈利能力提升。由於低毛利非碳酸飲料佔比的下滑,Q3 公司毛利率同比提升 1.7pct 至 63.2%,費用上,公司在歐洲音樂節、拉美百年慶典等活動上加大了營銷投入,費用率提升 0.6pct 至 29.8%,最終可比經營利潤率提升 1.0pct 至 32.9%,可比 EPS 0.91 美元、同比增長 11%,其中匯率貢獻 2 個點。
5、年內第三次上調全年指引。公司將全年內生營收增長從約 5% 上調至至少 5%,可比 EPS 增速從 9%~10% 上調至至少 11%。
6、財務指標一覽
海豚君整體觀點:
單從業績上看,7% 的內生增長、11% 的 EPS 增長,配上年內第三次上調的指引,對於一家進入成熟期的必選消費巨頭而言,又是一份非常漂亮的答卷。下面,海豚君針對財報裏的一些細節再來給大家做一些探討:
首先銷量上,可口可樂單位箱銷量連續兩個季度增長 5%,這在公司過去四五年裏還是比較少見的。但和二季度北美、拉美 “雙引擎” 不同,這個季度的增長几乎全部來自新興市場,領跑的是印度、中國、墨西哥和巴西。
拆開看,海豚君此前跟蹤的美國高頻掃描數據顯示可口可樂碳酸飲料銷量在提速、份額在擴大,財報也確認北美可口可樂商標產品在增長、並獲得了價值份額;問題出在非碳酸品類——水、運動飲料、咖啡和茶在北美是下滑的,把碳酸的增長完全抵消掉了。
從這個角度來說,北美的增長越來越依賴可口可樂商標這一個大單品,而 BODYARMOR、Smartwater 這些 “第二曲線” 在北美目前並沒有接上力。
價格/組合上看,這個季度只有 1%,分地區看,各區域的定價其實並不弱:拉美價格/組合增長 7%,較二季度的 3% 明顯回升,說明墨西哥加稅後的價格傳導在逐步恢復;北美和 EMEA 各增長 1%,亞太−2%(較二季度的−9% 大幅收窄)。拉低合併口徑的主要是地區結構——增速最快的印度、中國、東南亞等市場單箱收入遠低於北美和歐洲,它們的量佔比越高,合併的價格/組合就越被稀釋。
最後,公司預計非洲裝瓶業務 CCBA 在四季度會正式完成出售,2027 年將帶來約 8% 的收入結構性拖累,按公司 4%-6% 的長期內生增長算法推算,海豚君估計 2027 年報表收入大概率爲負增長,可比 EPS 增速可能落到 5% 左右,和今年至少 11% 相比會有一個明顯的落差。
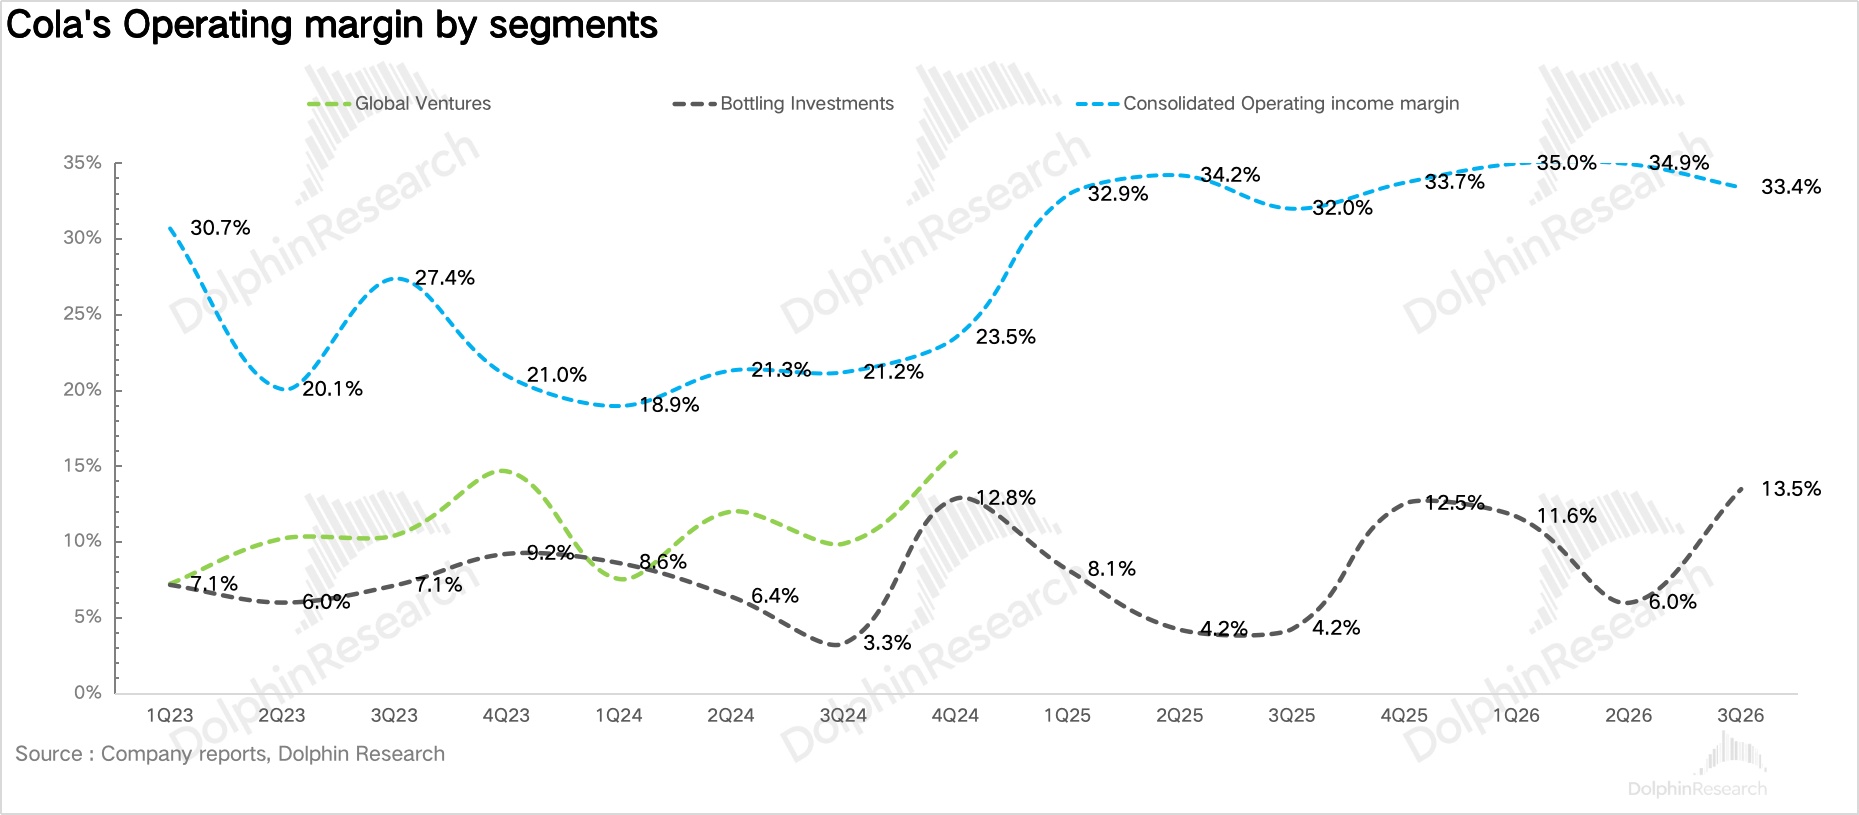
從過往的歷史經驗來看,這類剝離對報表的衝擊主要停留在"收入規模"層面(2015-2018 年可口可樂將北美裝瓶網絡重新特許經營化,報表收入從 400 多億美元縮減至 300 億出頭,但經營利潤率從 20% 出頭提升到接近 30%)。
本次出售的非洲裝瓶業務同樣是低毛利、重資產的成品業務,出表後公司收入增速雖然短期會被拉低,但公司的利潤率中樞將會明顯提升。
估值上,按公司至少 11% 的 EPS 增長指引(3.33 美元),以財報前約 93 美元的股價計算對應 28x 左右,明顯高於過去 10 年 25x 的中樞水平。核心在於 AI 板塊波動加劇後資金對防禦性資產的追捧,以及可口可樂在必選消費裏斷崖領先的執行力。
海豚君維持此前的判斷:對於已經持有的投資者,可口可樂仍是組合裏最穩的防禦倉位,不需要因爲 2027 年的結構性拖累而離場,但對於新建倉的投資者,更好的時點可能是估值回到 25x 對應 83 美元左右。
一、投資邏輯框架
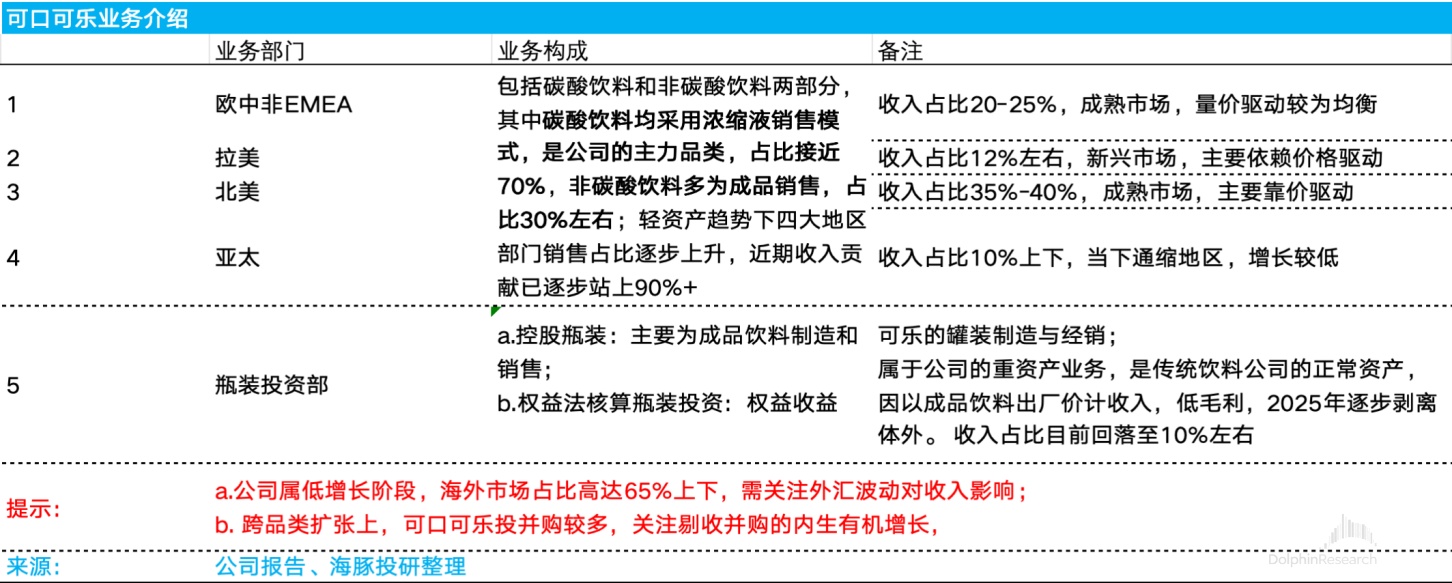
根據可口可樂披露口徑,公司表觀營收增長可以拆解爲歐洲、中東&非洲(EMEA)、拉丁美洲、北美、亞太、瓶裝投資五大部門,每個部門的營收增長又可以拆解爲內生收入增長、結構影響 (收併購)、外匯影響三部分。
(1)其中歐洲、中東&非洲(EMEA)、拉丁美洲、北美、亞太四個部門按照地理區域劃分,具體包括碳酸飲料和非碳酸飲料兩部分,其中碳酸飲料均採用濃縮液銷售模式,是公司的主力品類,佔比接近 70%,非碳酸飲料多爲成品銷售,佔比 30% 左右。
(2)全球風險投資部是可口可樂 2019 年新成立的部門,專注於在全球範圍內收購有潛力的品牌擴大業務範圍,但從 2015 年起該部門不再單獨披露業績,旗下已經收購的 Costa(咖啡)、Innocent(果汁)、Dogadan(茶飲)等品牌按區域運營屬性併入對應地區部門。
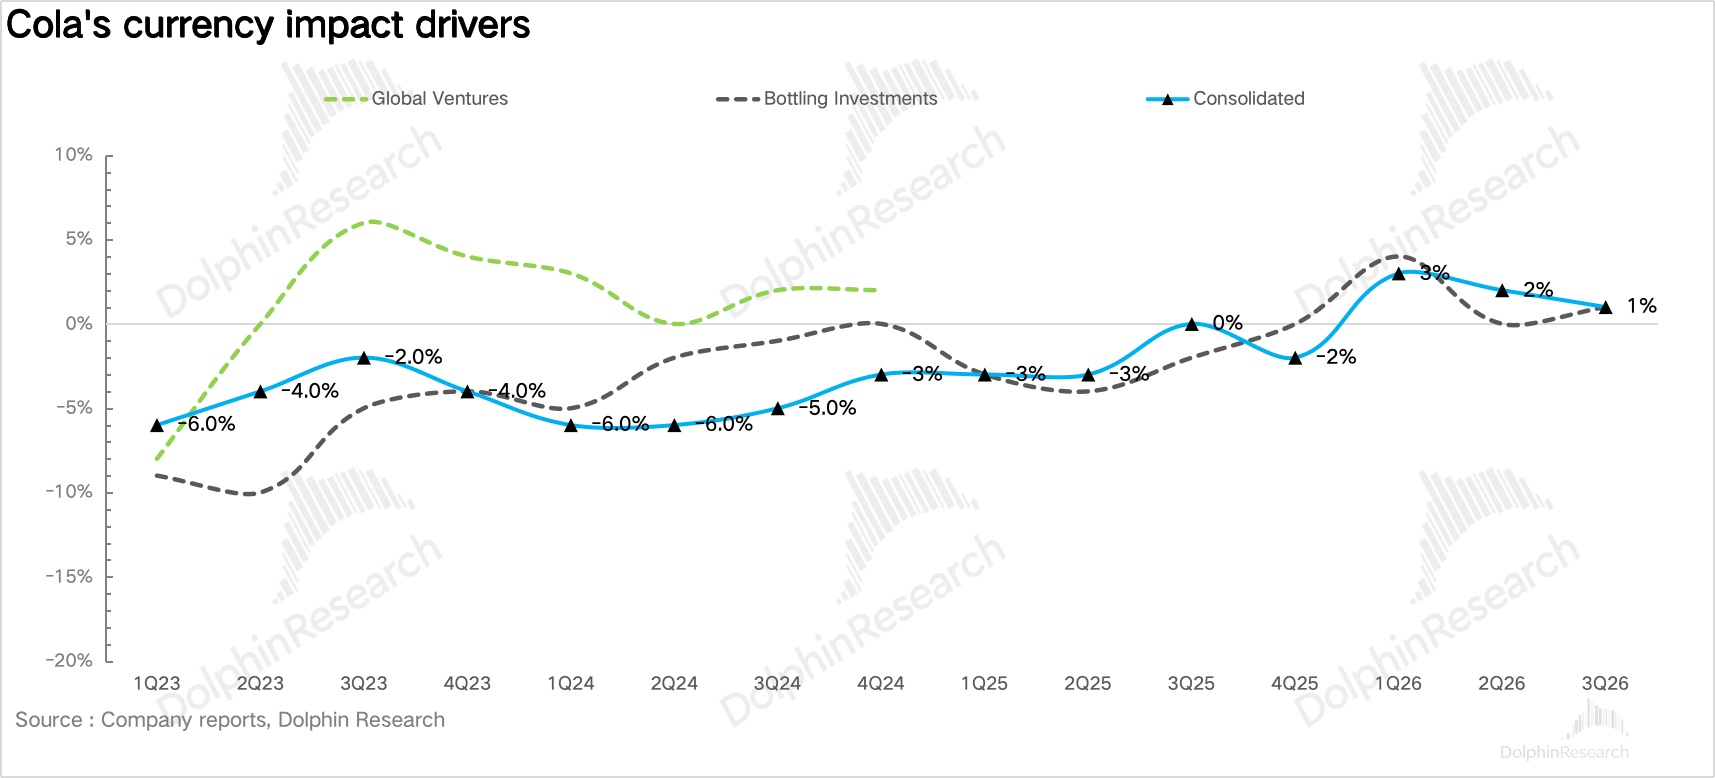
(3)瓶裝投資部由可口可樂在全球範圍內控股的瓶裝業務組成,大部分營收來自成品飲料的製造和銷售,由於該部門是重資產業務,盈利能力相對較低,因此 2015 年開始可口可樂在全球範圍內陸續剝離。
我們在後文重點關注可口可樂的內生收入增長情況,並拆解成濃縮液銷量和價格組合兩部分驅動因子進行分析:
二、整體業績全面超預期
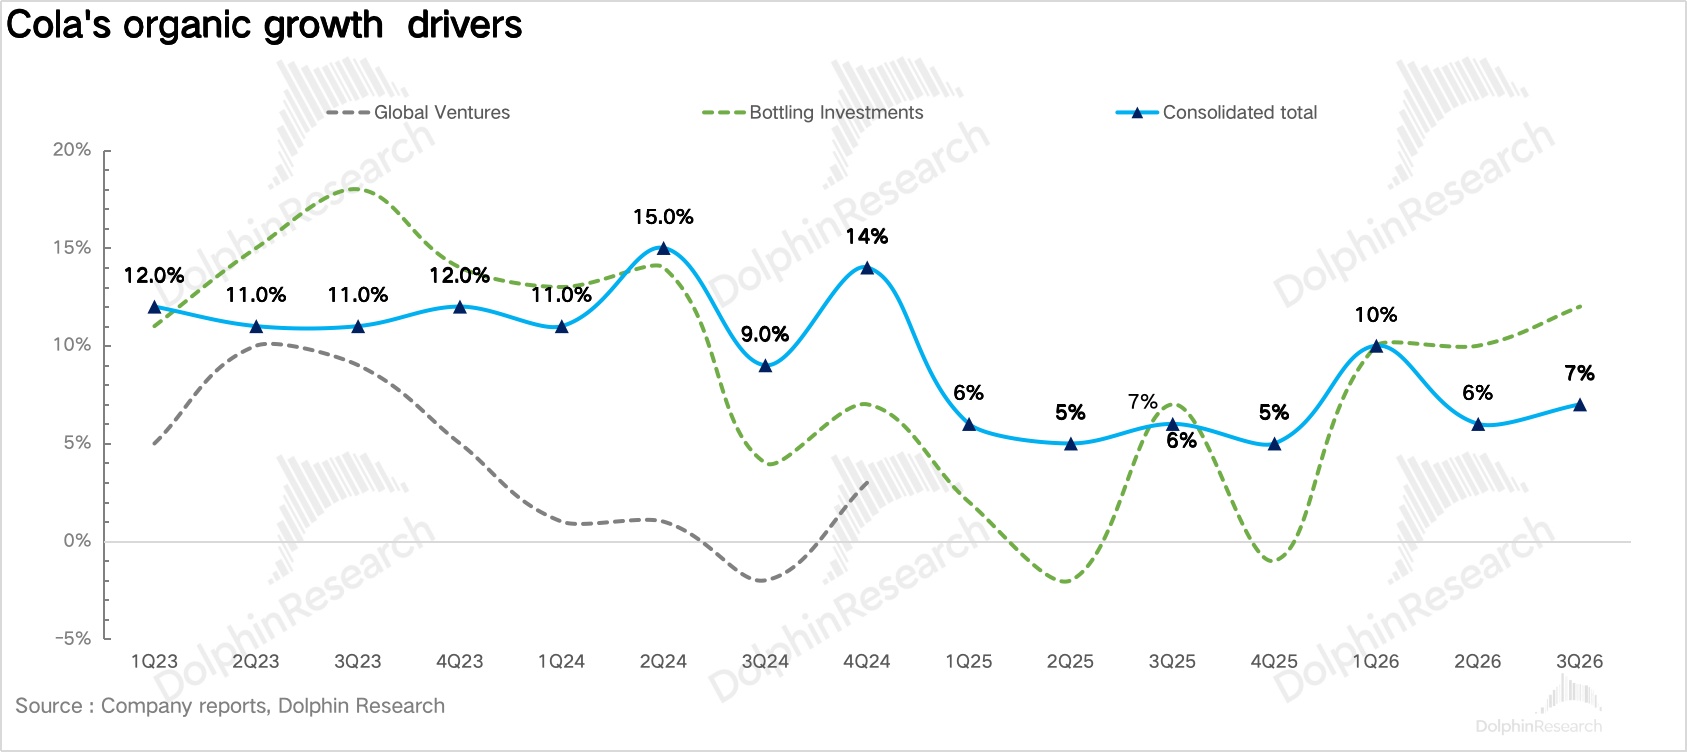
3Q26 可口可樂實現表觀營收 133.8 億美元,同比增長 7%,可比營收 133.5 億美元、同比增長 8%,其中內生營收增長 7%,大幅超出市場一致預期(4% 左右)。
從驅動結構看,本季是比二季度更極致的 “量驅動”:濃縮液銷量貢獻 7 個百分點、價格/組合僅貢獻 1 個百分點,與去年同期價格貢獻 6 個百分點、濃縮液基本持平的結構完全相反。和管理層 “量與價格組合各貢獻一半” 的長期算法相比,已經從過去兩年的 “價多量少” 擺到了 “量多價少” 的另一端。
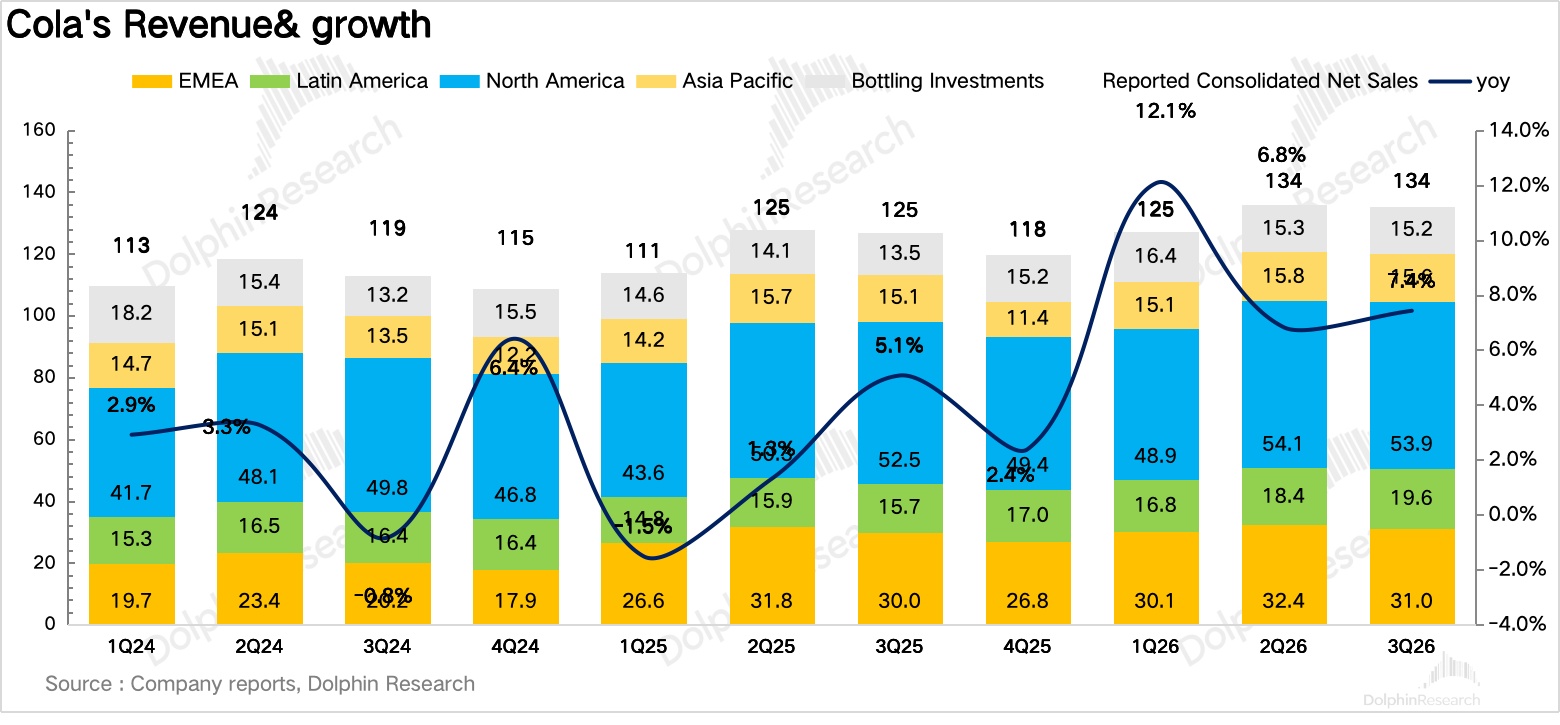
分地區看:
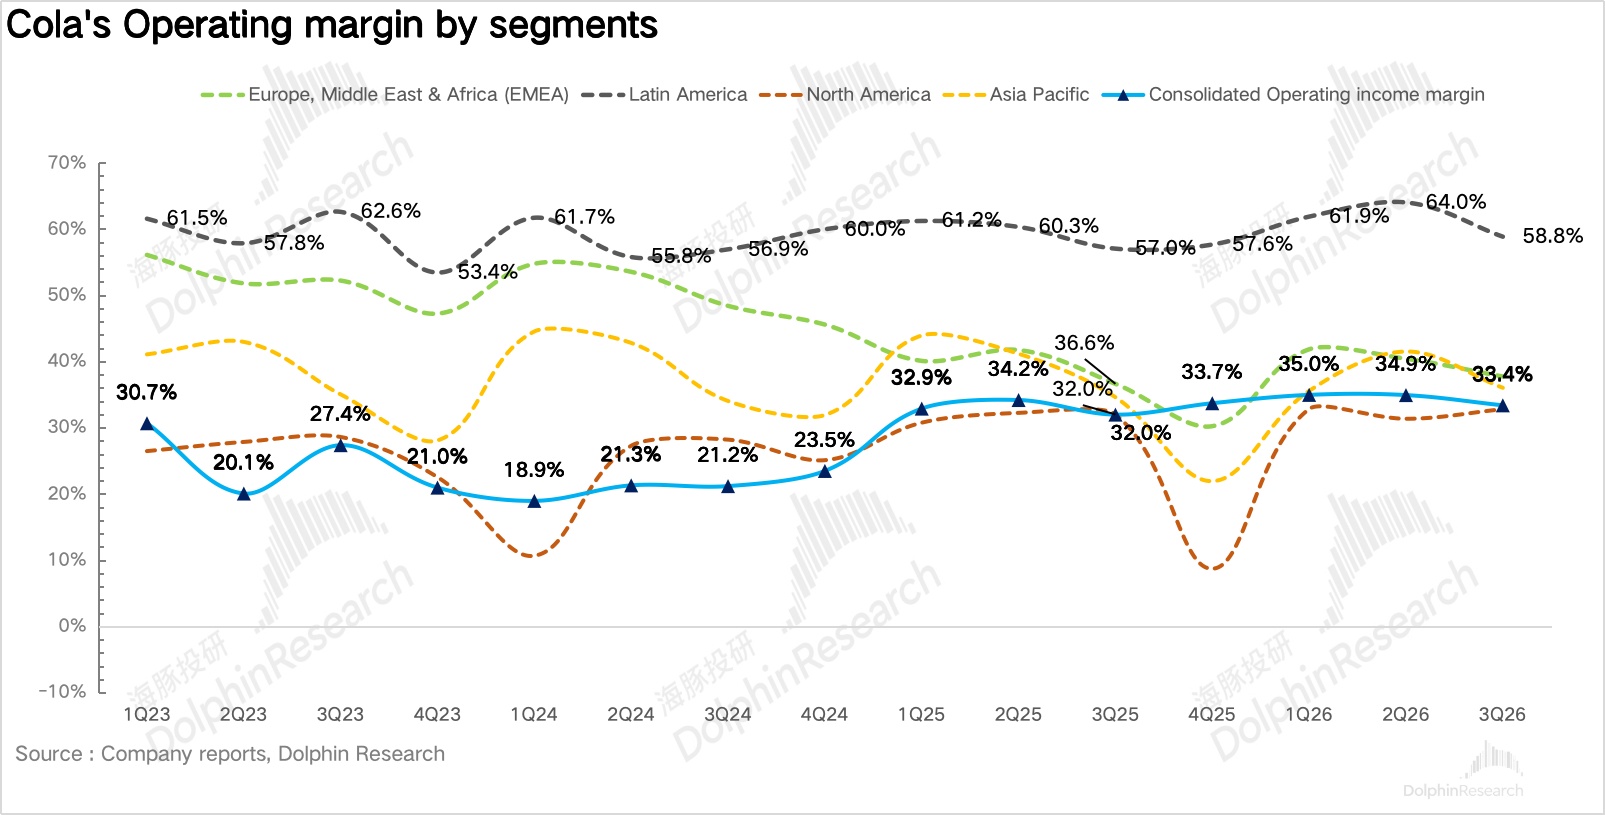
北美地區:營收 54 億美元,同比增長 3%,內生增長 3%,較二季度的 7% 明顯回落。單位箱銷量同比持平,價格/組合僅增長 1%(二季度爲 4%)。
結構上,可口可樂商標產品繼續增長、並獲得份額的提升,但水、運動飲料、咖啡和茶的下滑把碳酸的增長完全抵消。北美價值份額的提升主要來自果汁、增值乳製品和植物基飲料以及可口可樂商標——說明 7 月中旬的 fairlife 停產並未傷及終端份額,fairlife 仍在增長。
價格/組合的回落,一方面是去年同期 fairlife 和 Topo Chico 高增長形成的高基數,另一方面是非碳酸成品飲料(單價更高)銷量下滑帶來的拖累。利潤端,北美經營利潤增長 5%,分部經營利潤率提升 0.8pct 至 32.1%。
EMEA:實現營收 31 億美元,同比增長 4%。其中內生增長 7%,單位箱增長 5%、濃縮液增長 6%、價格/組合增長 1%。其中銷量增長主要受益於歐洲夏季的音樂節營銷。
利潤端,受益於投入成本的下降,經營利潤增長 7%,分部經營利潤率提升 1.2pct 至 37.4%,較二季度的負增長明顯修復。
拉美地區:營收 19.4 億美元,同比大增 24%,內生增長 16%(匯率貢獻 9 個點)。單位箱增長 6%、所有品類均實現增長,其中墨西哥是本季最大的亮點:墨西哥 100 週年的慶典營銷通過限量包裝和本土文化 IP 大幅拉動了銷量,在巴西和墨西哥均獲得了價值份額的增長。
此外,價格端的回升說明含糖飲料稅(IEPS)加稅後的價格傳導在逐步恢復,海豚君此前擔心的 “拉美以價換量” 並沒有延續。利潤端,可比經營利潤增長 28%,剔除匯率後增長 14%,分部經營利潤率 58.4%、提升 1.7pct,是全公司利潤率最高的區域。
亞太地區:營收 15.7 億美元,同比增長 5%。內生增長 6%。單位箱增長 6%、所有品類均實現增長,價格/組合下滑 2%,較二季度的−9% 大幅收窄,窄說明 “以價換量” 的階段性投入正在見效。利潤端,剔除匯率和一次性項目後的經營利潤增長 14%,分部經營利潤率提升 2.4pct 至 36.2%。
二、碳酸全面提速,非碳酸分化
量:3Q26 濃縮液銷量同比增長 7%,全球單箱銷量同比增長 5%,兩者相差 2 個百分點(源自濃縮液發貨時點),差距較二季度的 1 個百分點擴大。
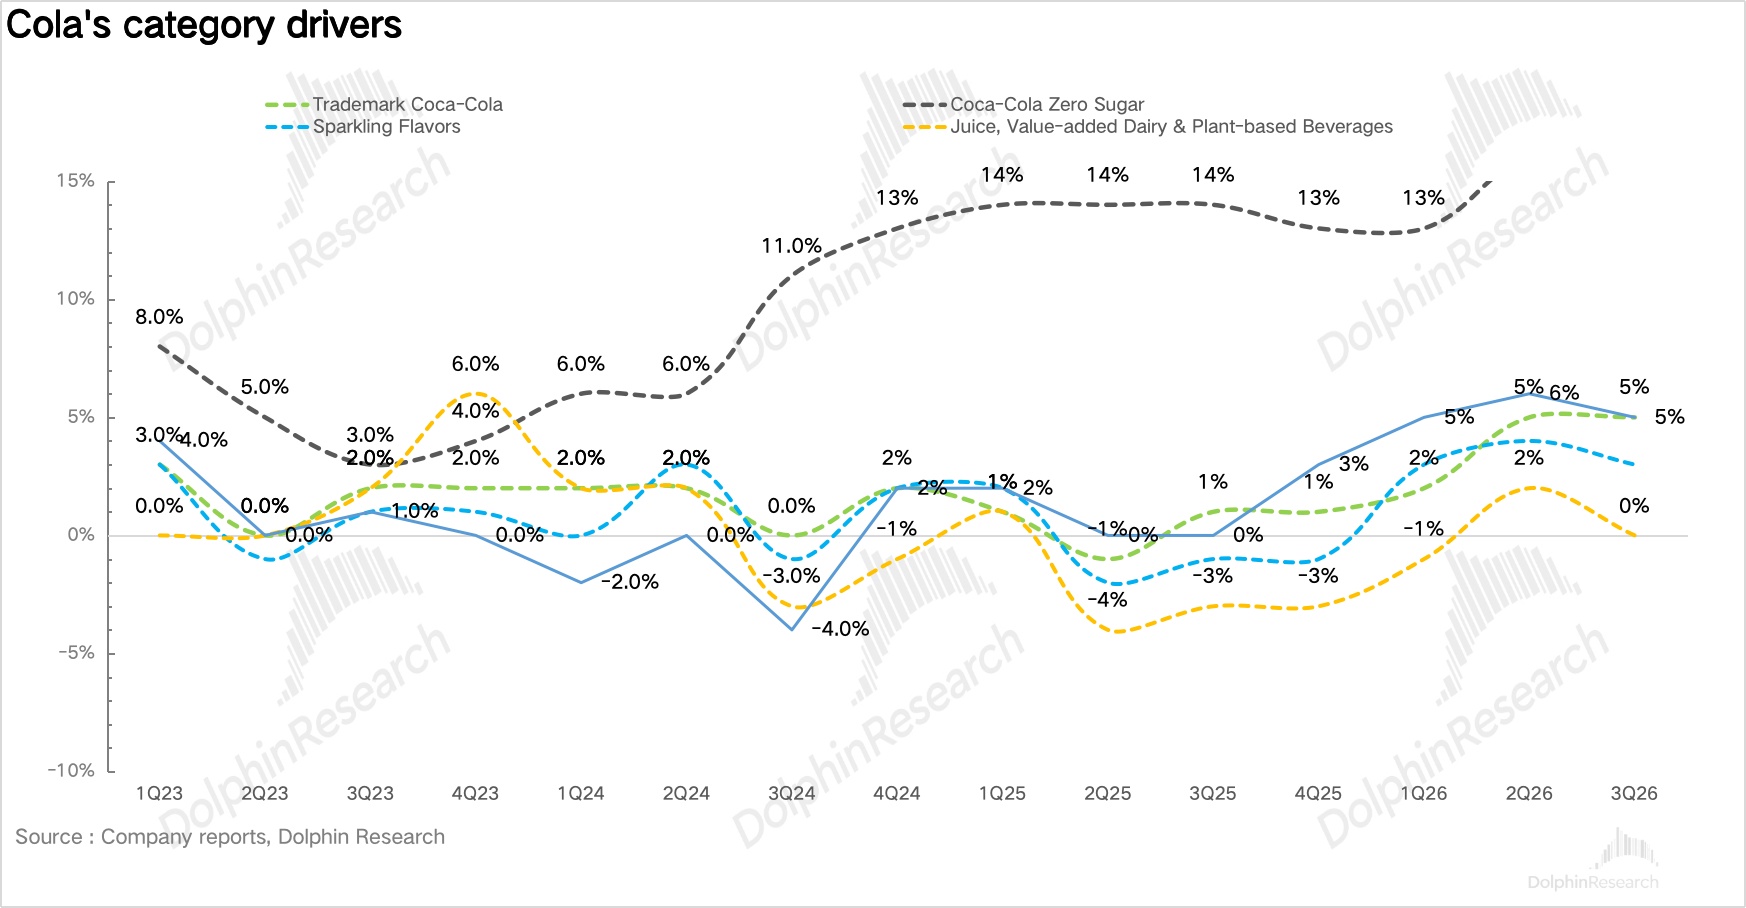
碳酸飲料增長 5%,較二季度的 4% 提速。其中可口可樂商標增長 5%、零糖可樂增長 16%,兩者均在所有地區實現增長;零糖增速與二季度持平、維持在近年高位,世界盃限定包裝的拉動消退後並沒有回落,說明零糖的增長是結構性的而非活動驅動。此外,零糖零咖啡因可樂在歐洲之後正向巴西、墨西哥、智利擴展,預計會成爲碳酸品類的下一個增量。
果汁、增值乳製品和植物性飲料同比持平(二季度爲 +2%)。亞太、拉美和北美實現增長,但被 EMEA 的下滑抵消。品牌層面,fairlife、Maaza(芒果汁,印度)和美汁源均實現增長。
水、運動飲料、咖啡和茶整體增長 5%,但內部分化明顯。水增長 8%,運動飲料下滑 3%,咖啡&茶持平,值得注意的是,北美這幾個非碳酸品類整體是下滑的,這也是北美單位箱持平的直接原因——海豚君推測主要是 BODYARMOR、Smartwater 等 “第二曲線” 品牌在北美面臨佳得樂、Celsius 等競品的激烈競爭。
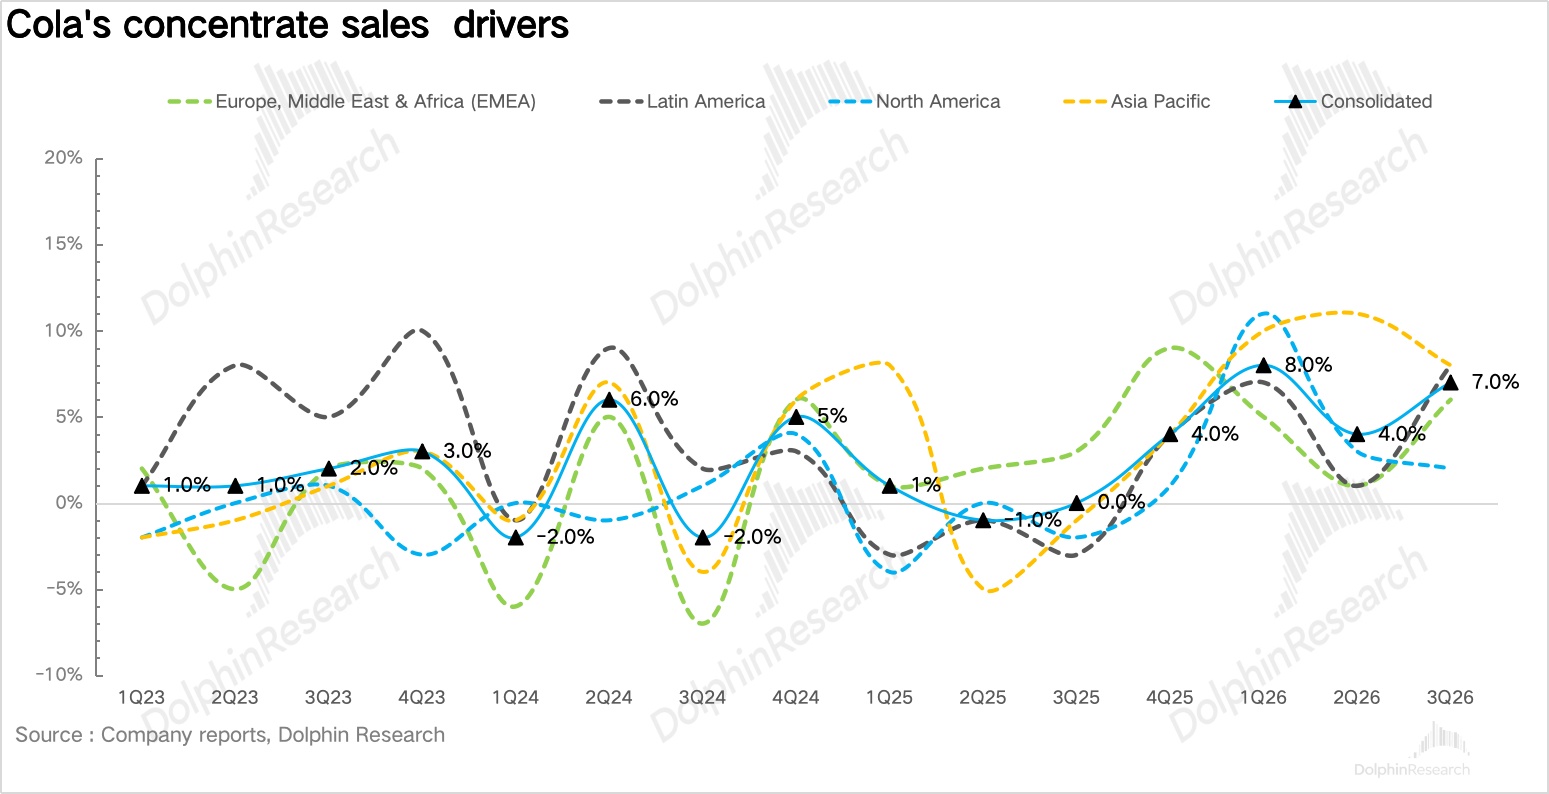
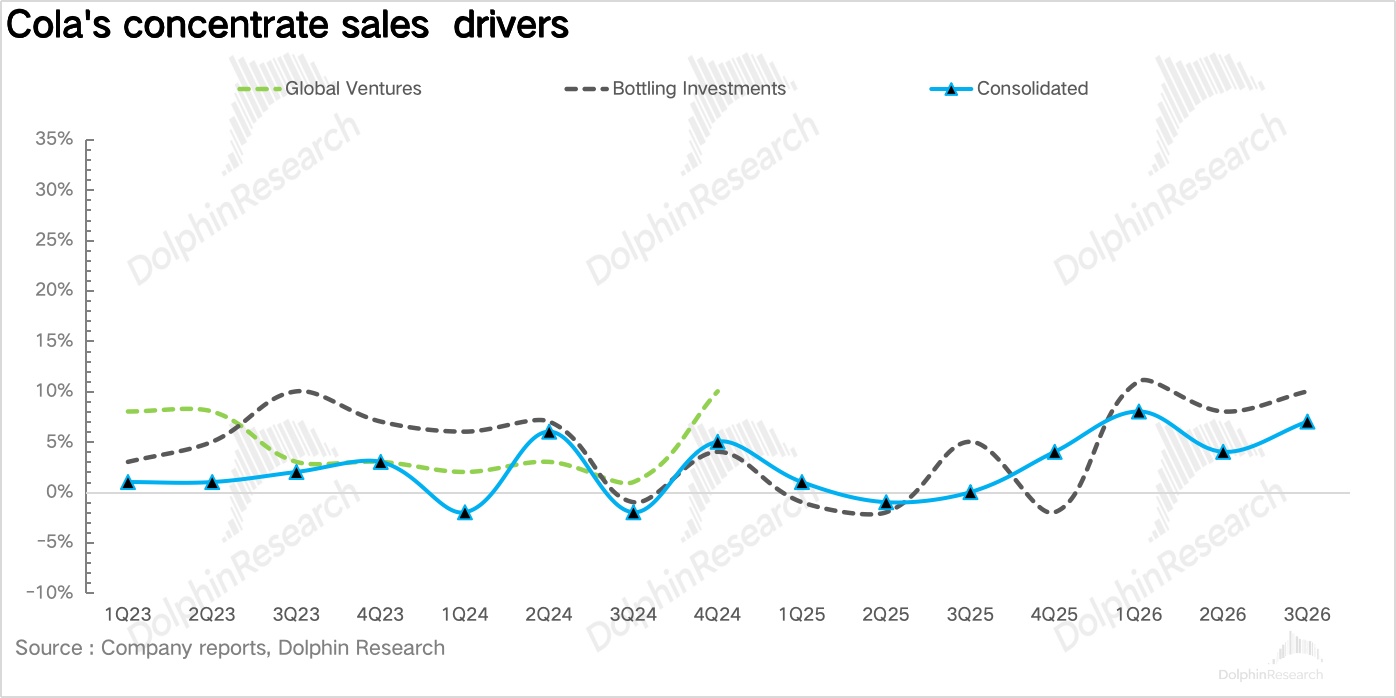
價:整體增長 1%,較二季度的 2% 進一步回落,分地區看,拉美 +7%、北美 +1%、EMEA+1%、亞太−2%,單個區域的定價並不弱,拉美和亞太較二季度都在改善;拉低合併口徑的主要是地區結構——印度、中國等單箱收入較低的市場增速最快,合併後被動稀釋了整體的價格/組合。真正的定價權檢驗點在 2027 年初的新一輪定價談判。
三、毛利率大幅擴張,營銷加碼,利潤率繼續提升
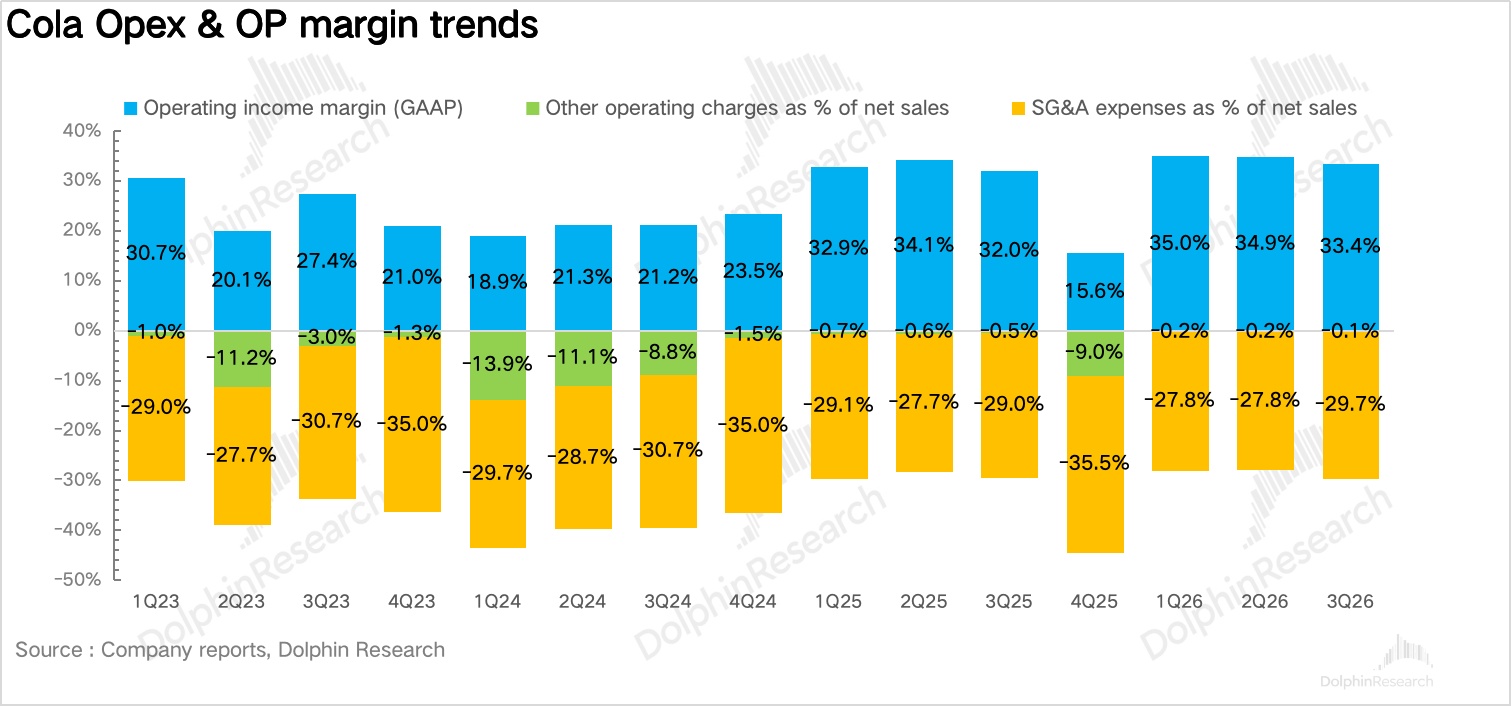
毛利率上,可比毛利率同比提升 1.7pct 至 63.2%,是近幾個季度最大的提升幅度,核心驅動在於收入結構向高毛利品類傾斜——本季增長几乎全部由濃縮液驅動(濃縮液銷量增長 7%、且發貨時點領先單位箱 2 個點),而北美的水、運動飲料、茶等低毛利成品飲料在下滑。
費用上,銷售及管理費用 39.8 億美元、同比增長 10%,費用率提升 0.6pct 至 29.8%,主要是營銷投入加大(歐洲音樂節、墨西哥百年慶典、尼日利亞 75 週年等本土化活動)以及運營費用上升。北美的營銷投入則因時點安排而相對減少。
最終可比經營利潤 44 億美元、同比增長 11%(剔除匯率後增長 8%)。
<正文完>
海豚研究【可口可樂】過往研究:
財報季
2025 年 2 月 12 日財報點評《可口可樂:還是巴菲特眼光辣,快樂肥宅水贏麻了! 》
2025 年 4 月 29 日財報點評《可口可樂:關稅越猛,“快樂肥宅水” 越金貴?》
2025 年 7 月 22 日財報點評《“快樂肥宅水” 依然是最穩避風港?》
2026 年 2 月 10 日財報點評《可口可樂:押注 AI,“肥宅快樂水” 在下一盤大棋?》
2026 年 7 月 28 日財報點評《可口可樂:AI 塌方,老登回口老血?》
深度研究
可口可樂:快樂肥宅水何以成 “股神” 最愛?
可口可樂:早已過氣?不妨礙” 穩穩的幸福” -
本文的風險披露與聲明:海豚研究免責聲明及一般披露










