一週前瞻|英偉達GTC與科技巨頭財報聯袂登場!聚焦黃仁勳演講、Meta、特斯拉及SpaceX業績;中國三季度GDP週一揭曉,港股週一休市


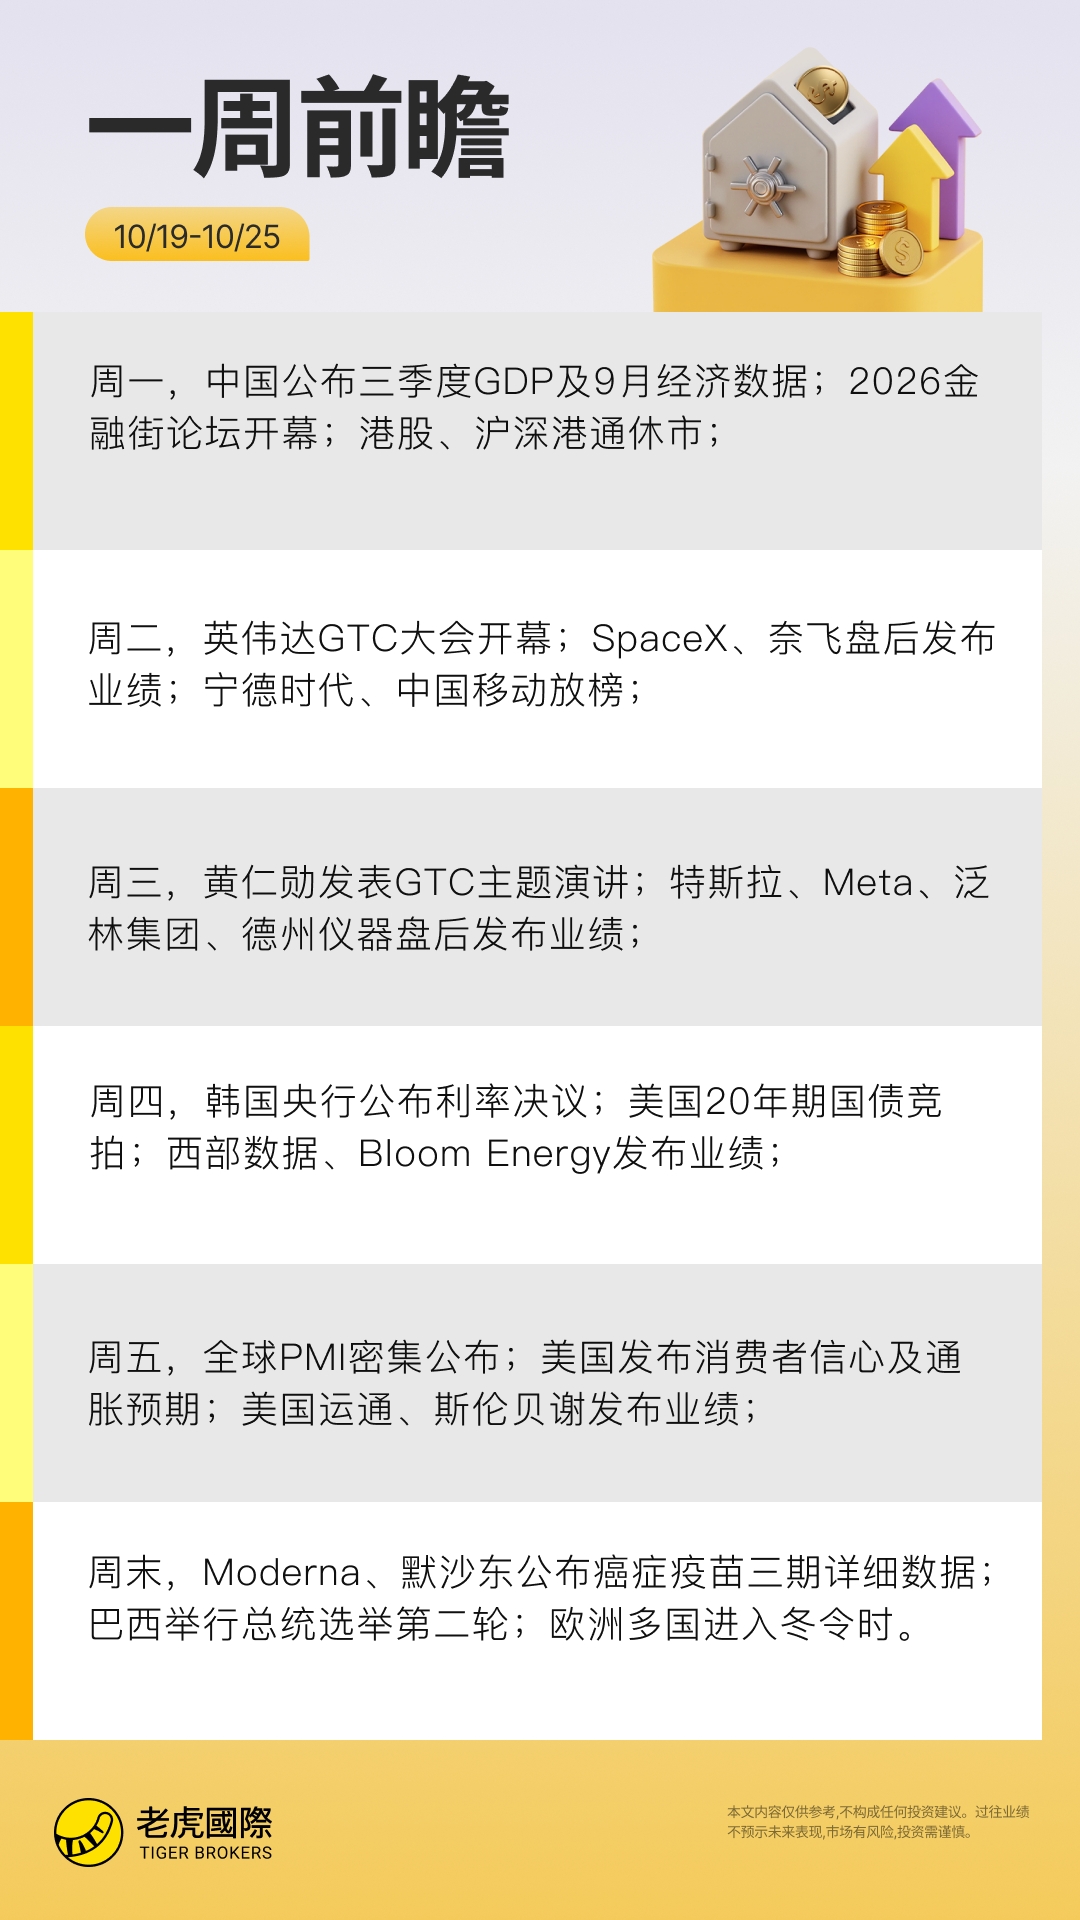
10月19日至10月23日當週重磅財經事件一覽(以下均爲北京/香港/新加坡時間):
中國三季度數據週一揭曉。第三季度GDP及9月工業、消費、投資和房地產等指標集中出爐;金融街論壇年會同日開幕,市場關注金融改革和穩增長政策線索。
港股週一休市。因重陽節翌日假期,香港證券市場及滬深港通於10月19日暫停交易,港股通週二恢復。
英偉達GTC AI大會在柏林舉行。會期爲10月20日至22日;黃仁勳週三17:00至19:00發表主題演講,歐洲主權AI、企業AI基礎設施、推理部署和機器人是重點。
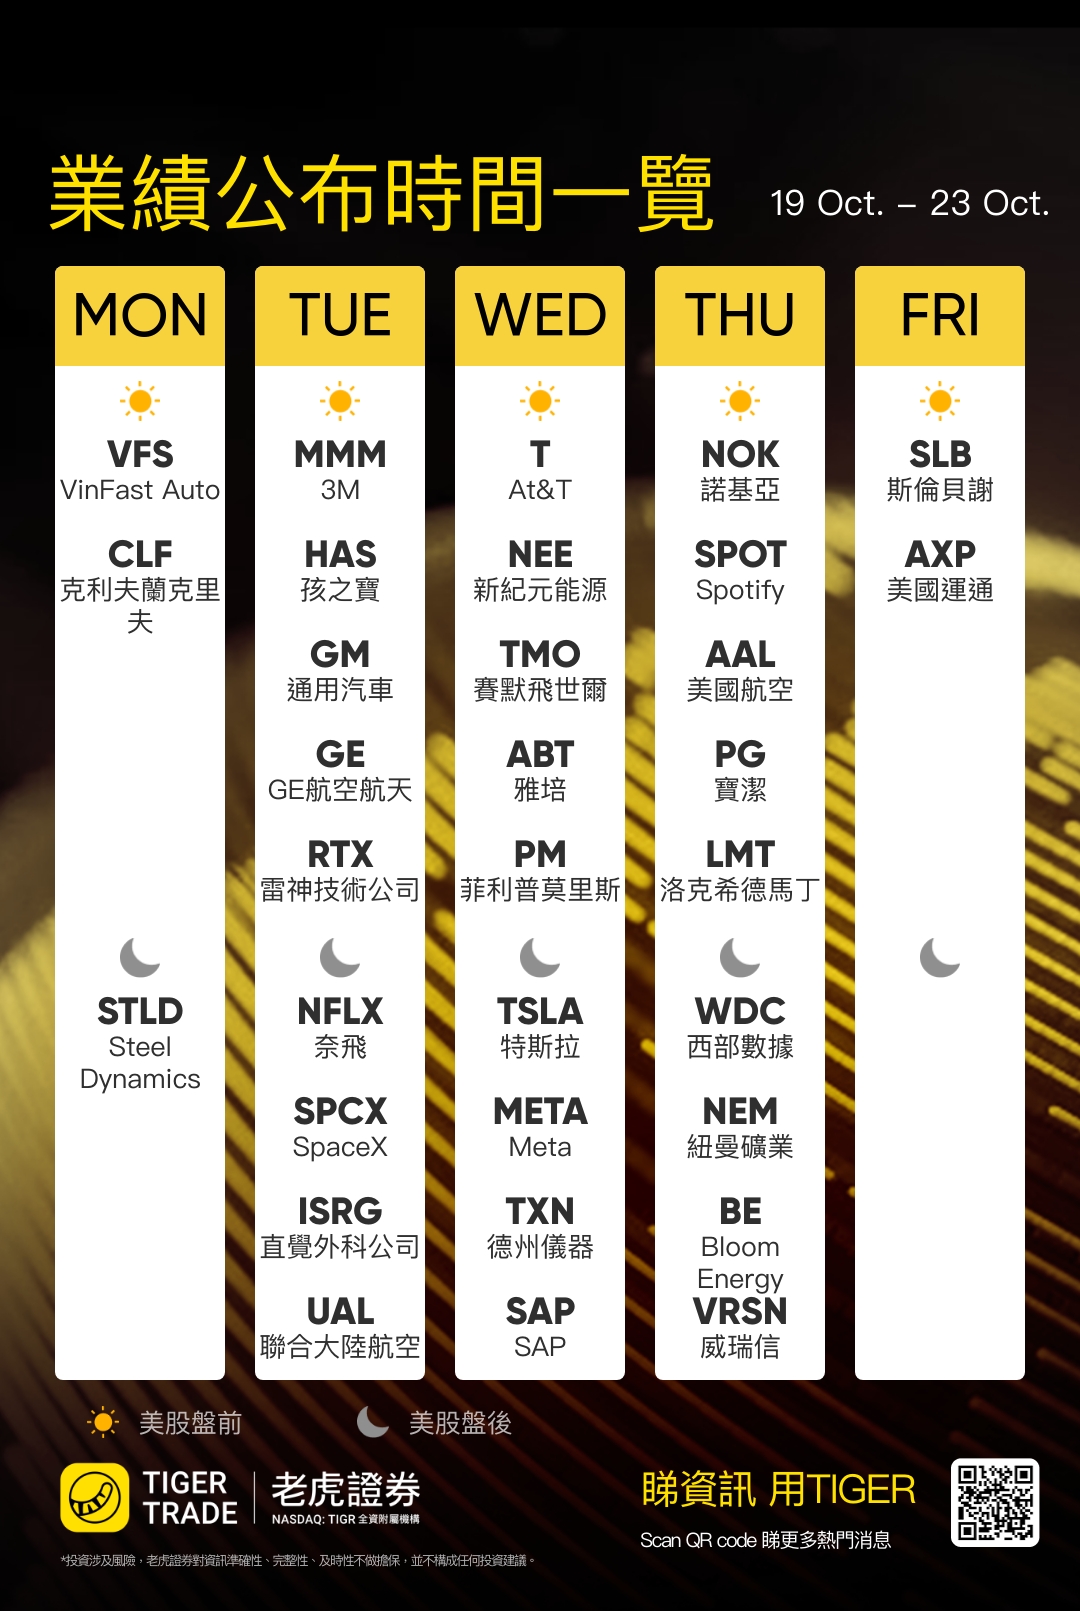
美股業績季進入密集階段。Meta、特斯拉、SpaceX、奈飛、泛林集團、德州儀器及西部數據集中放榜,AI資本開支能否轉化爲收入和利潤是市場核心問題。
近期科技板塊波動加大,半導體ETF-iShares(SOXX)在一個月內經歷“過山車”行情。在此背景下,本週財報不僅是公司的業績考覈,也將決定市場對AI投資回報、企業資本開支與資金風格輪動的判斷。
一、本週大事件一覽
週一(10月19日)|中國GDP、金融街論壇、港股休市
09:30,中國國家統計局公佈70個大中城市住宅銷售價格月度報告;10:00,中國國家統計局公佈第三季度GDP及9月工業、消費、投資等數據,並舉行前三季度國民經濟運行情況新聞發佈會。
晚間關注加拿大9月CPI及22:00公佈的美國10月NAHB房產市場指數。
2026金融街論壇年會在北京開幕,會期至10月22日;世界銀行全球AI與數字峯會、外灘大會亦同期舉行。
因重陽節翌日假期,港股及滬深港通休市一日。
週二(10月20日)|英偉達GTC、SpaceX財報、寧德時代放榜
09:00,中國公佈10月LPR;14:00,英國公佈就業數據;17:00,德國及歐元區公佈10月ZEW經濟景氣指數;20:30,美國公佈9月新屋開工及營建許可;22:00關注9月成屋簽約銷售指數。
英偉達GTC AI大會在柏林開幕;第33屆APEC財長會在香港舉行。12:15,歐洲央行首席經濟學家連恩在上海發表講話。
時段 | 代碼 | 公司 |
美股盤前 | MMM | 3M |
美股盤前 | GM | 通用汽車 |
美股盤前 | GE | GE航空航天 |
美股盤前 | RTX | 雷神技術 |
美股盤後 | SPCX | SpaceX |
美股盤後 | NFLX | 奈飛 |
港股盤後 | 03750 | 寧德時代 |
港股盤後 | 02631 | 天嶽先進 |
港股盤後 | 03200 | 大族數控 |
港股 | 00941 | 中國移動披露前三季度業績 |
市場將關注SpaceX上市後的第二份財報,重點包括星鏈、航天及AI相關業務的收入結構、盈利與現金消耗,以及大型基礎設施項目的資本需求。奈飛則重點觀察廣告業務、用戶與內容投入的平衡。
週三(10月21日)|黃仁勳演講、特斯拉與Meta財報
韓國公佈10月前20天進出口數據;14:00,英國公佈9月CPI等數據;22:30,美國公佈EIA原油庫存。
17:00至19:00,黃仁勳發表GTC主題演講。16:00,歐洲央行執委奇波洛內講話;21:00,英國央行行長貝利講話。
時段 | 代碼 | 公司 |
美股盤前 | IBM | IBM |
美股盤前 | T | AT&T |
美股盤前 | NEE | NextEra Energy |
美股盤前 | TMO | 賽默飛世爾 |
美股盤前 | ABT | 雅培 |
美股盤前 | PM | 菲利普莫里斯 |
美股盤後 | TSLA | 特斯拉 |
美股盤後 | META | Meta |
美股盤後 | LRCX | 泛林集團 |
美股盤後 | TXN | 德州儀器 |
美股盤後 | SAP | SAP |
特斯拉此前披露第三季度汽車交付超過48.6萬輛、儲能部署達13.7GWh。財報將揭示交付增長對應的收入、汽車業務利潤率與現金流表現;Robotaxi、FSD和新車型部署亦是電話會焦點。Meta的廣告收入、AI產品商業化、資本開支、費用和後續收入指引,則將檢驗其能否在擴大AI投入的同時維持盈利能力。
週四(10月22日)|韓國央行決議、美債競拍、西部數據與Bloom Energy業績
韓國央行公佈利率決議;00:00,歐洲央行行長拉加德講話。
美國財政部進行20年期國債競拍,需求表現可能影響美債收益率,並傳導至科技成長股和黃金。金融街論壇閉幕,英偉達GTC進入最後一天。
時段 | 代碼 | 公司 |
北京/香港/新加坡時間中午 | NOK | 諾基亞 |
美股盤前 | SPOT | Spotify |
美股盤前 | AAL | 美國航空 |
美股盤前 | PG | 寶潔 |
美股盤前 | LMT | 洛克希德-馬丁 |
美股盤後 | BE | Bloom Energy |
美股盤後 | WDC | 西部數據 |
美股盤後 | NEM | 紐曼礦業 |
港股 | 00728 | 中國電信公佈前三季度主要運營數據 |
西部數據將公佈2027財年第一季度業績,雲廠商採購、大容量硬盤需求、產品組合及定價是關鍵。Bloom Energy與NextEra Energy的業績,可交叉觀察數據中心供電、電網投資和能源轉型項目的景氣度。
週五(10月23日)|全球PMI、美國通脹預期、ESMO開幕、美國運通財報
07:30,日本公佈9月CPI及核心CPI;14:00,英國公佈9月零售銷售;隨後法國、德國、歐元區和英國公佈10月PMI初值。
20:30,加拿大公佈8月零售銷售;21:45,美國公佈10月標普全球製造業及服務業PMI初值;22:00,公佈密歇根大學消費者信心指數及一年期通脹預期終值。
ESMO大會在馬德里開幕,會期至10月27日;全球開發者先鋒大會暨國際具身智能技能大賽在上海舉行,會期至10月25日。
時段 | 代碼 | 公司 |
美股盤前 | AXP | 美國運通 |
美股盤前 | SLB | 斯倫貝謝 |
港股 | 00762 | 中國聯通公佈前三季度主要財務及經營指標 |
美國運通的消費額、逾期率及信貸損失準備,將爲高收入消費者支出與信用風險提供線索;斯倫貝謝則可反映國際油氣勘探開發預算和能源服務訂單。
二、重點事件解讀
英偉達GTC與科技巨頭財報聯袂登場:AI交易迎來雙重驗證
英偉達GTC大會將於10月20日至22日在柏林舉行。市場將關注英偉達是否披露新架構信息,以及歐洲數據中心、主權算力和工業AI項目的合作規模。黃仁勳的演講緊接Meta、特斯拉等公司的密集業績披露,因而對AI交易具有更強的情緒與基本面意義。
若英偉達釋放強勁需求信號,而Meta的資本開支與廣告收入增長、特斯拉的自動駕駛和儲能部署能夠相互印證,近期圍繞AI投資回報的疑慮可能緩和。反之,若企業投入繼續增加但商業化及利潤指引偏弱,高估值科技股的壓力仍可能延續。
半導體鏈的財報將提供更細顆粒度的答案:泛林集團反映晶圓廠設備投資及存儲客戶擴產節奏;德州儀器反映工業、汽車終端的庫存、產能利用率和毛利率;西部數據則檢驗雲廠商採購是否繼續轉化爲存儲訂單與盈利增長。
APEC財長會與利率線索:財政、金融穩定和債市共同影響風險偏好
第33屆APEC財長會於10月20日至21日在香港舉行,爲該會議首次在香港舉辦。市場可關注數字基礎設施融資與金融合作議題是否形成具體安排。
美聯儲處於10月27日至28日議息會議前的靜默期,官員不會通過公開講話引導預期。週五美國PMI和密歇根通脹預期,將與週四20年期美債競拍共同影響收益率走勢。若經濟活動、投入成本或通脹預期偏強,利率上行壓力可能再度衝擊成長股估值。
週末關注
10月24日:Moderna與默沙東公佈個體化mRNA癌症疫苗聯合Keytruda治療術後黑色素瘤的三期詳細數據。
10月25日:巴西舉行總統選舉第二輪決選;歐洲多國開始實施冬令時。