


美債收益率上升重燃對新版60/40投資組合的理由


隨着美國政府債務拋售將收益率推高至能夠提供更具吸引力收入、並可能帶來更強未來回報的水平,美國投資者正以積極態度重新評估傳統的60%股票、40%債券投資組合策略。
自2008年金融危機以來,60/40策略一直失寵,因超低收益率使債券除資產多元化外貢獻甚微,投資者因此增加了股票權重。
隨着債券價格與股票一同上漲,顛覆了它們通常的反向關係,多元化也變得更不可靠。
但最新一輪收益率上升改變了計算。
隨着美國國債收益率曲線部分期限收益率超過5%,投資者可以從債券中賺取顯著更多收入,許多人認爲這能在債券價格進一步下跌時提供緩衝。
儘管油價上漲以及對通脹和主權債務狀況的擔憂,已將美國、德國和日本的債券收益率推高至數十年高位,許多分析師也認爲它們接近見頂。
SMBC集團駐紐約利率策略師蒙蒂·甘地表示,一系列供給驅動的通脹衝擊傷害了60/40投資組合,但當前收益率強化了配置固定收益資產的理由。
“在這些水平上,我個人認爲,實際上買債券確實更有道理,”甘地說。“你有良好的持有收益。”
美國銀行10月基金經理調查發現,投資者需要美國10年期國債收益率升至約5.9%,債券纔會變得足夠有吸引力,從而觸發有意義的股票輪出。
迪拜Three Pins Capital高級執行官拉賈特·庫馬爾運營一隻宏觀多元化策略基金。他表示,10年期美債收益率升至5.5%可能實質性放緩美國經濟,限制美聯儲進一步加息的空間,並強化鎖定當前收益率的理由。
“那些現在按兵不動的人是在等待更便宜買入,當你在一側如此過度拉伸時,這並非明智策略,”他說。
Royal London Asset Management在8月和9月初因通脹擔憂加深了債券低配,但當月晚些時候逆轉方向,稱正在“重新加回債券”,並對此前低配頭寸獲利了結。
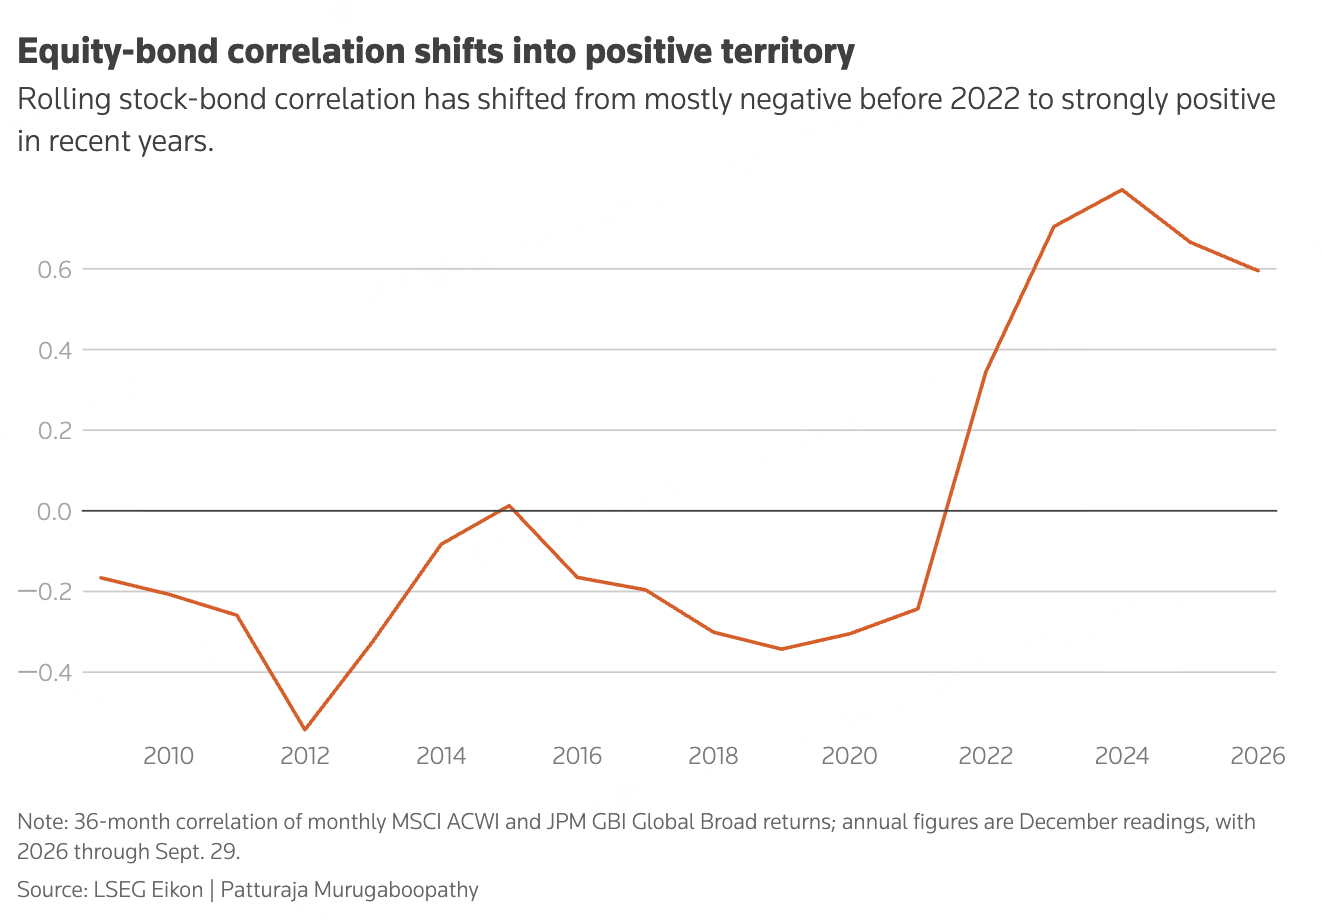
根據路透計算,截至9月底,全球股票與政府債券的滾動36個月相關性約爲0.59,而2009年至2021年的平均值爲負0.24。
資金流顯示投資者具有選擇性。LSEG Lipper數據顯示,9月投資者向短期美國政府債券基金投入145億美元,向貸款參與基金投入49億美元,同時從公司債券基金撤出49億美元,從高收益基金撤出45億美元。
“我們估計,在此輪拋售中,債券基金已變成低配久期,達到某種極端,而這種極端平均而言在隨後1至2個季度伴隨着更低的收益率,”高盛本週寫道。
這種分化表明,投資者青睞利率敏感度較低或信用敞口不同的收益策略,而非全面買入債券。
分析師表示,“40”現在已超越美國國債和投資級信用,包括證券化資產、市政債券、優先證券以及浮動利率工具,如槓桿貸款和AAA級貸款抵押債券(CLOs)。
富達分析師在一份報告中表示,槓桿貸款可以適合更廣泛的40%配置,因其浮動利率票息提供收入,同時保持低利率敏感度。
“爭論不應是60/40投資組合是否‘已死’,而是它是否已經進化,”他們說。
“曾被視作防禦性配置的‘40’,現在可以發揮更多作用,幫助管理風險、提供潛在回報來源並創造機會。”







