期權大單 | Palantir現近280萬美元遠期看跌佈局,高位謹慎看空;Moderna現620萬美元牛市看漲價差,看漲情緒升溫


一、市場概覽
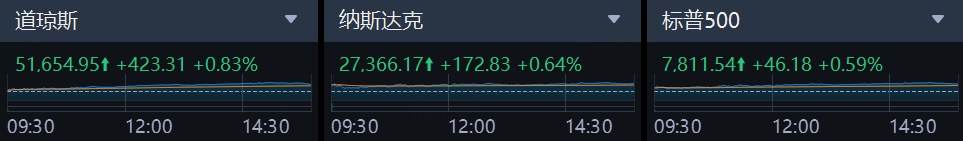
美東時間上週五,美股三大指數集體收漲,截至當日收盤,道瓊斯工業平均指數上漲423.31點,漲幅0.83%,報51654.95點;標普500指數上漲46.15點,漲幅0.59%,報7811.51點;納斯達克綜合指數上漲172.83點,漲幅0.64%,報27366.17點。
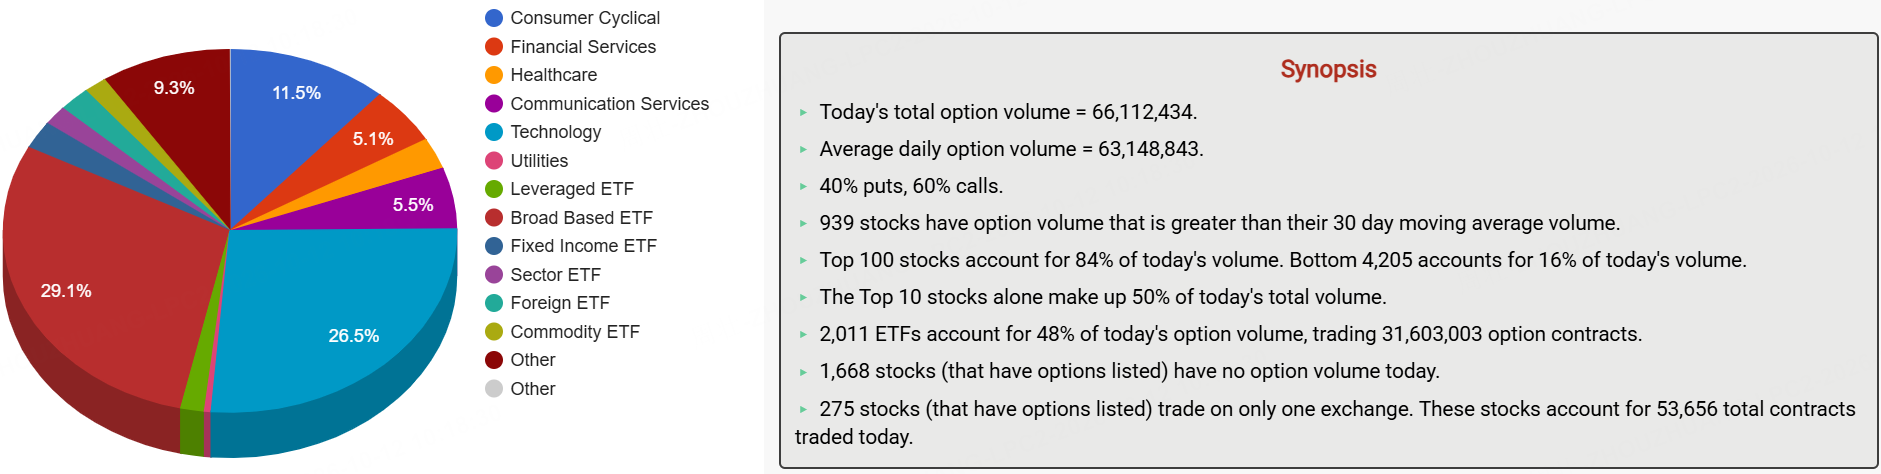
期權市場總成交量6611.24萬張合約,高於90日均量(6314.88萬張合約),其中看漲期權佔比60%。
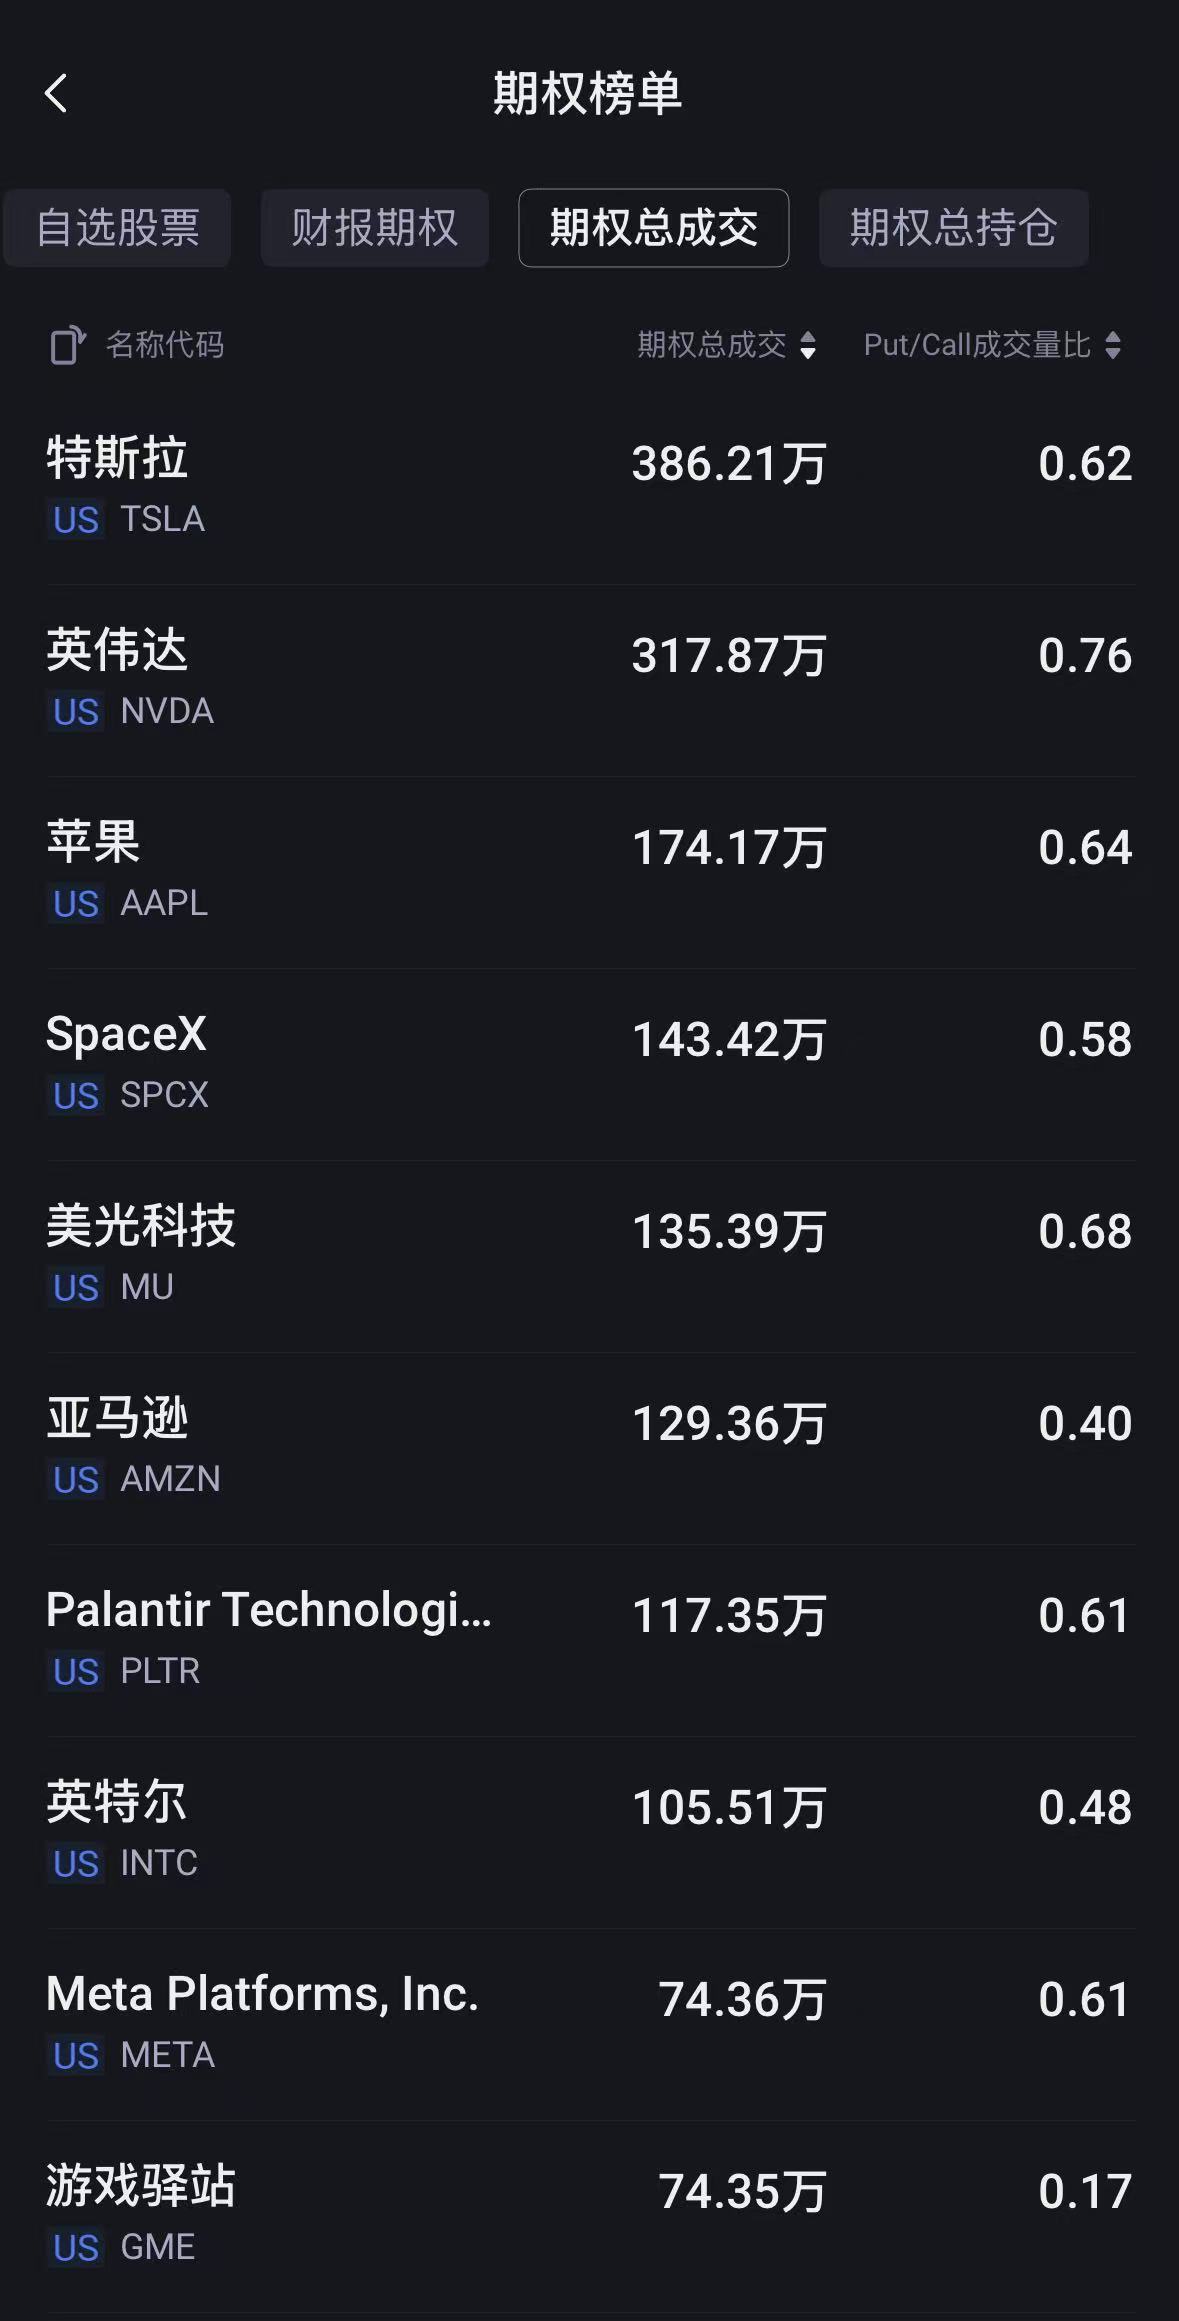
二、期權成交總量TOP10
Palantir收報209.05美元,漲5.17%。當日PLTR期權市場出現一筆近280萬美元的遠期Put大單,疊加淨收款接近180萬美元的熊市看漲價差,展示大單以防禦性和偏空方向爲主,反映大資金在高位區域謹慎看空。
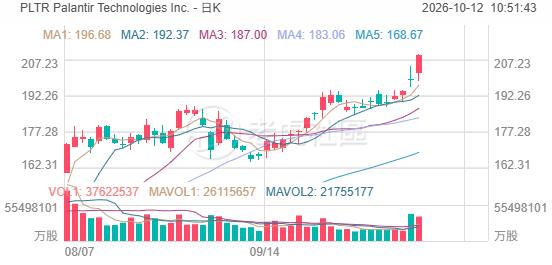
Palantir當前隱含波動率(IV)爲61.05%,IV百分位爲57.37%,處於中性區間,說明當前期權隱含波動水平相較歷史並不算極端,整體定價處於相對合理的範圍內;同時IV/HV比率爲2.68,表明隱含波動率明顯高於歷史波動率,期權價格中仍包含較高的未來波動預期。Call/Put成交量比爲1.64,顯示當日成交結構中看漲期權數量相對佔優,但結合大單方向看,成交活躍並不等於資金情緒偏多,仍需關注大額交易背後的真實意圖。
一筆規模達278.50萬美元的PUT買入是當日展示大單中的最大單腿空頭押注,交易者買入2027-03-19到期的170.00 PUT,屬於虛值看跌期權。該筆長週期虛值PUT買單,體現出資金願意爲未來數月的下行風險提前支付較高權利金,策略含義更偏向明確的方向性看空或中長期保護性對沖。考慮到行權價明顯低於現價,這類倉位通常不是爲了短線波動,而更像是在爲未來潛在回撤、估值壓縮或事件擾動做提前佈局,顯示出機構對中長期風險並未掉以輕心。
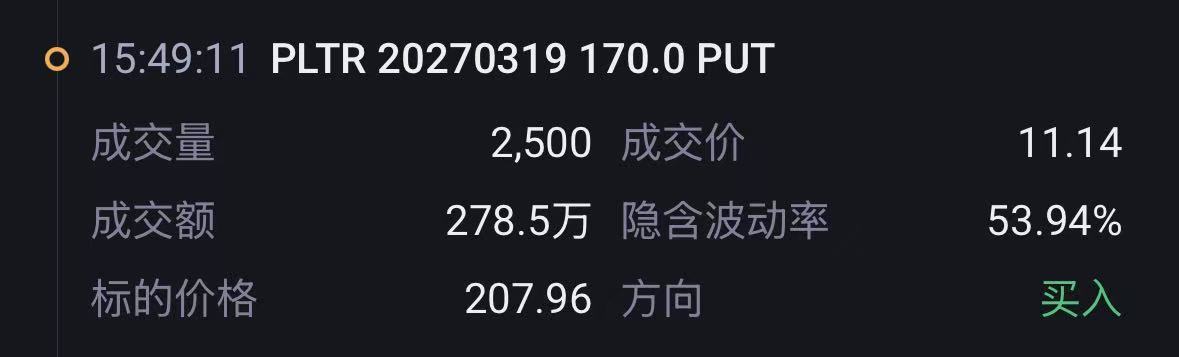
整體來看,PLTR當日大單資金情緒偏空。雖然全量大單中也存在一定看多交易,尤其有遠端CALL買入和部分賣PUT倉位提供支撐,但從展示大單的主導結構看,無論是淨收款的熊市看漲價差,還是大額長期虛值PUT買入,都明顯指向防禦和下行押注。市場情緒並非極端恐慌,而是更偏向在高位區域謹慎看空,反映出大資金對後續上行持續性持保留態度。
三、異動觀察
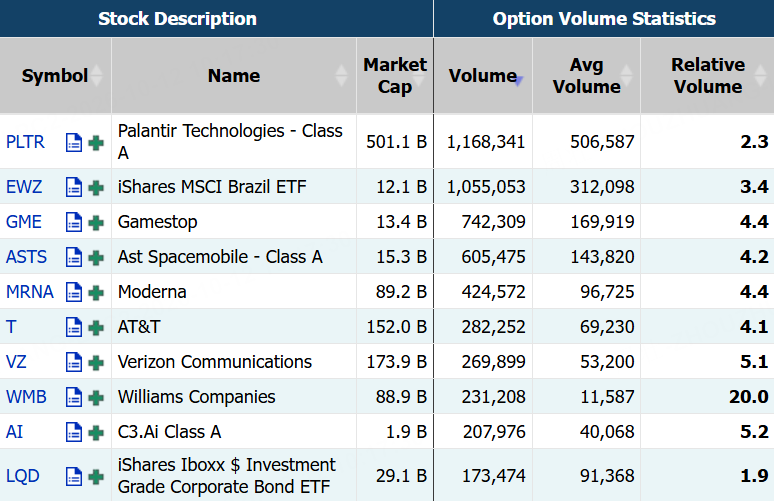
Moderna收盤報225.0美元,漲幅14.21%。當日MRNA期權市場出現數筆千萬級大單,其中一筆規模達620.00萬美元的牛市看漲價差成爲焦點,另有319.65萬美元的跨期CALL組合同步佈局,整體看漲情緒明顯升溫。
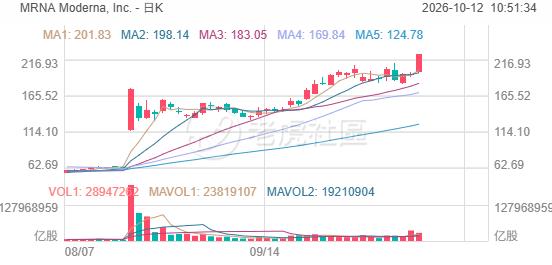
Moderna當前隱含波動率(IV)爲 109.99%,IV 百分位高達 99.20%,明顯處於歷史高位區間,說明當前市場對後續波動的預期很強,期權整體定價偏貴;同時 IV/HV 比率爲 1.47,也反映出隱含波動率相對歷史波動率存在較明顯溢價。Call/Put 成交量比爲 1.59,偏向多方。
一筆規模達620.00萬美元淨支出的牛市看漲價差,是當日最明確的偏多組合之一。該策略由買入2026-10-09到期的197.5 CALL、同時賣出同到期的207.5 CALL構成,兩腿均爲實值,體現出交易者在控制成本的前提下押注MRNA後續仍有上行空間。由於採用看漲價差而非裸買CALL,說明資金並非無限看多,而是更傾向於押注股價在未來繼續走強、但上漲目標相對集中在較明確的區間內,屬於典型的方向性偏多部署。
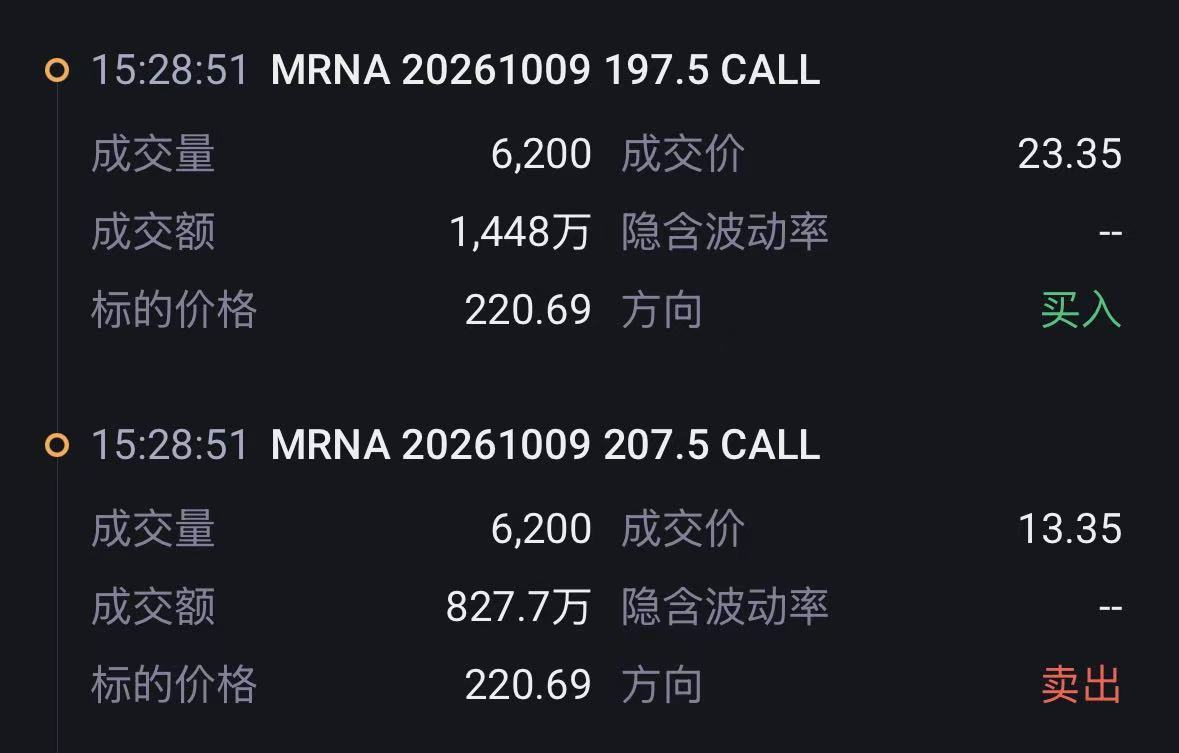
總體來看,MRNA當日大單情緒明顯偏多,且多頭力量佔據絕對主導。資金主要通過牛市看漲價差與跨期CALL組合進行佈局,顯示出機構更傾向於用結構化方式參與上漲,而不是採取簡單粗暴的單邊投機。這種大單特徵通常意味着市場對後續股價延續強勢抱有較高預期,同時也反映出交易者在看多的同時保持一定收益邊界和成本管理意識,整體屬於理性且積極的偏多信號。