期權大單 | Strategy 1.35億雙買實值Call疊加牛市價差押注上行;閃迪3.14億雙賣深度實值Call收租,看漲空間受限



一、市場概覽
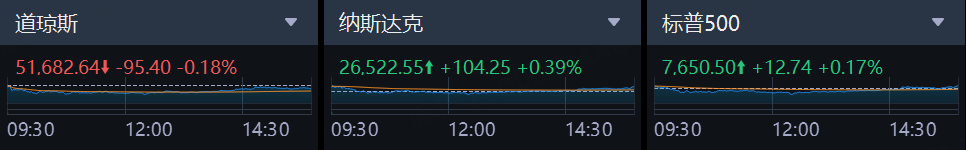
美東時間上週五,美股三大指數收盤漲跌不一,截至收盤,標普500指數收漲12.74點,漲幅0.17%,報7650.50點;道瓊斯工業平均指數收跌95.40點,跌幅0.18%,報51682.64點;納斯達克綜合指數收漲104.25點,漲幅0.39%,報26522.55點。
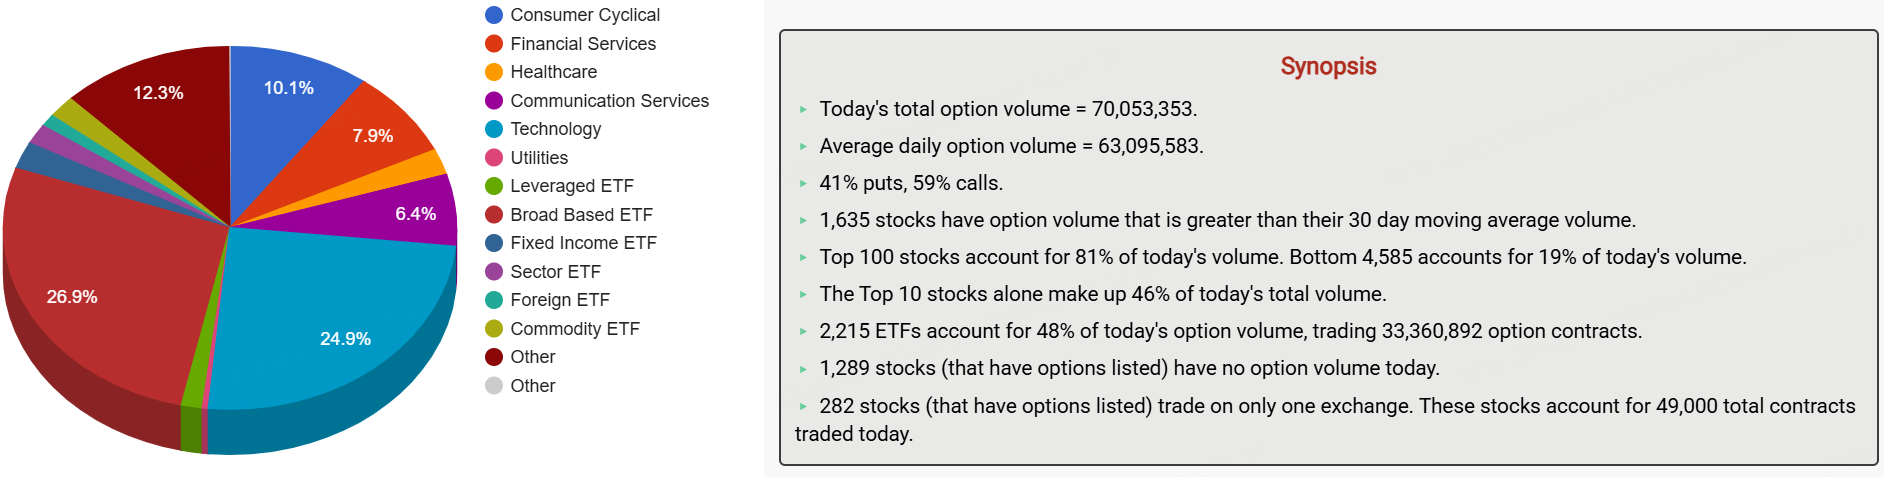
期權市場總成交量7005.34萬張合約,高於90日均量(6309.56萬張合約),其中看漲期權佔比59%。
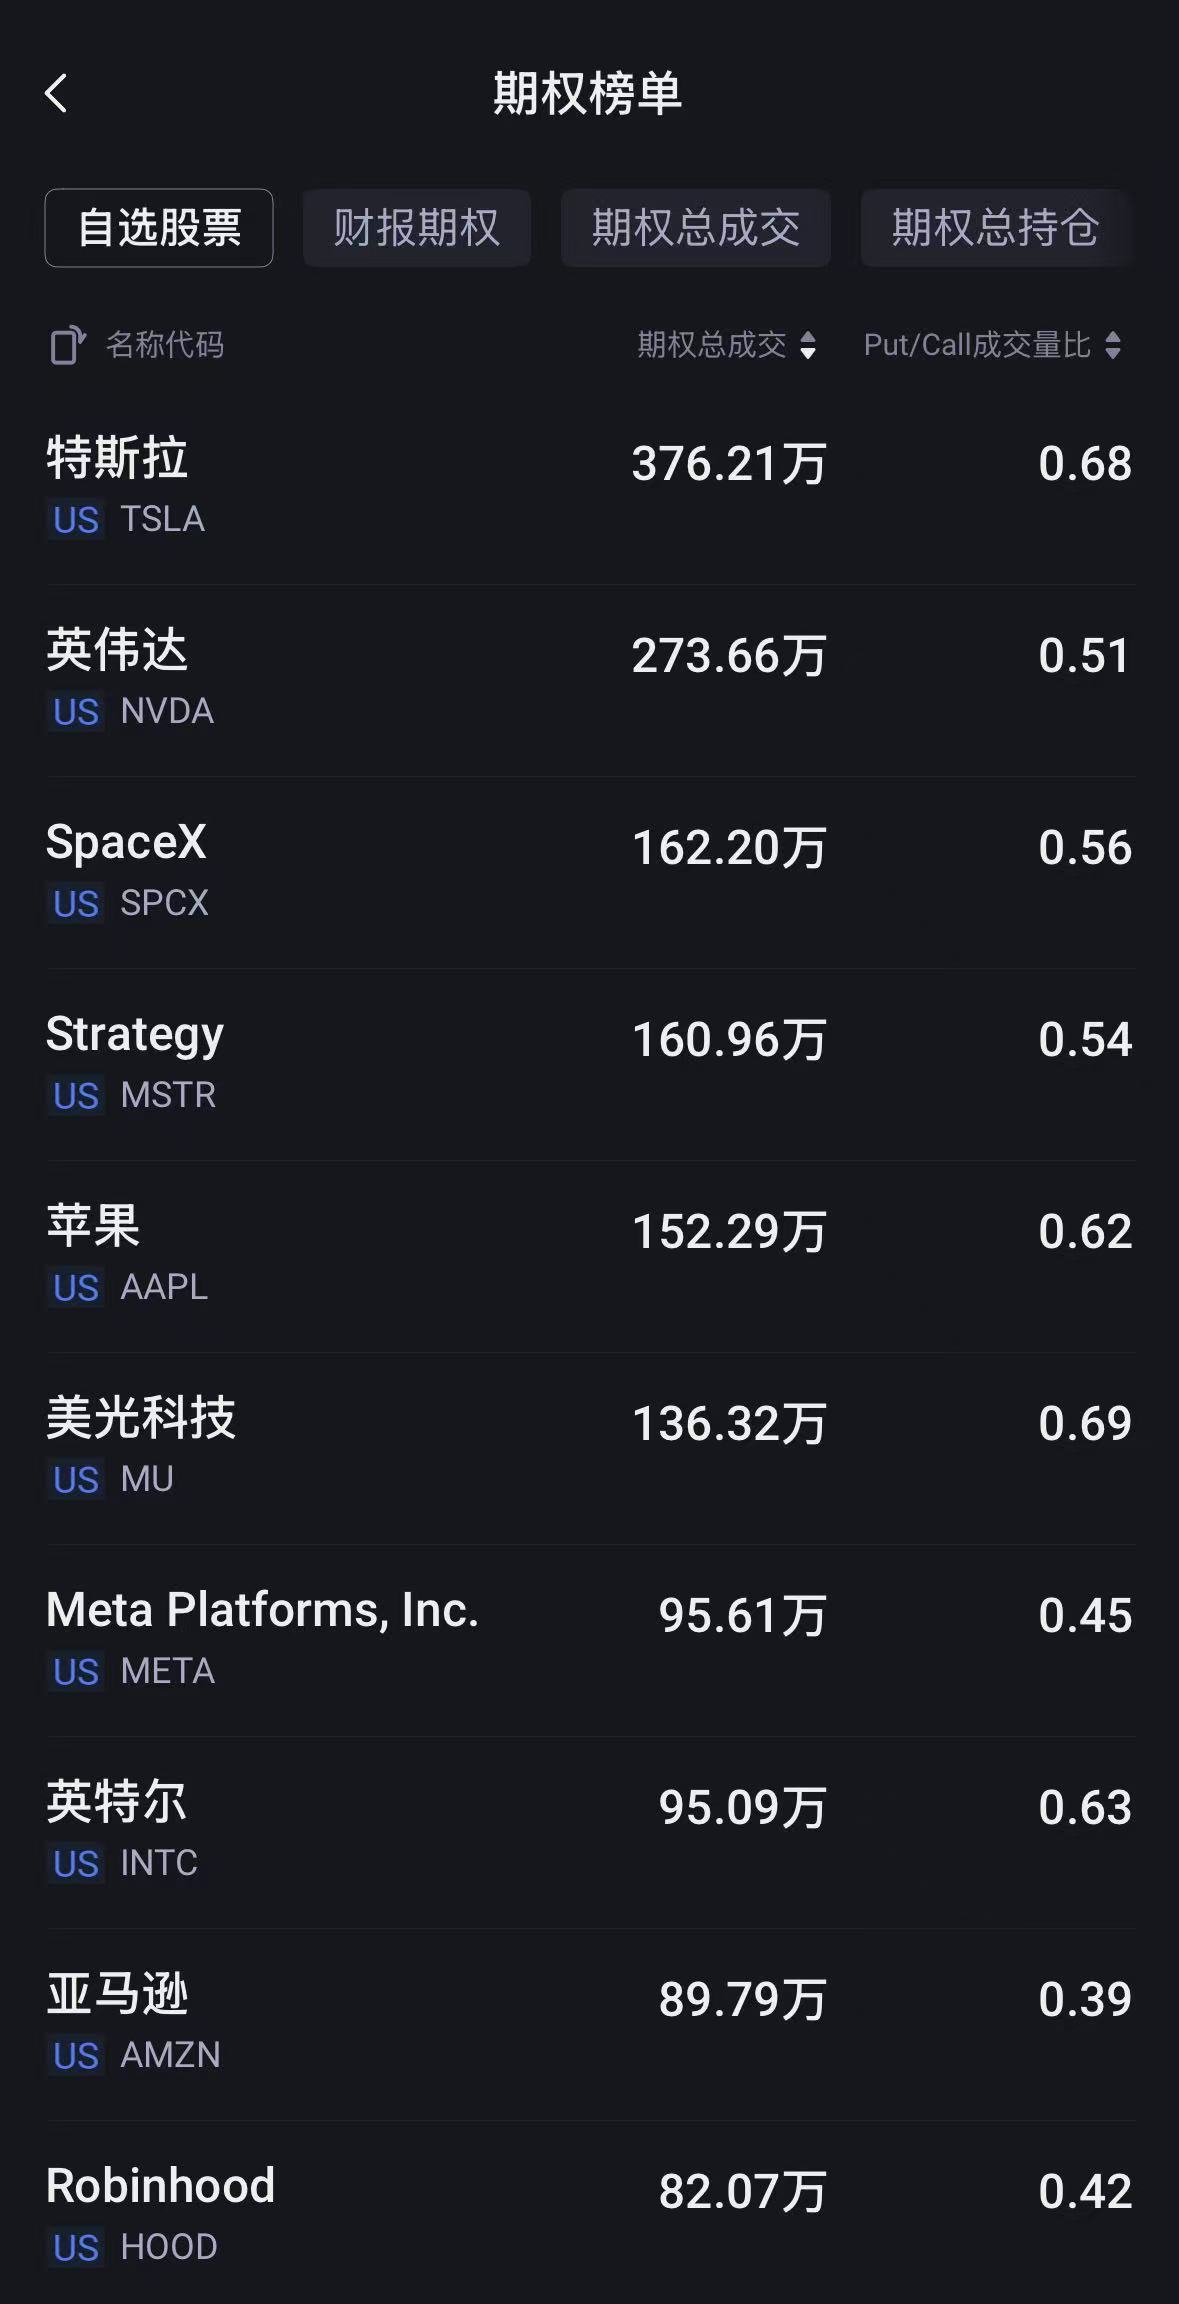
二、期權成交總量TOP10
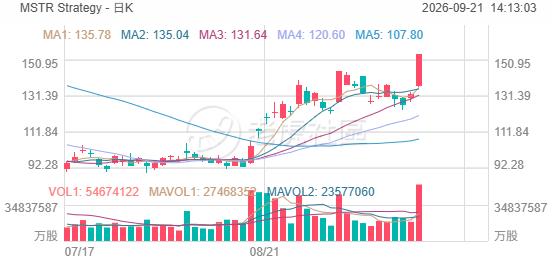
Strategy當日股價飆漲逾16%,成交額超81億美元。當日MSTR期權市場出現罕見大單異動,一筆1.35億美元的同向雙買深度實值CALL組合與一筆599.40萬美元的牛市看漲價差同時出現,大資金以高成本放大看漲敞口,整體情緒顯著偏多。
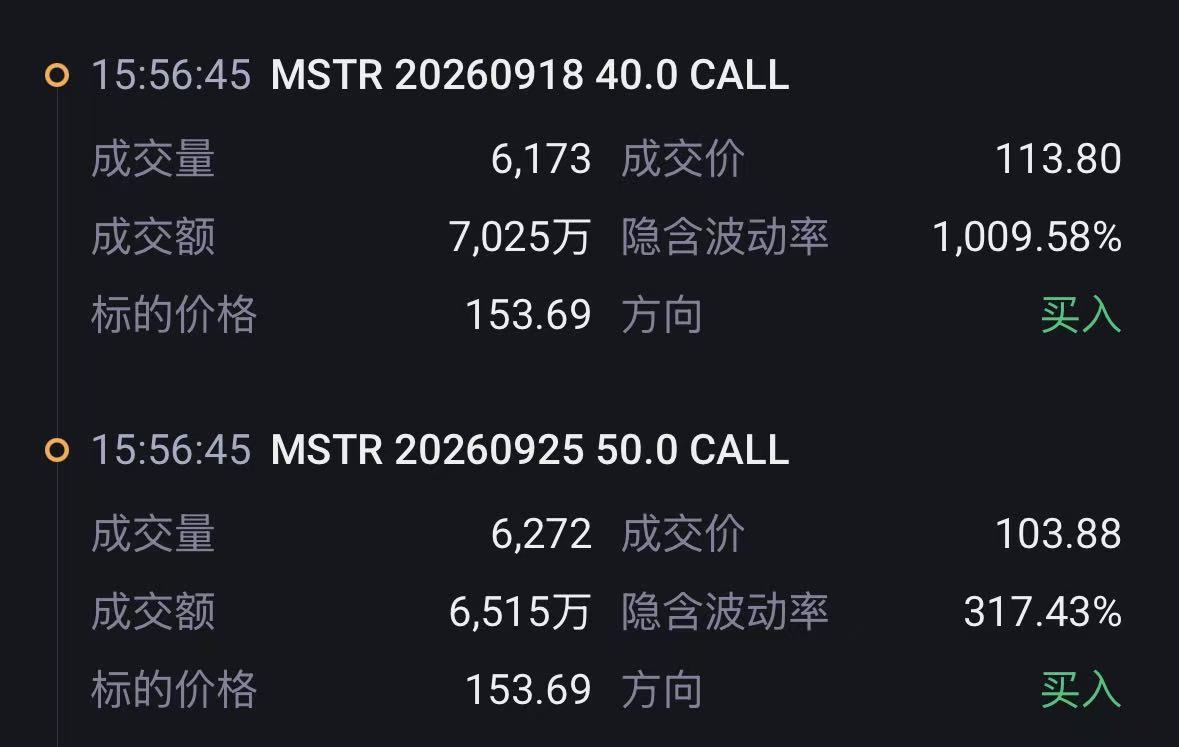
一筆規模達1.35億美元的同向雙買CALL組合,是當日最突出的方向性押注,整體爲淨支出1.35億美元。該組合分別買入2026-09-18到期的40.00 CALL與2026-09-25到期的50.00 CALL,兩條腿均處於深度實值狀態,在當前股價153.92美元之下顯著具備內在價值。這類雙買CALL並非單純收租或保護性佈局,而是以真金白銀擴大看漲敞口,體現出資金對MSTR後續延續上行的強烈預期,同時也在利用不同到期日配置,強化對中期走勢繼續走強的方向性押注。
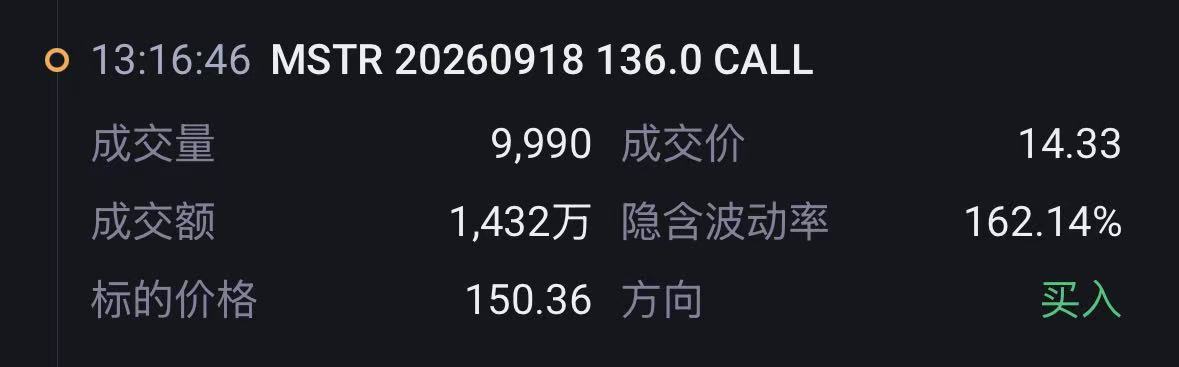
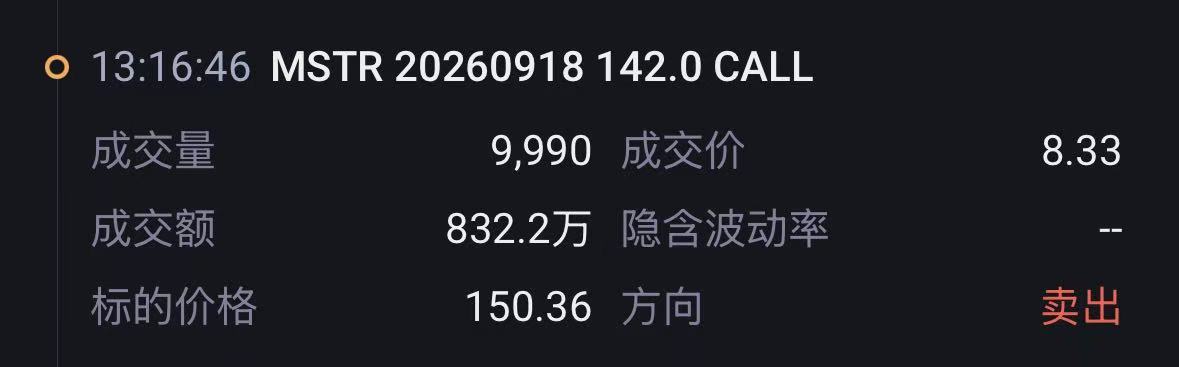
一筆規模達599.40萬美元的Bull Call Spread牛市看漲價差,同樣體現出明確偏多立場,整體爲淨支出599.40萬美元。該組合買入2026-09-18到期的136.00 CALL,同時賣出相同到期日的142.00 CALL,兩腿均爲實值CALL。這種看漲價差屬於典型的有限風險、有限收益型方向押注,說明資金並非無上限追漲,而是判斷MSTR在後續仍有繼續上行空間,但更傾向於在目標區間內獲取收益,同時通過賣出更高行權價CALL來降低建倉成本,策略意圖明顯偏向於成本受控的看多佈局。
整體來看,MSTR期權大單情緒呈現非常明確的偏多格局,且多頭優勢顯著。市場中的主導力量集中在大額CALL買入、牛市看漲價差以及賣出PUT等偏多結構上,尤其是超大規模的實值CALL組合表明資金並非試探性參與,而是在積極放大向上敞口。雖然盤中也出現部分收取權利金的CALL賣出和偏空價差,但無論從資金主線還是策略重心看,市場情緒仍明顯偏向繼續看漲,反映出大資金對MSTR後續走勢保持樂觀。
三、異動觀察
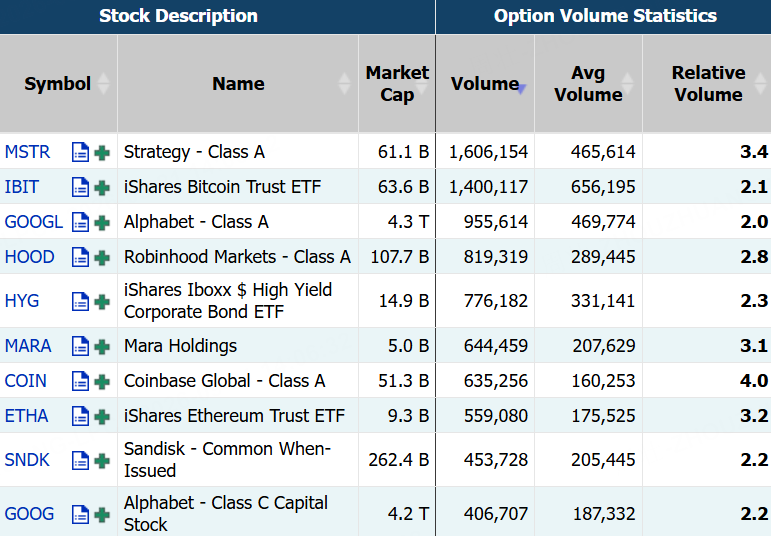
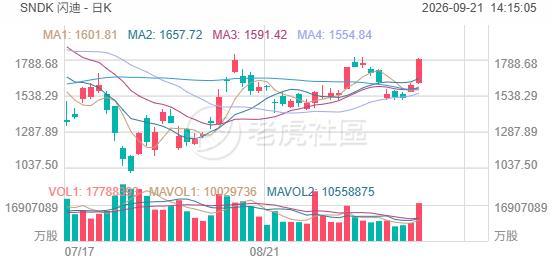
閃迪當日股價大漲近11%,成交額超308億美元。當日SNDK期權市場出現一筆規模達3.14億美元的雙賣深度實值CALL組合,成爲大單資金核心動向,整體策略以收租爲主,情緒偏空。
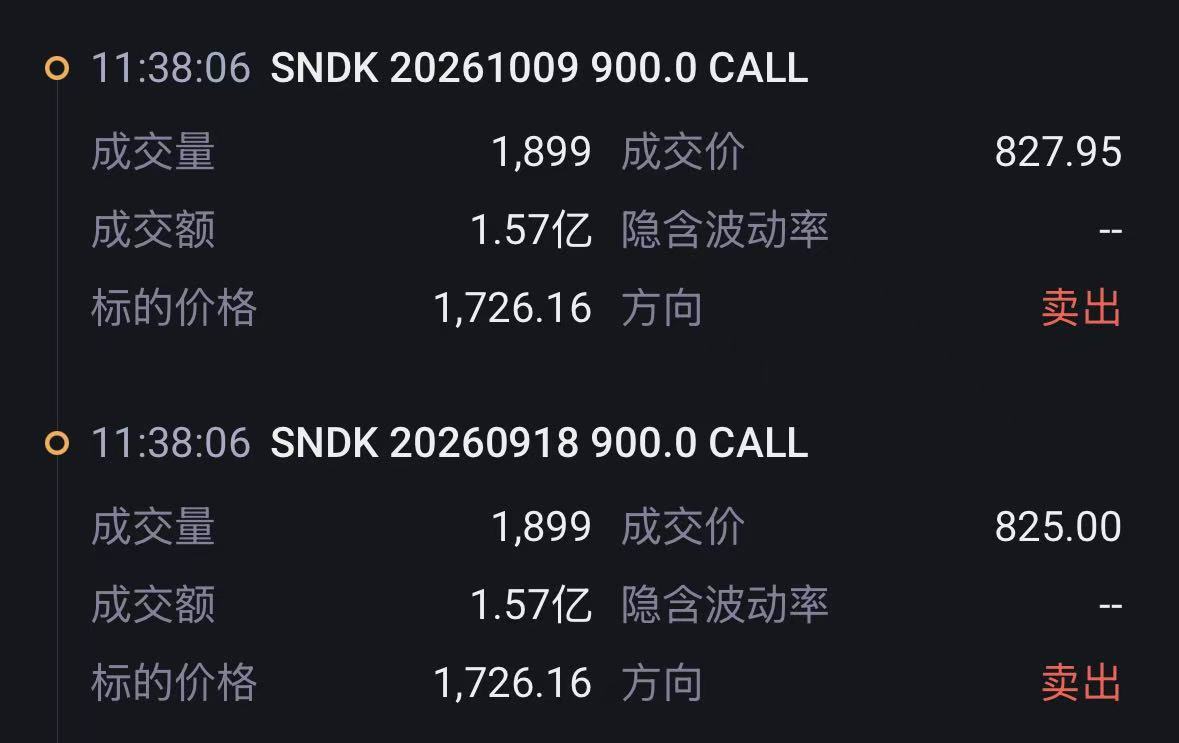
一筆規模達3.14億美元的同向雙賣CALL組合構成了當日最核心的大單交易,交易者分別賣出到期日爲2026-10-09和2026-09-18的900.0 CALL,整體爲收取權利金的跨期雙賣出策略,淨收款31389.52萬美元。由於兩條腿均爲深度實值CALL賣出,這類組合更偏向於利用時間價值衰減和波動率回落獲取收益,同時表達對後續股價大幅上行空間有限的判斷,策略意圖以收租爲主,但整體情緒上呈現中性偏空特徵。
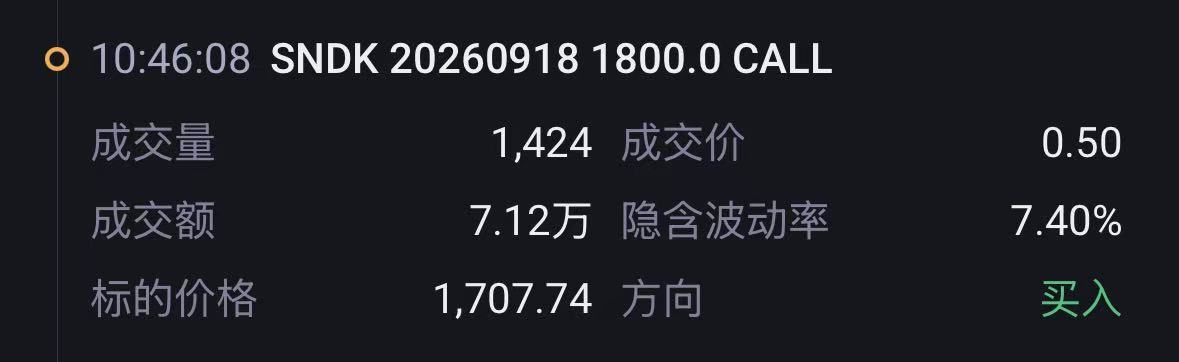
一筆規模達7.12萬美元的CALL買入則顯示出相對直接的方向性看多意圖,交易者買入的是2026-09-18到期的1800.0 CALL。以當前股價1791.82來看,該合約處於虛值狀態,說明這筆資金是在押注後續股價繼續上攻並突破行權價,屬於典型的槓桿型看漲佈局,但無論從規模還是影響力看,都明顯弱於前述大額賣出CALL組合。
整體來看,SNDK的大單資金情緒明顯偏空。主導市場的是超大規模的CALL雙賣組合,反映出資金更傾向於收取權利金、押注股價難以出現持續大幅上行,而零星的虛值CALL買盤雖然體現出一定樂觀預期,但規模過小,難以改變整體資金流向所傳遞出的謹慎偏空判斷。