


三年來首次加息後,美股反而大漲!華爾街激辯:年內再加一次,還是“一次就完”?


美聯儲本週正式打響三年多來首次加息,將聯邦基金利率目標區間上調25個基點至3.75%-4%,12名票委一致支持此次決定。
加息本身早在市場預期之內,現在真正困擾投資者的問題已經變成:這究竟是一次性的“預防式加息”,還是新一輪緊縮週期的開始?
從美聯儲最新釋放的信號來看,答案暫時偏向後者。18名官員中有16人預計今年至少還需要再加息一次,只有兩人認爲年內無需進一步收緊政策。
加息落地,美股先跌後大漲
市場對這次加息的反應頗爲戲劇性。
議息結果公佈當日,道指收跌1.21%,標普500跌0.45%;兩年期美債收益率升至4.738%,10年期美債收益率一度觸及5%,美元同步走強。
但僅僅一天後,市場迅速反轉。
週四道指上漲0.62%,標普500上漲1.14%,納指更大漲1.69%,科技股領漲;與此同時,10年期美債收益率重新跌至4.939%。
這意味着市場雖然消化了美聯儲偏鷹的政策信號,卻並未完全押注一輪持續且激進的加息週期。
沃什緊盯通脹:16名官員認爲還要加
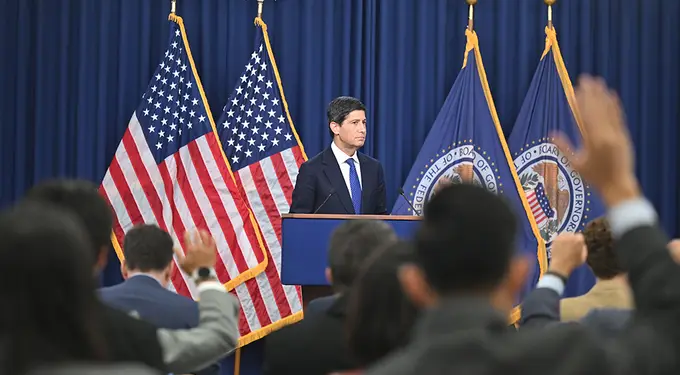
美聯儲主席Kevin Warsh會後的表態明顯將焦點放在通脹。
美聯儲認爲,目前美國經濟活動仍以穩健速度擴張,國內支出保持韌性,生產率增長強勁,資本投資亦保持穩健,但通脹仍然偏高。
最新經濟預測進一步強化了這種判斷。美聯儲將2026年PCE通脹預測中值由6月的3.6%上調至3.7%,同時將失業率預測由4.3%下調至4.1%,經濟增長預測亦有所上調。
換句話說,目前擺在美聯儲面前的是一個“不太容易停手”的組合:通脹仍高於目標,但經濟和就業又沒有明顯轉弱。
Creighton University金融學教授Robert R. Johnson因此認爲,這次行動很可能不是“一次就完”,而是進一步收緊政策的開始。
油價成爲最大變數,加息未必能解決問題
不過,支持“一次性加息”的觀點同樣存在。
原因在於,目前部分通脹並不是需求過熱造成,而是受到伊朗戰爭及能源供應衝擊影響。
Accolade Advisory行政總裁J.D. Pisula指出,如果當前通脹主要來自能源供應衝擊,美聯儲通過提高利率壓低需求,未必能夠解決真正的問題,反而可能傷害實體經濟。
這也是接下來油價走勢格外重要的原因。
如果波斯灣石油及天然氣供應逐漸恢復、能源價格回落,通脹可能自行降溫,美聯儲進一步加息的必要性也會下降。
摩根士丹利:可能最終變成“一次性加息”
摩根士丹利首席美國經濟學家Michael Gapen認爲,美聯儲目前很可能確實計劃繼續加息,因爲貨幣政策存在滯後效應,單次25個基點的調整不足以明顯改變整體經濟前景。
但計劃並不等於最終一定執行。
如果未來幾個月通脹繼續回落,美聯儲可能原本準備再次加息,卻發現經濟數據已經不再支持進一步行動。
換言之,9月加息有可能最終成爲一次“事後看來的一次性加息”——並非美聯儲現在決定只加一次,而是未來的數據令第二次加息變得沒有必要。
ING同樣持類似觀點。該行認爲,就業市場潛在疲軟、工資增速約3%、住房通脹降溫以及關稅帶來的價格壓力逐步被市場消化,都可能降低進一步加息的必要性。
即使美聯儲停手,美債收益率也未必下來
另一個值得關注的問題是:即使9月最終成爲一次性加息,也不代表市場利率一定下降。
ING仍然看淡長期美債,預計10年期美債收益率可能重新突破5%;如果通脹、財政赤字、美債發行以及AI資本開支持續對長期利率形成壓力,收益率甚至可能達到5.25%-5.5%。
這意味着即使美聯儲不再加息,企業和消費者面對的實際融資成本仍可能保持高位。
對於股市而言,高利率環境對不同板塊的影響也並不相同。高估值成長股以及高槓杆企業對利率變化更加敏感,因爲更高的折現率會壓低遠期盈利估值,同時增加企業融資成本。
不過,如果加息幅度最終有限,而美國經濟及企業盈利繼續保持增長,市場仍可能有能力消化進一步收緊政策帶來的壓力。
下一次加不加?接下來幾份數據更重要
因此,市場接下來的焦點已經不再是本週這25個基點,而是未來幾個月的通脹、就業以及能源價格。
目前美聯儲給出的基準信號明顯偏鷹:18名官員中16人預計年內至少再加息一次,而通脹預測上調、失業率預測下調,也爲繼續收緊政策提供了理由。
但另一邊,如果油價回落、就業市場進一步降溫,同時核心通脹繼續下降,美聯儲也可能沒有必要兌現點陣圖中的第二次加息。
9月加息到底是新一輪緊縮週期的第一步,還是最終成爲一次性的“風險管理式加息”,接下來幾份通脹和就業報告可能比本次議息會議本身更加重要。








