港股週報 | 消化加息衝擊!科技股企穩反彈,恒生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高


編者注:回顧上週大盤行情及重要經濟數據,覆盤港股一週熱點,關注本週港股市場機會。
- 消化聯儲局加息衝擊!科技股企穩反彈,恒生科指漲近2%
- 北水周內爆買港股逾120億港元,加倉智譜、百度
- 香港發佈首個五年規劃,人工智能列爲戰略產業
- 黃仁勳“炸裂”指引點燃芯片股情緒!天數智芯狂飆35%,兆易創新漲11%
- 利潤率比肩戴爾?聯想周漲20%再創新高,高管稱公司被低估
一、一週大盤迴顧(9.14-9.18)
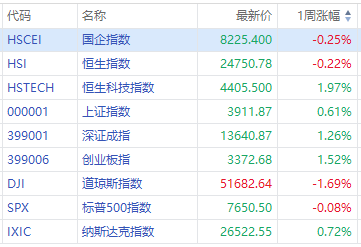
港股方面,恒生指數本週跌0.22%,報24750.78點;恒生科技指數本週升1.97%,報4405.5點;國企指數本週跌0.25%,報8225.4點。
美股方面,本週標普500指數跌0.08%,報7,650.50點;道瓊斯指數跌1.69%,報51,682.64點;納斯達克指數升0.72%,報26,522.55點。
A股方面,本週上證指數累升0.61%,報3911.87點;深證成指累升1.26%,報13640.87點;創業板指累升1.52%,報3372.68點。
- 南向資金追蹤|近兩週連續逆勢加倉超320億港元 短線買入智譜和百度減持阿里
據Wind數據顯示,南向資金本週累計淨買入120.08億港元,資金面延續近期逆勢流入表現,但較上週少流入約81億港元。盤面上,本週港股弱勢震盪,恒指周跌幅達0.22%。南向資金保持流入,已連續10個交易日淨流入,合計買入約321.13億港元。
個股方面,近7天南向資金:
大幅淨買入:智譜72.13億港元;百度集團-W 42.61億港元;長飛光纖光纜15.30億港元。
大幅淨賣出:阿里巴巴-W 19.64億港元。
二、市場熱點回顧
- 聯儲局加息25基點!點陣圖:19名官員中有16位預計2026年應再加息
聯儲局17日宣佈加息25個基點,自2023年7月以來首次加息;其聲明稱加息有助於通脹更及時回到目標。鷹派信號引發市場連鎖反應,最新點陣圖顯示,18名官員中16人預計今年至少還有一次加息、其中4人預計還有兩次,8人料明年加息一次,但沃什再度拒絕給出點陣圖;聯儲局同時上調今明兩年GDP增速預期、下調失業率預期、上調今年通脹預期。
- 香港發佈首個五年規劃,人工智能列爲戰略產業
香港特區政府發佈首份五年規劃(2026—2030年),以人工智能和大灣區融合爲核心設定六大目標,力爭GDP保持合理增長,並將研發開支佔比目標定爲2030年後達到3%。人工智能被列爲戰略產業,政府將推進算力基礎設施建設、賦能各行業轉型;金融領域則強化離岸人民幣樞紐地位、優化證券市場,吸引更多內地及海外龍頭企業赴港上市。
- 黃仁勳“炸裂”指引點燃情緒!港股存儲、半導體股周內再飆升,天數智芯狂飆35%,兆易創新漲11%
黃仁勳此前關於英偉達明年芯片銷量將“翻兩倍”的表態提振了半導體市場的樂觀情緒,港股存儲、半導體股周內再飆升,天數智芯狂飆35%,愛芯元智漲24%,兆易創新漲11%,聖邦股份、瀾起科技漲9%,中芯國際、華虹宏力漲逾2%。
- 加息不改黃金長期看漲預期,高盛、瑞銀目標價均看至5400美元
高盛表示,儘管美聯儲加息,仍維持2027年底黃金價格預測爲每盎司5400美元。瑞銀策略師Giovanni Staunovo認爲,實際利率上升及美元走強將短期壓制金價,並可能引發黃金ETF資金流出,但全球債務膨脹、美元中期走弱預期及美聯儲明年降息前景仍支撐長期需求。瑞銀預計金價2026年底達到4600美元,2027年3月、6月及9月分別升至5000、5200及5400美元,並維持央行年度購金量750至1000噸的預測。
- 外交部長王毅同美國國務卿魯比奧通電話
中共中央政治局委員、外交部長王毅17日同美國國務卿魯比奧通電話,雙方着重就兩國高層交往進行了深入討論。王毅表示,一段時間來,中美關係總體沿着兩國元首確定的建設性戰略穩定軌道前行,這有利於回應國際社會的期待。王毅強調,元首外交是中美關係的定盤星。雙方要本着平等、尊重、互惠的精神,籌備好下階段高層交往,加強溝通、推進合作、管控分歧,尊重彼此核心利益,發出中美致力於推進建設性戰略穩定關係、共促世界和平與發展的正面信息。
- SEC試點美股鏈上交易!比特幣再破8萬美元
美國證券交易委員會(SEC)於當地時間週四發佈了一項爲期五年、附帶嚴格條件的“創新豁免”,首次爲許可制AMM模式下的代幣化NMS股票鏈上交易提供專項聯邦豁免路徑,爲代幣化美股在鏈上交易劃定合規邊界。比特幣受此利好週五大漲5%重回8萬美元上方。
- 中國8月新增社融1.66萬億元,M2同比7.5%低於預期
2026年1-8月社會融資規模增量累計爲23.91萬億元,比上年同期少2.64萬億元,預期243720億元,前值222500億元。結合前值計算可得,8月社融規模增量爲1.66萬億元。2026年8月末社會融資規模存量爲464.8萬億元,同比增長7.2%。
2026年8月末,廣義貨幣(M2)餘額356.81萬億元,同比7.5%,預期7.6%,前值7.7%;狹義貨幣(M1)餘額115.77萬億元,同比4.1%,預期4.1%,前值4%;流通中貨幣(M0)餘額14.83萬億元,同比11.2%,前值11.6%。M2-M1剪刀差爲3.4個百分點,較7月末的3.7個百分點收窄0.3個百分點。
三、公司熱點回顧
- 聯想周漲20%股價再創新高!高管稱公司“完全被市場低估”
聯想集團周內飆升20%,股價報37.58港元再創歷史新高!CFO鄭孝明稱“我們現在市值只有戴爾的七分之一,但是從我們的規模和淨利潤來看,完全是被市場低估了。”鄭孝明稱,聯想集團的利潤率提升比較快,考慮到行業競爭,未來仍將平衡增長與利潤。從長期來看,預計淨利潤率可達5%至8%,能達到戴爾的水平。
相關閱讀:聯想市值超4600億港元!年內累計漲幅超300%,CFO曾稱“完全被市場低估”
- 車企“去寧化”愈演愈烈!寧德時代H股周跌6.8%,股價自高點回撤逾30%
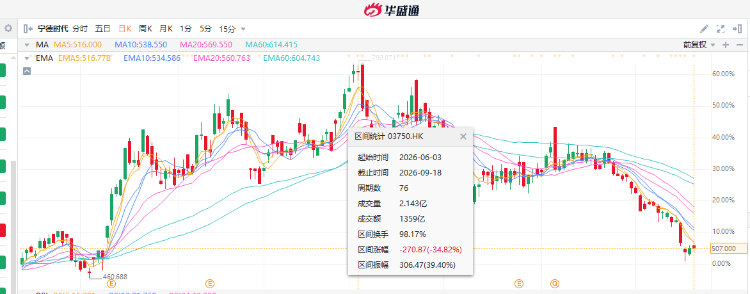
寧德時代H股周跌6.8%,已從此前最高接近800港元跌至507港元,累計跌幅逾30%。且若短期內無法止跌,或在本月創下登陸港交所以來的最大月度跌幅。趨勢上看,寧德時代股價自進入9月後加速下行,多家車企在電池供應上出現多元化的戰略變化,引發了市場的一系列擔憂。
相關閱讀:寧德時代H股自高點回撤逾30%,理想、小米等車企接連調整電池供應鏈,龍頭護城河生變?
- 廣汽集團周漲14%,籌劃購買一汽股份持有的某整車合資公司部分股權
廣汽集團周漲14%,消息面上,公司此前公告稱,公司與中國第一汽車股份有限公司簽署《意向協議》,籌劃以發行股份方式購買一汽股份持有的某整車合資公司部分股權,並募集配套資金。本次交易預計構成重大資產重組及關聯交易,不構成實際控制人變更及重組上市。
- 金斯瑞生物科技周漲21%,股價再創階段性新高,公司與禮來TuneLab™達成合作
金斯瑞生物科技周漲21%,股價再創階段性新高,消息面上,公司訂立協議與 Eli Lilly and Company(禮來,一家於紐約證券交易所上市的跨國製藥公司( $LLY )創立的AI驅動(AI/機器學習)藥物發現協作平臺 Lilly TuneLab ™ (TuneLab)達成合作。根據協議,集團將以優惠費率向 TuneLab參與企業提供溼實驗室服務,助力生成實驗數據,將AI預測轉化爲生物學證據數據。
- 智譜以零息+溢價轉股形式融資50億美元,主要用於算力基礎設施與模型研發;公司上調年末ARR指引25%至30億美元
智譜宣佈完成約50億美元(人民幣約335億元)融資,包括約20億美元股份配售(配售價714港元,折讓約9.96%)及約30億美元零息可轉債(初始轉股價892.50港元,溢價約12.55%)。距上次7月配售融資約40億美元僅兩個月,資金主要流向下一代GLM模型研發與算力基礎設施。
智譜將2026年末ARR指引從24億美元上調至30億美元、增幅約25%。融資主要用於算力擴容,公司已與多家國內外頭部雲服務商簽署收入分成協議,GLM系列模型以託管API形式部署,相關分成收入將於10月起確認;To B側的CoWork訂單已超10億元,網絡安全場景率先落地。
- 車企動態密集釋放!比亞迪計劃在歐洲佈局四座工廠,理想i9正式上市,賽力斯接過問界主導權
比亞迪擬在歐洲建設 3 座整車廠 + 1 座電池廠,收購多國閒置產能支撐海外擴張,項目短期不會落地。理想i9於9月1 日上市,售價 36.98 萬元,搭載多項自研技術;機構預估年內交付 2.2 萬輛,有望改善產品毛利率。
鴻蒙智行調整合作模式,問界交由賽力斯主導產品與營銷,華爲提供賦能,其餘品牌仍由華爲主導;賽力斯上半年虧損 17.17 億元,8 月銷量同比近乎腰斬。
- 攜程集團-S 26Q2受處罰費用影響,錄得淨虧損24億元
26年第二季度,攜程集團-S實現淨營業收入人民幣157億元,同比增長6%;經調整EBITDA爲人民幣46億元,較去年同期的49億元有所下降。 本季度,因國家市場監督管理總局反壟斷處罰,公司確認約52億元一次性費用,因此錄得淨虧損24億元;若不考慮反壟斷處罰影響,淨利潤爲27億元。攜程集團誠懇接受行政處罰決定,正在依法依規落實各項整改要求,並將持續健全長效治理機制。
- 四方精創:延遲全球發售及港股上市
四方精創發佈公告,經考慮多項因素(包括當前市場狀況),公司目前已決定延遲全球發售及建議於香港聯合交易所有限公司主板上市。有關國際發售的國際承銷協議將不會訂立,因此有關香港公開發售的香港承銷協議將不會成爲無條件。延遲全球發售的決定不會影響公司當前的業務,且公司致力於發展及擴充其業務。同時,公司及聯席整體協調人正在審慎評估全球發售及上市的更新時間表。
四、下週新股、財報預告及重要經濟數據
港股財報季高峰期已過,可關注下週四的次新股梅卡曼德機器人業績。
新股方面,下週2只新股上市,通過聆訊5家,遞表2家;四方精創本週宣佈延遲全球發售及港股上市。
下週重點經濟數據及事件方面可關注:
| 日期 | 重點經濟數據 | 重點經濟事件 |
| 9.21(週一) |
|
|
| 9.22(週二) |
|
|
| 9.23(週三) |
|
|
| 9.24(週四) |
|
|
| 9.25(週五) |
|
|
以上就是本週港股覆盤,祝您週末愉快!
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。