10年期美債正經歷100多年來最糟糕的表現,爲什麼投資者仍在買入債券?



關鍵要點
截至週三收盤,彭博綜合債券指數(Bloomberg Aggregate Bond Index)今年以來按總回報計算下跌了1.6%。
10年期美國國債收益率本週突破5%,創下19年來的最高水平。
美國債券基金已經連續71周錄得資金流入,而且資金主要集中在短期債券基金。
投資者希望,債券市場這段歷史上罕見的糟糕時期最終會結束。然而,進入2026年後,投資者並沒有因爲等待市場困境過去而完全避開債券。
根據道瓊斯市場數據,截至週三收盤,彭博綜合債券指數——相當於債券市場中的標普500股票基準——今年以來按總回報計算下跌了1.6%。
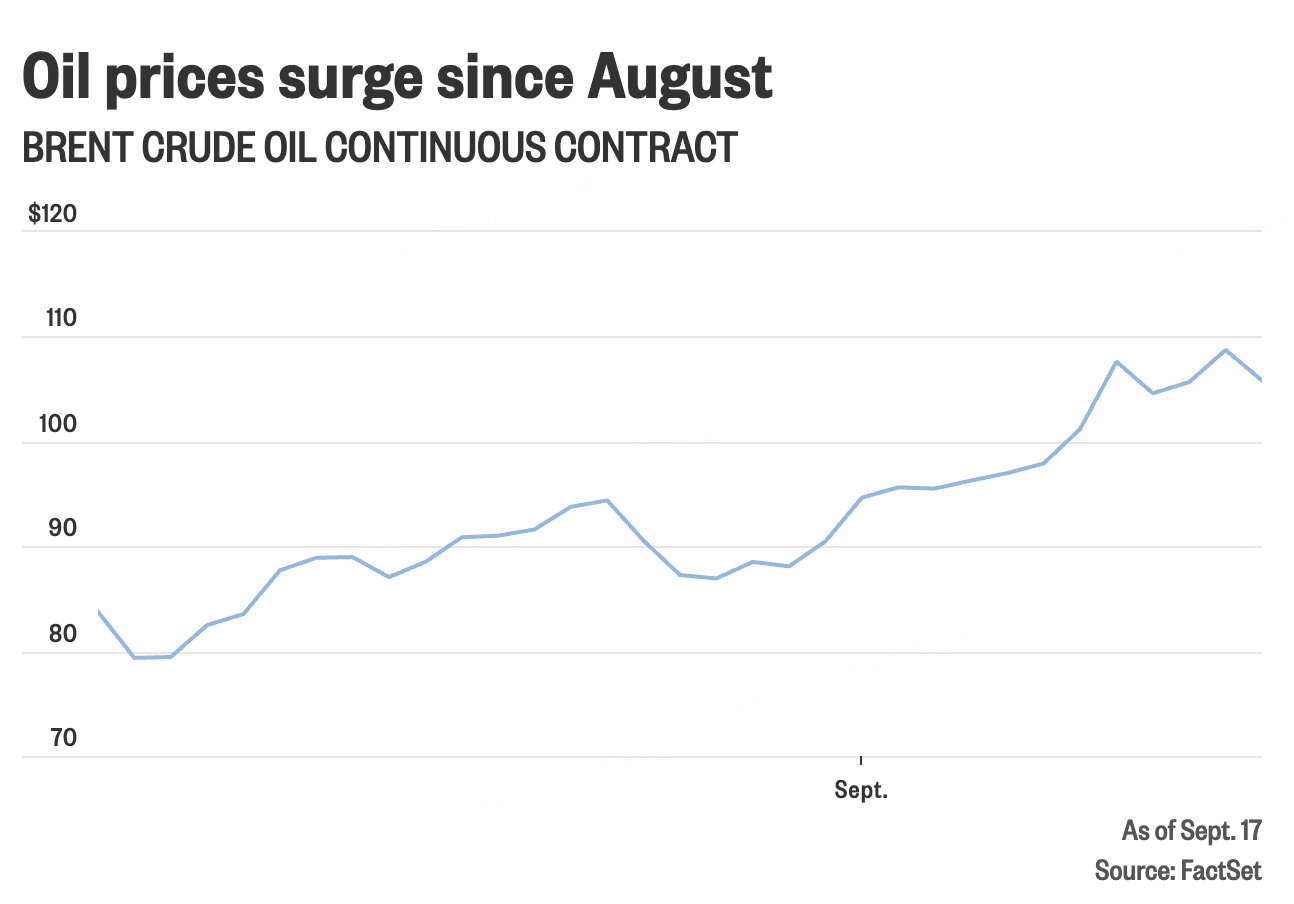
今年早些時候,該指數的回報率曾在正負之間反覆波動,但隨着全球原油價格在8月份上漲至接近每桶100美元,彭博債券指數的表現開始持續惡化。
彭博綜合債券指數包含美國國債、公司債券、抵押貸款支持證券以及其他政府支持的債務,但不包括超短期美國國庫券(Treasury bills)。
油價上漲會推高通脹,從而損害債券的價值,尤其是長期債券,因爲當生活成本上升時,固定收益能夠購買到的東西會減少。
美聯儲在新任主席凱文·沃什(Kevin Warsh)領導下,本週三年來首次加息,以應對通脹。沃什表示,經濟能夠承受撤出一定程度的貨幣政策寬鬆。
“美聯儲和市場已經對通脹持續高於目標水平的時間失去了耐心。”DWS美洲固定收益業務負責人喬治·卡特倫博(George Catrambone)表示。
他指出,持續至今的伊朗戰爭也已經成爲一個問題,而這場戰爭持續的時間已經超過了許多人的預期。
美聯儲加息——或者連續加息——並不能讓更多石油從波斯灣流出。
然而,自2020年以來第二輪加息週期的開啓,已經緩解了長期美國國債遭遇的拋售壓力。
至關重要的10年期美國國債收益率本週突破了5%,並創下19年來的最高水平。這一收益率已經從2月底伊朗衝突爆發時的約4%大幅上升。
當週三被問及美國國債遭遇拋售的問題時,沃什提到了全球各地的“熱點地區”,以及其他幾個正在對“世界上最重要的資產”施加壓力的因素。
他說:
“它是無風險資產,世界上幾乎所有資產的價格都與它存在關聯。”
根據道瓊斯市場數據,週四10年期美國國債收益率下降5.7個基點,至4.946%,創一週以來最低水平。
不過,富國銀行投資研究所全球固定收益策略聯席主管布萊恩·雷林(Brian Rehling)表示,10年期國債收益率升至5%已經引起投資者關注。
雷林表示:
“收益率越高——至少對於新增資金而言——把資金投入債券就越具有吸引力。”
EPFR流動性分析師溫斯頓·楚(Winston Chua)的數據顯示,美國債券基金目前已經連續71周錄得資金流入。
這些資金主要流向美國短期債券基金。在此期間,短期債券基金獲得的資金已經達到其資產規模的12.2%,即1399億美元;相比之下,美國長期債券基金僅獲得相當於其資產規模2.9%的資金流入,即193億美元。
楚表示,這種資金流入發生在短期債券表現基本持平的情況下,而美國長期債券基金的淨資產值則已經下跌接近5%。
當收益率突然大幅上升時,投資組合中那些提供較低利息收入的舊債券可能會失去價值。
債券收益率上升,債券價格就會下跌。
高盛策略師週四繪製了10年期美國國債過去五年的滾動回報率,並認爲這是一個多達一個多世紀以來最糟糕的回報時期。
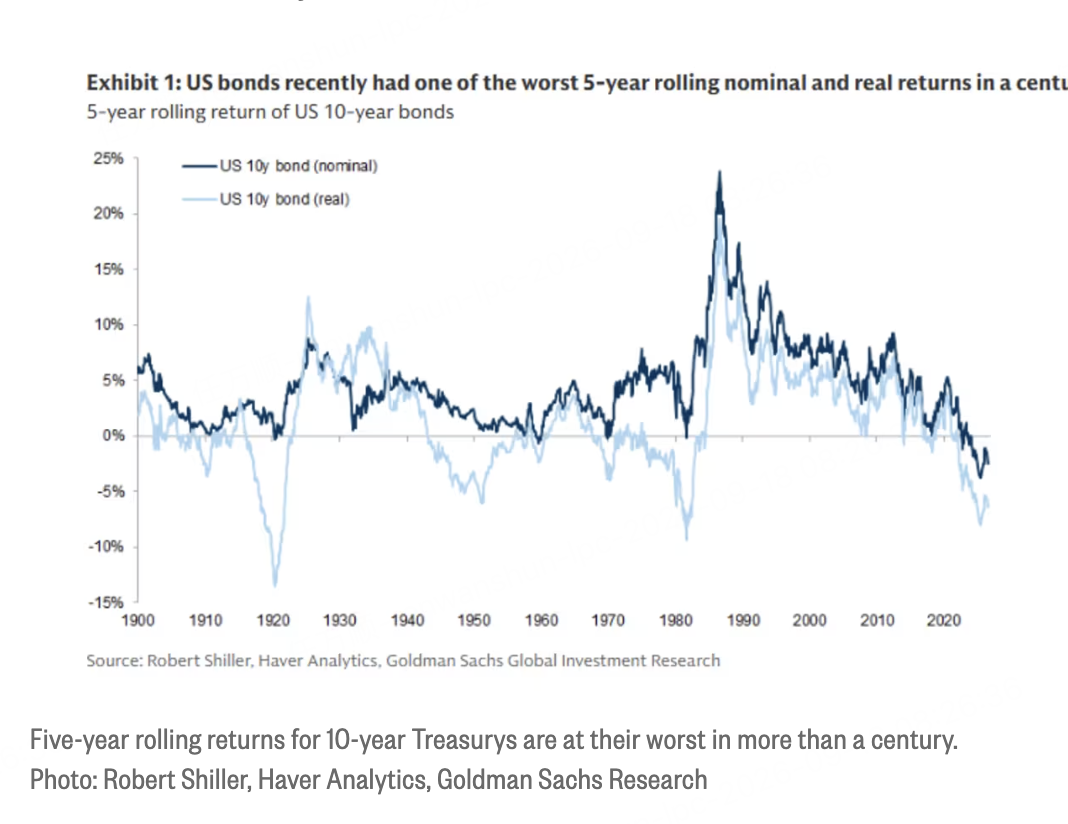
而且,這還沒有考慮通脹因素。
由克里斯蒂安·穆勒-格利斯曼(Christian Mueller-Glissmann)領導的高盛策略團隊寫道:
“從實際回報來看,它們的表現幾乎與第一次世界大戰後、第二次世界大戰後以及20世紀70年代的情況一樣糟糕。”
債券市場中的虧損清楚地顯示出通脹對於投資者而言可能有多麼具有破壞性,即便過去近四年的股票牛市已經爲許多家庭帶來了巨大的財富增長。
這種市場動態也凸顯了長期維持超低利率政策所帶來的風險,因爲寬鬆的借貸環境往往會催生資產泡沫。
五年前,10年期美國國債收益率大約只有1.3%。
Discipline Fund創始人兼首席投資官、同時也是投資顧問和ETF管理人的卡倫·羅奇(Cullen Roche)表示:
“10年期美國國債過去五年的滾動回報率很低並不令人意外,因爲平均收益率一直處於低位,而且五年前的利率風險更加突出。”
不過,羅奇補充說:
“隨着收益率上升、價格下跌,這類資產也變得更加具有吸引力。”
這有點類似於購買一輛價格更低的二手車,然後一直開到報廢;隨着時間推移,舊債券和二手車的價值下降速度都會放緩。
但債券有一個重要特點:無論它在公開市場上的價格是多少,它每年都按照發行時確定的條件產生相對固定的利息收入。
當然,新發行債券擁有更高的初始收益率,這有助於提供更多利息收入,同時也提供更強的下行保護。
不過,通脹風險依然存在,伊朗戰爭未來將如何發展也仍然存在不確定性。
美聯儲週三表示,通脹率可能在今年年底達到約3.7%,並且要到2029年才能重新回到2%的目標水平。
羅奇表示:
“現在依然可以肯定地說,長期債券存在風險,但它們已經變得更具吸引力,而短期債券則已經變得非常具有吸引力。”