美國正在失去避險地位嗎?爲什麼全球央行正在把黃金撤出紐約



核心要點
荷蘭央行在決定將黃金從紐約轉移出去時,提到了地緣政治動盪。
挪威規模達2.4萬億美元的石油基金提出計劃,削減美國國債持倉,並將其整體政府債券持倉比例從70%降至50%。
全球央行轉移黃金之際,黃金價格自2022年俄羅斯烏克蘭衝突以來大幅上漲。
美國作爲全球金融避險天堂的地位,開始與特朗普爲推進其政治議程而不斷升級的經濟和軍事威脅發生衝突。
荷蘭央行上週在決定將黃金從紐約轉移出去時,援引了“地緣政治動盪”。挪威規模達2.4萬億美元的石油基金也提出了一項計劃,擬削減美國國債持倉,並將整體政府債券持倉比例從70%降至50%,該基金的一名發言人表示。
特朗普發起的大規模關稅戰去年震驚了全世界。隨後發生的是:今年1月,委內瑞拉領導人尼古拉斯·馬杜羅(Nicolás Maduro)被抓獲;2月,美國與伊朗衝突爆發;8月底,美國又宣佈計劃控制委內瑞拉超過650億桶的石油資源。
與此同時,美國還不斷挑釁歐洲盟友和北約盟友,推動接管格陵蘭島及其自然資源的行動也在持續,最近美國與加拿大之間的貿易戰更進一步升級。
那麼,世界是否已經不再像過去那樣信任美國了?
“這更多是特朗普行爲非理性的問題,”GlobalData TS Lombard首席美國經濟學家史蒂文·布利茨(Steven Blitz)表示。他指的是特朗普上週五發出的威脅:如果美聯儲不大幅降息,美國將削減與“某些國家”的貿易。
“誰能保證他不會突然決定,這些存放在紐約的黃金不能被運走?”布利茨在談到特朗普時說道。
他指出,這種情況真正發生的概率看起來很低,但各國央行考慮潛在風險也並沒有錯——至少在特朗普第二任期於2029年1月結束之後,美國政策更加明朗之前都是如此。
“在此期間,荷蘭把黃金運出去是否明智?答案是:是的,我可以理解。”布利茨補充道。
各國長期以來一直將黃金作爲儲備資產——既將其作爲安全保障和投資工具,也將其視爲一種可以兌換成現金的實物資產。
二戰結束後,各國開始將更多黃金儲存在紐約聯邦儲備銀行的黃金金庫中。法國最近已經出售了其存放在紐約的最後一批黃金,同時對黃金儲備進行了升級,並實現了相當於150億美元的收益。德國則在特朗普第一任總統任期內進行了大規模黃金轉移。
“我認爲這更多是關於控制權,而不是地理位置的問題,”貴金屬經銷商American Hartford Gold總裁馬克斯·貝克爾(Max Baecker)表示。“各國央行希望確保,在需要的時候,它們能夠獲得並調動自己的黃金。”
一名白宮官員表示,二戰後美國所建立的全球領導地位——正是這種領導地位促使各國最初將黃金存放在紐約聯儲——在特朗普任內依然穩固。
除了黃金之外,美國國債長期以來也是各國央行青睞的資產類別之一。由於央行通常不像機構投資者或個人投資者那樣對價格波動敏感,它們在市場中的穩定持倉反過來可以提升某類資產的吸引力。
根據世界黃金協會的最新數據,美國擁有超過8,000噸黃金,是全球黃金儲備最多的國家,其後依次爲德國、法國和意大利。
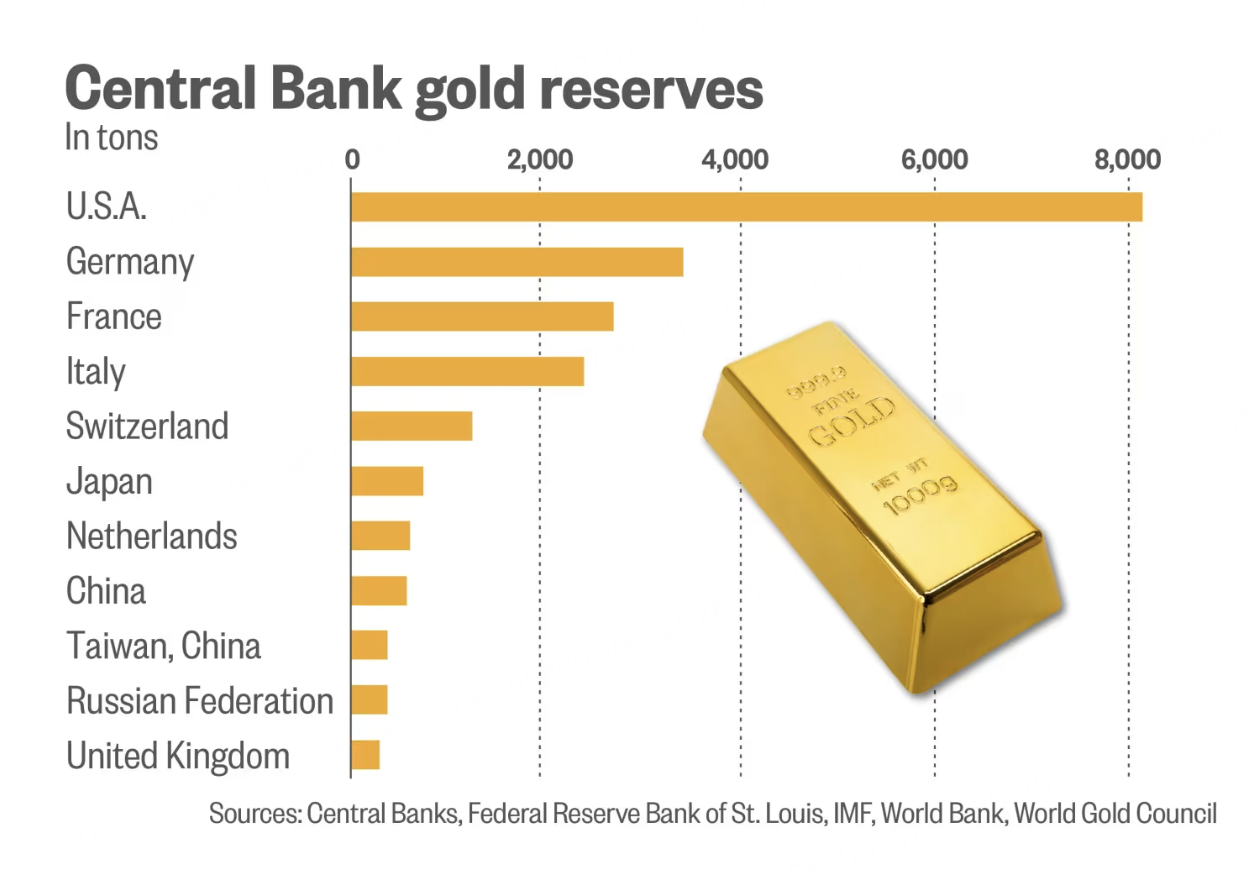
荷蘭的黃金儲備接近1,300噸,相當於其全部儲備的約55%。
各國央行轉移黃金之際,黃金價格自俄羅斯2022年與烏克蘭衝突以來大幅上漲。黃金期貨價格在今年1月一度創下每盎司約5,600美元的歷史紀錄,四年前還只有約2,000美元。不過,FactSet數據顯示,近期黃金價格徘徊在每盎司約4,477美元附近。
“我對黃金的建議是:持有一些黃金並沒有太大壞處,尤其是如果它能夠讓你晚上睡得更安穩,”Plante Moran Investment Advisors首席投資官吉姆·貝爾德(Jim Baird)表示。
但貝爾德並不建議把所有資金都投入黃金,然後“埋在後院裏”。
他指出,儘管美國國債規模今年夏天已經達到40萬億美元,但“國債是壞街區裏最好的房子”這一說法依然成立。
“儘管我們存在各種問題,但還有哪個市場能像美國國債市場一樣深厚、流動性充足?答案是沒有。”貝爾德表示。
市場對美國債務的擔憂,以及伊朗戰爭導致油價上漲並進一步引發通脹的風險,都是基準10年期美國國債收益率大幅上升的原因。
10年期美債收益率在今年9月升至約4.8%,而中東衝突爆發後的3月份,其水平約爲4%。
如果收益率繼續上升,可能會出現更大的問題——其中包括:隨着市場對美國以及美聯儲控制通脹能力的信心不斷下降,美國國債可能面臨買家不足的問題。
“我會關注它是否突破5%,並且在5%以上維持一兩週甚至更久,”Hightower Advisors首席投資策略師斯蒂芬妮·林克(Stephanie Link)表示。“這將是一個非常值得關注的信號。”
外國投資者在美國國債市場中的作用早已開始下降。
在2008年全球金融危機之後,外國投資者持有的美國國債佔整個市場的比例曾達到接近56%的峯值;而到了去年,這一比例已經降至約31%。
“過去,當市場走勢偏離得太遠時,人們就會開始問:是不是應該買美國國債?”Edwards Asset Management首席投資官鮑勃·愛德華茲(Bob Edwards)表示。
但由於通脹仍然是一個問題,他表示,如今他正引導客戶轉向“無聊的”高股息股票,同時建議他們在人工智能相關股票大幅上漲之後,適當降低投資組合中的風險。
Apex Fintech Solutions風險部門副總裁邁克·特雷西(Mike Treacy)表示,近年來,美國政府一直維持着非常龐大的財政赤字,而市場對此的反應就是10年期和30年期美國國債收益率不斷上升。
“隨着長期利率不斷走高,對黃金本身的需求也會增加。”他指出。
不過,美國全球金融地位受到的任何損害,都可能只是暫時的。
“今天成立的事情,兩個月後可能就完全不同了,更不用說兩年後了。”特雷西表示。他提到了今年11月即將舉行的美國中期選舉。
“地緣政治是週期性的。”他補充道。