


財報前瞻 |“超預期”已成標配?英偉達Q2營收、淨利料翻倍,三大催化打破“利好兌現”魔咒?


華盛資訊8月24日訊,萬衆矚目的英偉達2027財年第二季度財報,將於8月26日(週三)美股盤後公佈。
根據彭博一致預期:
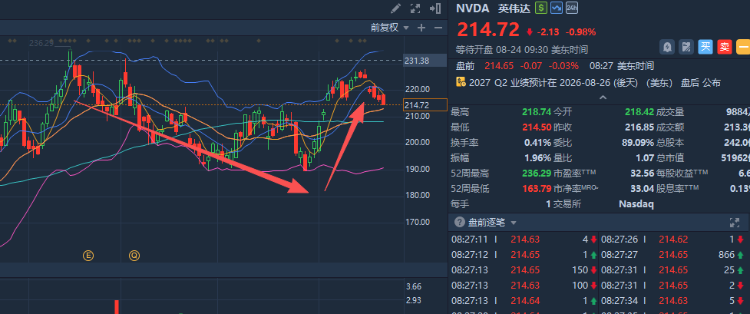
英偉達Q2營收預計達917.5億美元,同比增長96%;
經調整淨利潤預計達506.4億美元,同比增長96%;
GAAP每股收益預計爲2.15美元,同比增長99%。
回顧在過去四個季度,英偉達業績公佈後的首個交易日股價無一例外均出現下跌。對已經習慣英偉達“超預期”的市場來說,僅僅交出一份好成績或許還不夠。這次財報真正的懸念在於:Rubin能否順利接棒Blackwell?毛利率能否守住75%?黃仁勳又將如何回應愈演愈烈的“循環融資”爭議?
股價高位回調,財報能否穩住?
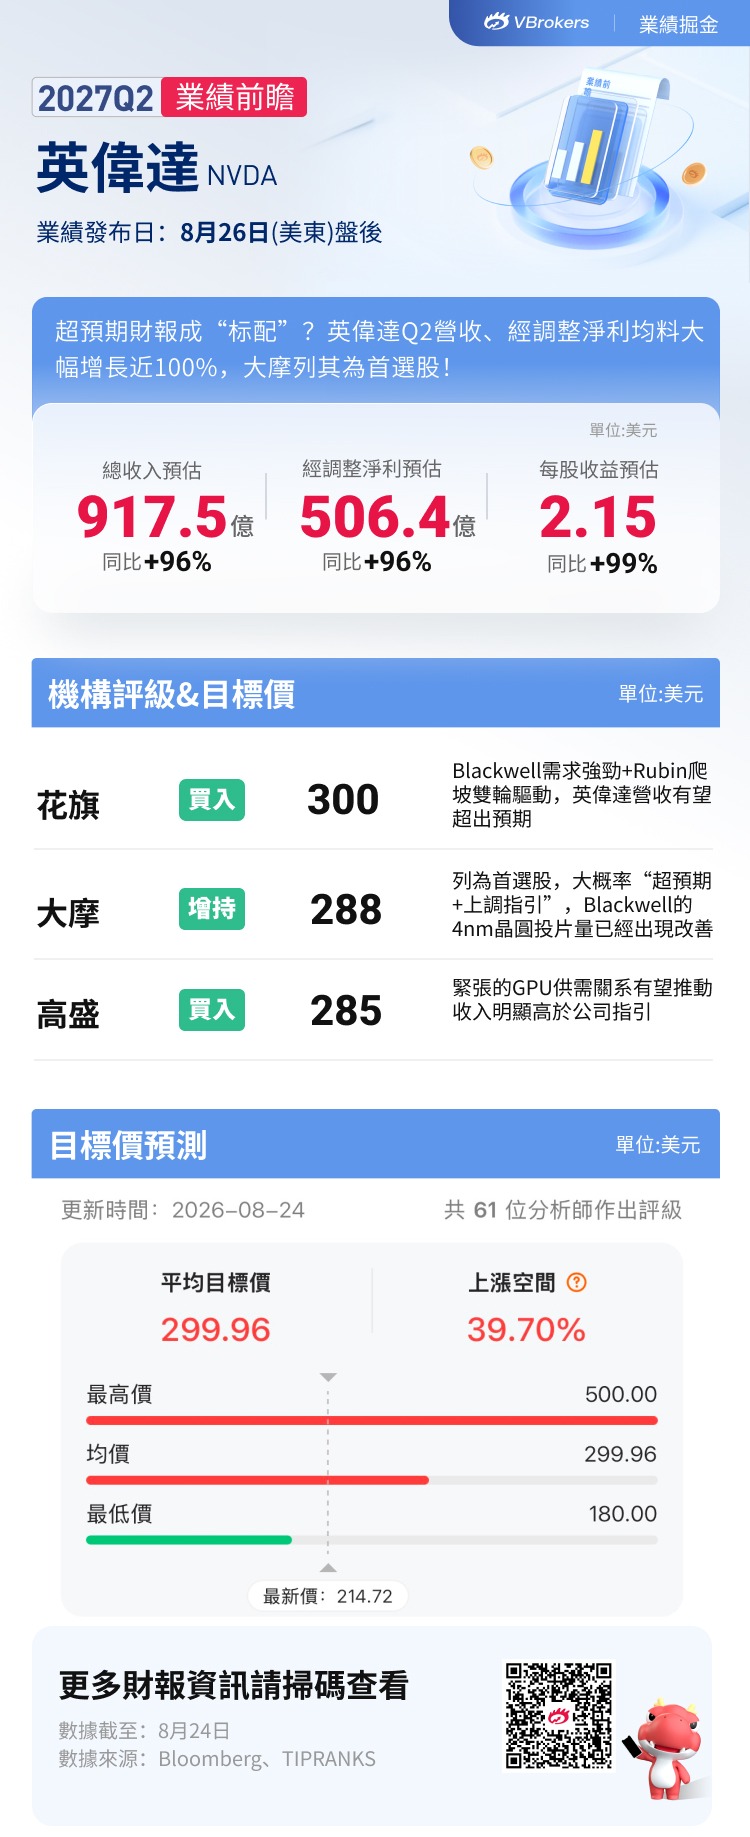
上一季財報公佈前,英偉達股價已經升至歷史高位,市場對公司的要求,也由“超預期”提高至“大幅超預期”。即使英偉達交出營收816億美元、同比增長85%的亮眼成績,財報公佈後股價仍進入調整。
6月,市場開始質疑鉅額AI資本開支能否真正轉化爲收入和利潤,資金同時由英偉達等平臺龍頭轉向存儲、光通信等供應緊張、漲價彈性更高的硬件環節。7月底,有關英偉達擬爲OpenAI數據中心提供鉅額融資擔保的消息,又引發“循環融資”爭議。英偉達股價由5月高點累計回撤約15%。
微軟和亞馬遜財報隨後成爲轉折點。微軟Azure收入增長43%,並預計下一季度增速進一步升至45%;亞馬遜AWS收入增長37%,創18個季度最快增速,同時將全年資本開支上調至2200億美元。兩大雲廠商的雲收入、訂單及AI投入同步增長,重新證明GPU需求並非“虛火”。受此推動,英偉達股價由7月底低位反彈,兩週累計上漲約18.5%。
不過,隨着OpenAI融資擔保及上游成本問題再次受到關注,股價在財報前重新進入震盪。
英偉達Q2財報,重點看什麼?
- Vera Rubin能否順利接棒Blackwell?
上一季度,英偉達調整了財務披露框架,將數據中心收入進一步拆分爲兩類:一類來自谷歌、微軟、亞馬遜等超大規模雲服務商,即Hyperscalers;另一類來自AI雲、工業及企業客戶,即ACIE。個人電腦、遊戲主機、工作站、機器人及汽車等業務,則統一納入邊緣計算板塊。
根據華爾街一致預期,英偉達Q2數據中心業務收入預計突破854億美元,同比增長107%;其中,Hyperscalers收入預計約435億美元,ACIE收入預計約417億美元。
數據中心業務中,Vera Rubin無疑是最大看點。英偉達已宣佈Rubin進入全面生產階段,AWS、谷歌雲、微軟Azure及甲骨文雲等合作伙伴,計劃於2026年下半年陸續推出相關產品。
投資者需要重點關注:Rubin系統是否已經開始正式交付、下半年及2027年的機櫃出貨計劃、Rubin能否順利接棒逐漸進入成熟期的Blackwell。
Jefferies認爲,Rubin的爬坡速度可能明顯快於Blackwell初期,預計其在英偉達GPU收入中的佔比,將由2027財年Q3的約12%升至Q4的四成以上,並於2028財年Q1成爲主要收入來源。如果這一節奏兌現,市場對英偉達的關注點將由“本季度能否超預期”,切換至“Rubin能否開啓下一輪增長週期”。
- 毛利率能否守住75%?
上一財季,英偉達非GAAP毛利率爲75%;公司對Q2給出的毛利率指引同樣爲75%,上下浮動50個基點。
不過,隨着Rubin大量使用HBM4、高速網絡、先進封裝及液冷系統,上游成本壓力正在升溫。據報道,部分搭載Vera Rubin及Grace Blackwell的AI服務器可能加價超過15%,主要原因便是存儲芯片成本上漲,相關加價預計從2027年初交付的系統開始體現。
因此,這次財報要看的不只是毛利率能否守住75%,還包括存儲及封裝成本上漲幅度、產品加價能否覆蓋HBM4成本,以及Rubin量產初期是否會受到產品組合和爬坡成本拖累。
英偉達目前仍是半導體行業毛利率最高的企業之一。如果毛利率繼續穩定在75%左右,說明公司仍具備強大的定價權;若明顯低於預期,市場可能將重新評估其盈利質量。
- 如何回應“循環融資”爭議?
英偉達正從芯片供應商進一步走向AI基礎設施組織者。
英偉達此前已聯合貝萊德、黑石、KKR、Apollo、Brookfield和高盛建立AI算力融資平臺,計劃撬動超過5000億美元第三方資金;同時爲OpenAI租用的俄亥俄州數據中心提供最高1050億美元擔保,並向項目開發商SB Energy投資15億美元。
市場擔心的邏輯是:英偉達投資或爲AI公司提供融資支持,AI公司再利用這些資金建設數據中心、採購英偉達芯片,從而形成“英偉達幫助客戶購買自家產品”的資金循環。
雖然黃仁勳明確表示該項目不是循環融資,而且1050億美元並非一次性現金支出,而是存在特定觸發條件的或有擔保,但投資者仍希望管理層進一步解釋:
- 各項投資、擔保和融資承諾的總規模;
- 哪些屬於直接現金投入,哪些只是或有擔保;
- OpenAI等客戶違約時,英偉達的最大潛在損失;
- 相關項目能夠帶來多少真實收入及投資回報;
- 是否會影響股份回購、派息及自由現金流分配。
如果管理層能夠說清楚資金結構和風險上限,市場對循環融資的擔憂有望緩解;反之,即使業績超預期,股價也可能再次出現“利好兌現”。
大行怎麼看?
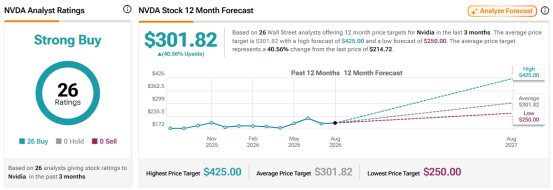
根據TipRanks數據,近三個月共有26位分析師給予英偉達“買入”評級,沒有持有或賣出評級;平均目標價爲301.82美元,最高達到425美元。
- 花旗:Blackwell與Rubin雙輪驅動
花旗預計英偉達Q2營收約930億美元,較市場預期高約10億美元,主要受Blackwell需求強勁及Rubin開始爬坡推動。
該行維持“買入”評級及300美元目標價,並預計英偉達股價有望在財報公佈後走高。不過,Rubin交付節奏、毛利率及AI融資問題,仍將是影響短期股價的關鍵變量。
- 摩根士丹利:繼續列爲首選股!大概率再次“Beat & Raise”
摩根士丹利認爲,在需求持續強勁、供應不斷改善的背景下,英偉達大概率再次交出“業績超預期+上調指引”的成績單。
該行維持“增持”評級及288美元目標價,並繼續將英偉達列爲首選股。摩根士丹利預計,英偉達Q2營收約911億美元,Q3進一步升至1023億美元,同時認爲Blackwell的4納米晶圓投片量已經改善,當前預測仍存在上行空間。
不過,該行也提醒,單純的業績超預期,可能已經不足以推動股價持續上漲。
- 高盛:估值仍具重估空間,但需要三大催化
高盛預計,緊張的GPU供需關係將推動英偉達業績明顯高於公司指引,並維持“買入”評級及285美元目標價。
但在股價已經反彈、市場預期較高的情況下,常規的“Beat & Raise”未必足以帶來大漲。高盛認爲,英偉達估值進一步上修,需要三大催化因素配合:
- 超大規模雲廠商盈利持續改善,證明AI資本開支可以帶來回報;
- 英偉達控制客戶融資平臺的資本投入,緩解循環融資擔憂;
- 公司繼續推進大規模股份回購及分紅。
各位投資者朋友們
是否看好英偉達本季財報表現呢?
歡迎留言討論~
點擊前往財報站,速覽更多業績要點>> |
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。







