


財報前瞻 | 資本開支成關鍵考驗!阿里業績重磅來襲,雲業務收入增速料高達45%,傳統電商能否扛住壓力?


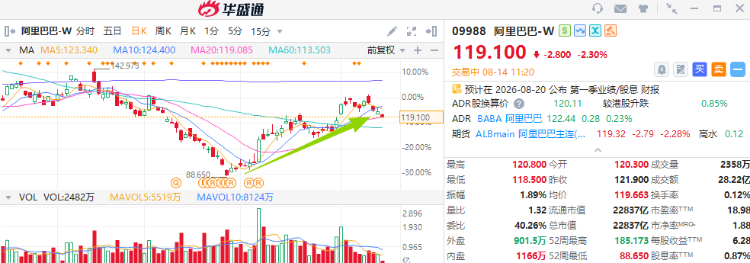
華盛資訊8月14日訊,阿里巴巴( $09988.HK / $BABA )將於8月20日(週四)港股盤後發佈2027財年Q1業績報告。阿里近期股價“觸底反彈”,自6月末觸及88港元的階段低點後便一路震盪上行。阿里Q1能否交出超預期財報,而雲業務及資本開支將成爲其未來升勢的一塊“試金石”。
(注:阿里巴巴財年與自然年不同步,從每年的4月1日開始,至第二年的3月31日結束)
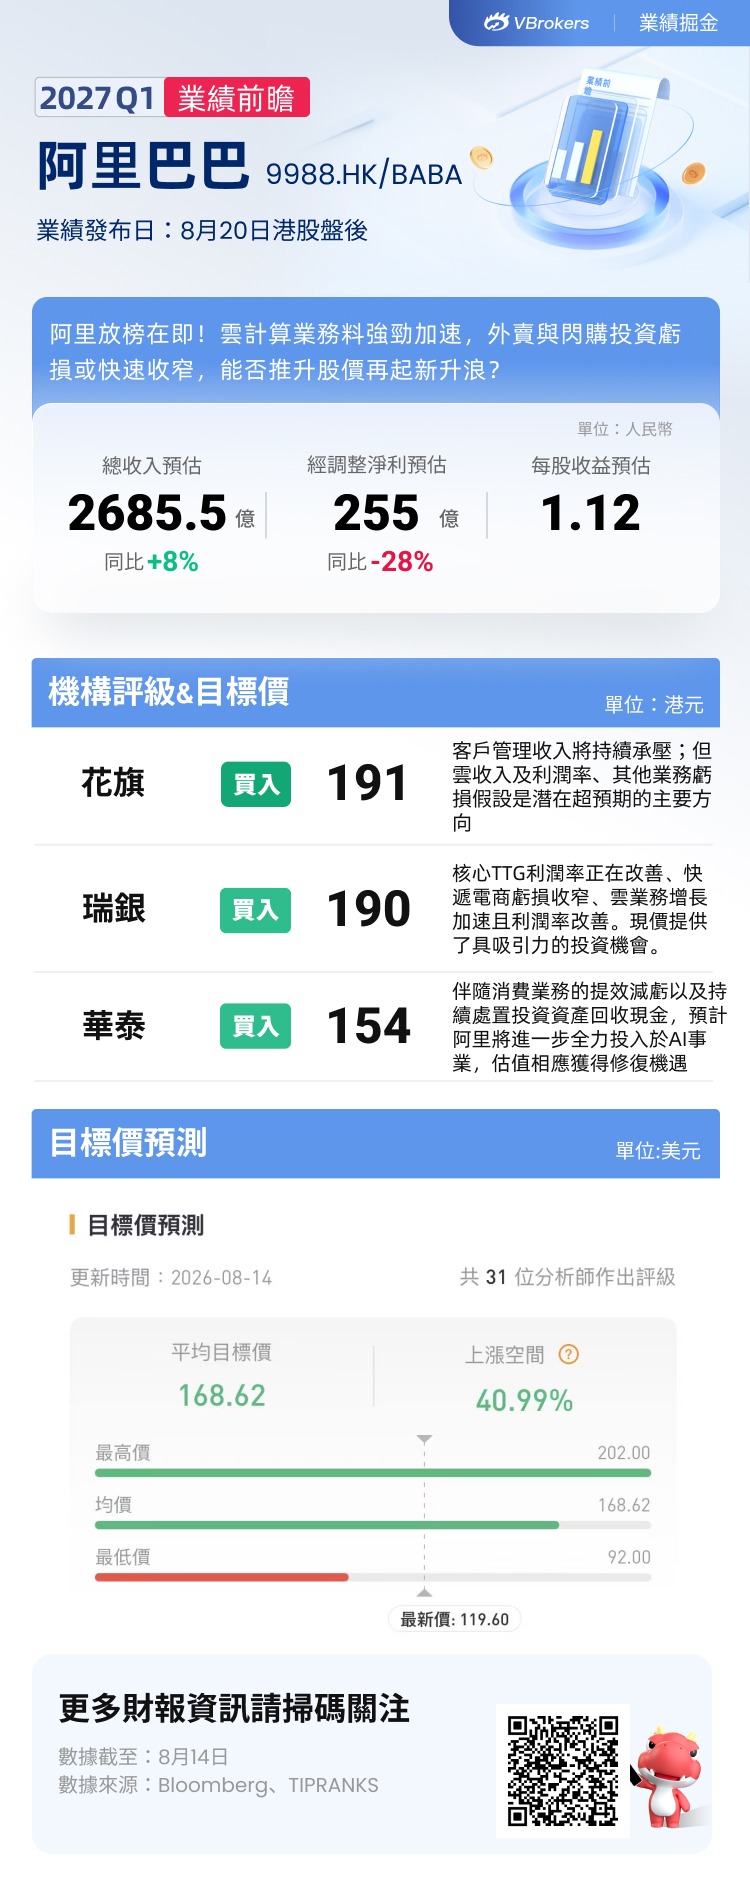
聚焦財報,彭博分析師預計阿里巴巴季度營收爲2685.5億元(人民幣,下同),同比增長8%;調整後淨利潤爲255億元,同比降28%;每股收益預估爲1.475元。值得注意的是,近期共有31位分析師對阿里巴巴作出評級,平均目標價格達到168.62港元,較現價有近41%上漲空間。
點擊前往財報站,速覽更多業績要點>>
阿里股價低位反彈!期間有何利好催化?
7月8日,阿里股價單日大漲12%,原因主要是市場對其Q1業績表現的預期升溫:市場消息顯示,阿里雲季度收入增速或進一步加快至約45%,雲業務利潤率升至低雙位數,同時整體電商利潤恢復、淘寶閃購減虧速度亦快於預期。
而上個季度,阿里圍繞“AI+雲”和核心電商兩大戰略持續密集落子:
- 電商方面,5月千問全面接入淘寶、天貓逾40億件商品,將AI進一步帶入搜索、比價、下單等真實交易場景;
- AI方面,8月3日正式發佈迄今最強的千問3.8-Max,並重點強化編程、通用智能體及長週期任務能力;同日“千問辦公”開啓公測,進一步將Qwen與桌面端、雲端及企業協同Agent打通,試圖把模型能力直接嵌入企業高頻工作流。
從電商到企業辦公,阿里的AI佈局正由模型能力加速走向真實場景,但這些投入最終能否轉化爲更快的雲收入增長、更高的利潤率,仍有待此次財報給出答案。
雲業務及資本開支爲關鍵看點!還有哪些業務需重點關注?
對於阿里此次的業績,多家大行已提前給出核心研判:雲計算業務將在AI需求驅動下強勁加速,外賣與閃購投資虧損快速收窄,電商業務仍面臨壓力。接下來,發仔將帶來各個業務線具體分析:
- 阿里雲能否持續“加速”?大摩:收入增速將超出市場預期!
如果說過去幾個季度市場還在等待阿里AI投入變現,那麼本季度最大的看點,就是這條曲線能否繼續向上。大摩預計,阿里雲本季度收入同比增速將達45%,高於上季度40%的外部收入增速,並超越市場普遍預期。小摩也預計,2027財年第一季度雲收入同比增長約45%,較上一季度38%進一步提速,全年增速預計達47%。
增長動力主要來自AI需求和MaaS(模型即服務)。大摩稱,AI相關收入持續保持三位數增長,此前設定的季度ARR,即年化經常性收入100億元人民幣目標已提前實現。小摩則指出,2026財年第四季度,AI相關產品已佔阿里外部雲收入約30%,且當前需求持續超過產能供應。
盈利能力也在改善。大摩預計,雲業務EBITA利潤率將由上季度9%擴張至11%,受益於4月起執行的價格上調以及MaaS收入佔比提升。該行維持雲業務長期利潤率20%的目標不變,認爲利潤率擴張路徑仍然清晰。
- 即時零售:還要“燒”多少錢?
如果雲業務是阿里目前最明確的增長引擎,那麼即時零售就是財報裏最大的利潤變量之一。此前北京市市場監督管理局牽頭建立多方對話機制,美團、淘寶閃購及京東三大平臺就補貼上限、商家費率、營銷規範、騎手配送時效等五大領域作出具體承諾,監管層推動行業競爭走向更爲理性的軌道。
小摩預計,本季度閃購虧損將環比收窄至略高於100億元人民幣,上一季度約爲160億元。摩根士丹利的判斷相近,其預計即時零售虧損約100億元,低於此前預估的180億元,主要受平均訂單價值提升帶動的單位經濟效益改善。
這意味着,市場此前最擔心的補貼壓力,正在出現邊際改善。瑞銀分析師同步指出,阿里在即時商務補貼優化方面的進展快於預期,隨着相關虧損壓制因素逐步消退,市場將重新聚焦於其有價值的AI資產和AI增長邏輯。
- 傳統電商能否扛住壓力?市場關注點或從收入轉向利潤
相比雲和即時零售,本季度傳統電商業務面臨的宏觀環境並不算輕鬆。國家統計局數據顯示,4月和5月線上實物商品GMV同比僅增長0.2%和2.6%,5月社會消費品零售總額同比下降0.6%,爲2022年四季度以來首次月度負增長。此外,今年“618”消費表現整體偏淡,行業也正在從激進補貼重新轉向利潤及經營質量。大摩、花旗均預計,阿里客戶管理收入增速可能受到疲弱消費環境影響。
小摩預計,2027財年第一季度客戶管理收入(CMR)同比下降8%,反映消費環境疲軟。具體而言,商家激勵計劃對CMR形成7至8個百分點的拖累,高於上一季度約6個百分點的影響。大摩則預計,在同比可比口徑下,CMR增長1%至2%,但受新會計準則影響,新口徑下將下降約7%。
不過,投行更關注利潤端改善。大摩預計,中國電商核心EBITA,不含即時零售,同比下降3%至4%,但與CMR之間的差距因成本效率提升而收窄。綜合即時零售後,中國電商整體EBITA預計同比下降約2%。
這也是本輪市場反應的關鍵變化:收入端的壓力並未消失,但虧損收窄速度快於預期,使投資者重新計算阿里的利潤彈性。
- AI越投越多,市場將如何看待資本開支?
資本開支(Capex)也將同樣牽動市場情緒。此前,阿里宣佈未來三年投入3800億元用於建設雲和AI基礎設施,但在5月的業績會上,管理層進一步表示,鑑於AI投入已經看到回報,實際投資規模甚至可能超過原定的3800億元計劃。
耐人尋味的是,即便資本開支一貫相對剋制的騰訊,如今也明顯加快了AI投入。騰訊二季度資本開支約528億元,高於一季度的319億元,當季自由現金流轉爲負138億元。但市場對於“超預期的資本開支”似乎並不買賬,財報公佈次日,騰訊重挫逾4%,市值一度失守4萬億港元。由此來看,市場並非排斥AI投入本身,而是愈發在意資本開支能否儘快轉化爲收入增長與利潤回報。
對於阿里而言,若本季度資本開支再超預期,雲收入與利潤率能否同步改善,或將成爲市場判斷這筆AI投入“值不值”的關鍵。
機構觀點速覽!大摩、瑞銀齊聲看多,花旗稱雲收入爲超預期潛在方向
- 瑞銀:升目標價至190港元,現價提供具吸引力的投資機會!
瑞銀髮布研報稱,將阿里巴巴-W目標價由179港元升至190港元,阿里美股由184美元升至195美元。評級均爲“買入”。該行預測,阿里首財季總收入增長將重新加速至9%,主要受惠於雲業務增長加速,以及第一方業務拆分影響逐漸消退。經調整EBITA應已持續觸底至260億元人民幣,但仍較上財年同期下降34%。
在盈利修正角度,該行認爲市場對盈利的下調週期已過去,市場已將預期調整至更低水平,而核心TTG利潤率正在改善、快遞電商虧損收窄、雲業務增長加速且利潤率改善。在此背景下,市場有望重新聚焦其極具價值的AI資產及增長故事。經過最近的股價回調,現價提供了具吸引力的投資機會。
- 大摩:維持“增持”評級!估值仍處於低位
大摩將阿里目標價從190美元小幅下調至180美元,主要反映電商EBITA預測輕微下修,但仍維持“增持”評級。該行稱,目標價對應F28財年市盈率23倍,而阿里當前估值約爲F28財年市盈率13倍,仍具吸引力。
中期看,Qwen模型訓練相關費用仍可能維持較大規模,並隨token使用量增長而上升。摩根士丹利預計,“其他業務”分部虧損將從上季度約210億元人民幣收窄至約165億元,但該分部F27財年總虧損仍估計爲720億元。
- 花旗:下調目標價,雲收入及利潤率爲超預期潛在方向
花旗將阿里巴巴美股目標價從208美元下調至192美元,港股目標價從207港元下調至191港元,維持買入評級不變。主要反映對國際數字商業集團及其他業務板塊估值乘數的下調。評級維持買入不變。但雲收入及利潤率、其他業務虧損假設是潛在超預期的主要方向。
花旗認爲,雲計算收入預測從此前的同比增長40%上調至45%,預計達人民幣484億元,雲業務EBITA利潤率料升至11.5%。與此同時,受6.18大促期間反向收入會計處理影響放大,客戶管理收入預計同比下滑8.7%至人民幣815億元,遠低於此前預期的同比增長1%。
- 華泰證券:閃購效率將優化顯著!維持“買入”評級
華泰預計阿里收入端同比增長9%,主要得益於AI雲業務需求景氣持續上行與閃購業務的增量收入貢獻;利潤端,閃購業務效率的顯著改善及雲業務的利潤釋放有望爲集團利潤的修復提供有力支撐,部分抵消傳統電商業務需求溫和及AI新業務探索帶來的投入影響。預計集團調整後EBITA 利潤爲261億元,同比-32.8%。
展望後市,伴隨消費業務的提效減虧以及持續處置投資資產回收現金,預計阿里將進一步全力投入於AI事業。在更爲理性的投入原則下,該行期望阿里的資金使用及投入ROI繼續改善,這有望推動公司估值相應獲得修復機遇。給予美股/港股目標價爲157.2美元/153.8港元,維持“買入”評級。
相關投資標的
阿里巴巴業績備受矚目,27Q1財報能否提振市場,又有哪些相關概念股可能會受到其間接影響?
阿里相關概念標的 | |
大模型 | 智譜 |
MINIMAX-W | |
明略科技-W | |
科網股 | 騰訊控股 |
百度集團-SW | |
應用層、雲相關 | 金山雲 |
萬國數據-SW | |
美股兩倍做多ETF | $KBAB 、 $BABX 、 $BABU |
總結來看,若雲業務增速,AI收入佔比,利潤率改善和閃購減虧均能兌現大行預期,本輪反彈可能從估值修復進一步轉向盈利預測上調驅動。若數據不及預期,市場對AI資本開支和電商補貼的擔憂仍可能重新佔上風。
各位發友是否看好阿里巴巴本季度財報表現呢?
歡迎大家留言討論~
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。







