


財報前瞻 | Capex能否引爆半導體?谷歌、微軟、Meta等接連放榜!財報有哪些看點?


華盛資訊7月21日訊,五家科技巨頭將於26年7月下旬密集發佈2026年第二季度財報。其中,谷歌將於7月22日盤後(北京時間週四晨間)率先放榜,微軟、Meta、蘋果、亞馬遜則陸續在下週三、四公佈業績。
據悉,這輪財報被華爾街視爲 “AI投入從故事走向利潤的驗證時刻”!此前一季度,五家公司均交出超預期成績單:谷歌、亞馬遜、微軟在雲計算和AI領域實現高速增長。隨着時間線進入二季度,市場關注點持續聚焦於“AI投入能否持續轉化爲收入和利潤”,並尤其關注變現路徑和節點。
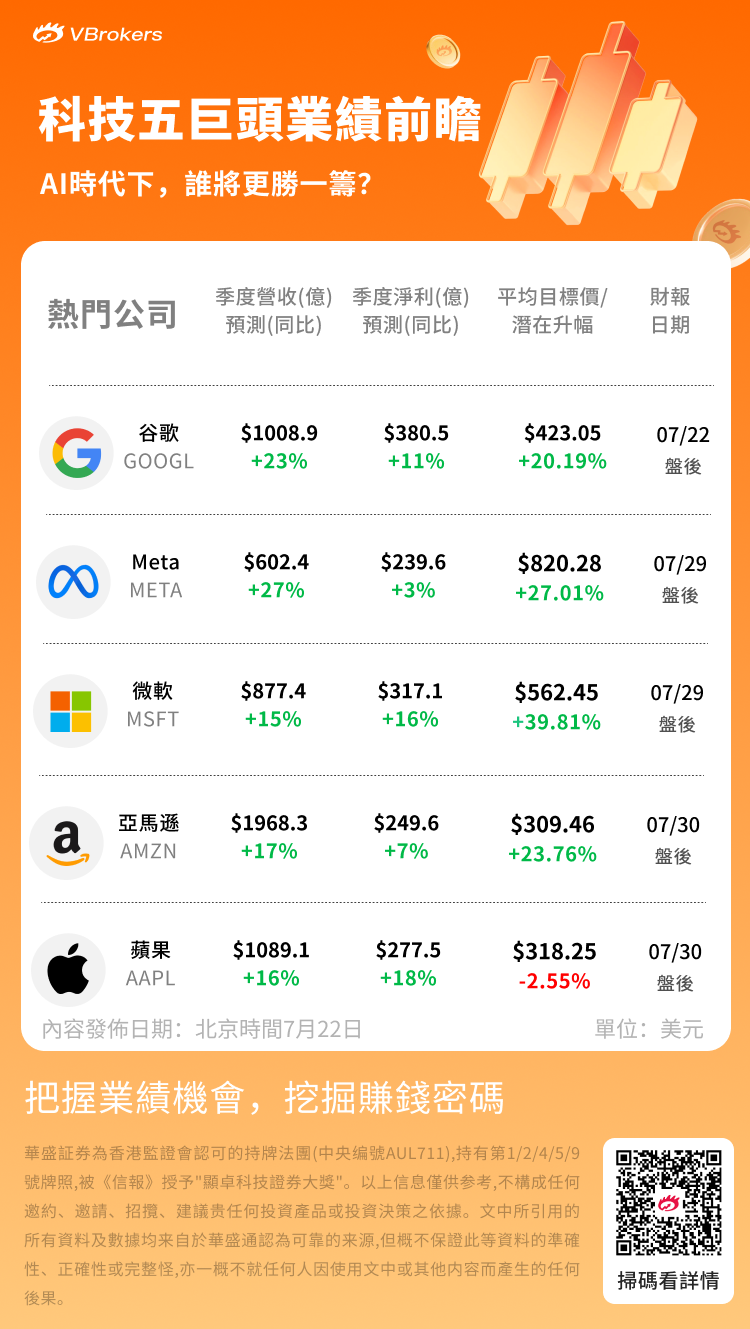
本文,華盛資訊將爲投資者帶來谷歌、Meta、微軟。亞馬遜、蘋果五家科技巨頭的財報前瞻。
五巨頭即將放榜!財報該關注哪些重點?
- 谷歌 $GOOGL 率先放榜!搜索和雲業務能否再交超預期答卷?
作爲全球AI基礎設施投資規模最大的超級CSP巨頭,谷歌正處於“AI資本開支的十字路口”,其最新財報將揭露巨頭的未來走向!據彭博預測,谷歌Q2營收預測爲1008.9億美元,同比增長23%;經調整淨利潤380.5億美元,同比增約11%。整體來看,市場普遍預計營收將延續Q1的增長趨勢。
谷歌本輪財報有多項看點,包括雲業務Cloud增速、自由現金流變化以及資本開支方向。
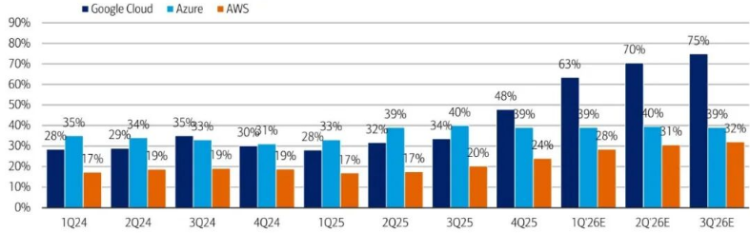
雲業務方面,谷歌Q1 Cloud收入同比增長63%,訂單積壓(RPO)翻倍至超4600億美元;展望本季度,市場普遍預計增速超30%。值得注意的是,Cloud是谷歌當前估值溢價的核心來源,其增速直接決定市場對谷歌的定價;如果增速高於30%,說明AI推理需求正在實質性落地。
自由現金流和資本開支的變化也是市場焦點。谷歌Q1自由現金流同比下滑近50%,是五大巨頭中表現最差的,與此同時資本開支約120億美元,同比翻倍。投資者可重點關注Q2財報會議中,管理層是否會進一步上調全年指引(此前指引爲1750億-1850億美元)。若資本開支繼續大幅上調,而Cloud增速和自由現金流未能同步改善,市場可能對谷歌的AI投入效率產生系統性質疑。
- 微軟財報前瞻:AI商業化“效率檢驗”的關鍵時刻!
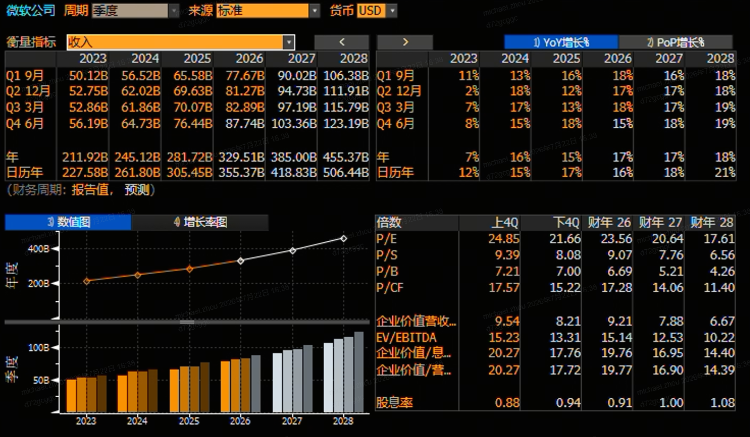
據彭博預測,微軟26Q4營收預估爲877.4億美元,同比增長15%;調整後淨利潤317.1億美元,同比增長16%。
AI“變現引擎”Azure的增速成爲關鍵看點——市場普遍預期增速維持在28%-30%。近年來,微軟憑藉OpenAI合作 + Azure AI服務,在AI雲市場中佔據先發優勢;但競爭對手(AWS、谷歌Cloud)也在加速追趕,Azure的增速能否維持領先是市場最關心的問題。若該數據超預期,或說明AI推理需求持續強勁,企業客戶加速遷移至Azure;若增速低於25%,或引發市場對“AI需求是否見頂”的擔憂。
此外,市場還關注AI收入是否繼續環比增長,以及非Azure部分(如Copilot、GitHub Copilot、AI安全產品)的貢獻。資本開支方面,微軟的資本開支效率相對較好——因爲此前AI收入增速(123%)遠高於資本開支增速(50%)。但如果資本開支繼續大幅上調,而AI收入增速放緩,則可能引發市場對“ROI”的重新評估。
- Meta $META :財報分歧較大!進軍雲業務及資本開支成焦點
Meta或是科技巨頭中多空分歧最大的公司,此前曾一度因押注雲宇宙與超預期資本開支引發市場恐慌。與谷歌、微軟、亞馬遜相比,Meta缺乏雲業務的佈局,令其在擴大資本開支中缺乏變現手段。這一敘事往後或將發生變化,近期Meta傳來佈局雲計算的相關消息,包括公司考慮向Anthropic出售多餘算力、擬聘請亞馬遜高管籌備進軍雲市場等。
不過,大摩、高盛等華爾街大行對Meta進軍雲計算仍偏謹慎。大摩預計Meta雲業務在2027年前不會對AWS/Azure構成實質性威脅,但可能成爲AI初創公司的“第二選擇”;投資者可關注財報會議中對佈局雲計算業務的相關披露。
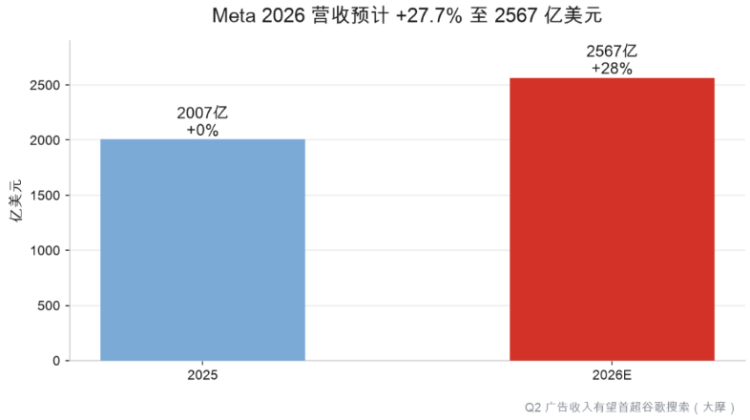
財報數據方面,彭博預計Meta Q2營收爲602.4億美元,同比高速增長27%;經調整淨利潤239.6億美元,同比增速降爲3%。績前,大摩將Meta列爲北美互聯網行業首選股,目標價由750美元大幅調升至850美元,並給出1100美元看漲情景,認爲"AI投資將提升用戶參與度並催生新產品,支撐超額廣告變現"。大摩最具衝擊力的預測是:Meta的季度廣告收入將在2026年第二季度首次超越谷歌搜索廣告收入,且差距此後進一步擴大。邏輯在於AI重構推薦系統帶來的參與度與變現躍升。
- 亞馬遜:關注AWS增速及資本開支變化!
亞馬遜將於7月30日盤後公佈財報,彭博預計公司Q2營收1968.3億美元,同比增長17%;經調整淨利潤爲249.6億美元,同比增長7%。
資本開支爲亞馬遜本期財報的最大看點!因其2026 Capex已是四家中最高的2000億美元,其中Q1單季Capex達到442億美元,同比增幅約80%。儘管資本資產最高,但亞馬遜同期訂單積壓高達2440億美元,“已鎖定需求”支撐了投資合理性。
鑑於持續的AI需求和不斷上漲的組件價格,花旗預計2027年穀歌、亞馬遜和Meta的總資本支出將達到8010億美元,其中亞馬遜支出將超過3000億美元。投資者可重點關注資本開支邊際變化,因其將成爲當前半導體產業關鍵的前瞻指標。業務方面,華爾街普遍預計亞馬遜AWS收入達376億美元,同比增長28%,爲15個季度最快。若AWS增速符合預期甚至超出預期,將進一步驗證自身資本開支的必要性。
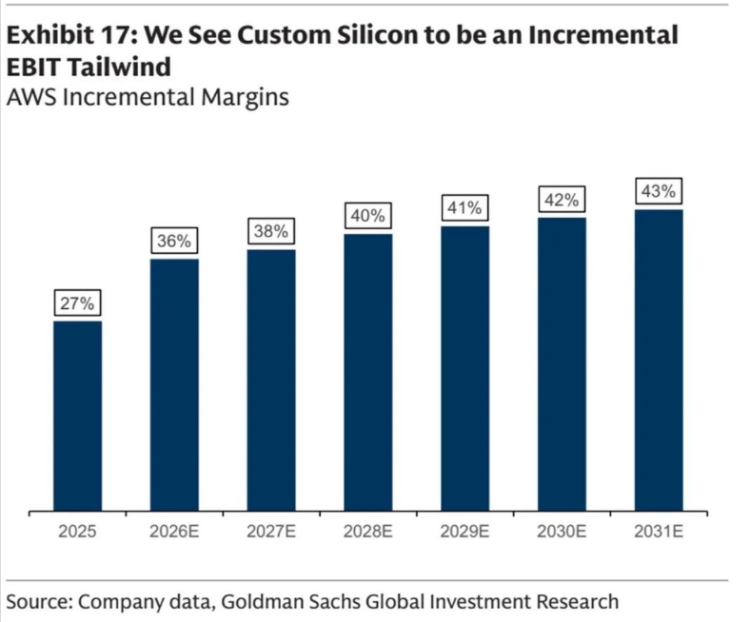
高盛看好亞馬遜Q2業績表現,並給予335美元的高昂目標價。報告中,高盛認爲亞馬遜的優勢在於自研芯片Trainium。若Trainium提高芯片供給和單位算力經濟性,自研芯片可把AI需求同時轉化爲收入與利潤率改善。報告模型顯示AWS增量利潤率由2025年的27%升至2026年的36%,並在2031年進一步升至43%。
- 蘋果Q3財報前瞻:關注存儲漲價擾動!
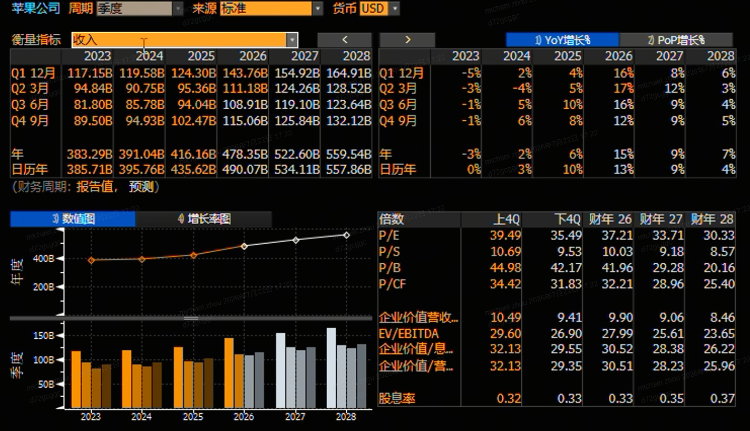
消費電子巨擘蘋果將於7月30日盤後公佈財報,彭博預估公司26Q3營收1089.1億美元,同比增長16%;調整後淨利潤277.5億美元,同比增長18%。趨勢來看,蘋果近數個季度營收、調整後淨利呈現加速增長態勢。
美銀研報指出,本輪蘋果業績強勁加速增長,主要與iPhone 17帶來的換機週期”推動有關。該行進一步預判蘋果本季iPhone營收同比增超20%,同時服務業營收繼續保持兩位數增長。
不過,美銀同時指出存儲漲價週期對公司帶來的業績壓力。當前全球科技行業存儲芯片價格整體居高不下,蘋果同樣難以規避成本壓力。美銀測算,受上游元器件漲價影響,蘋果6月財季硬件產品毛利率環比下滑約190個基點。投資者可關注存儲價格變化帶來的相關動向。
聚焦相關投資標的
美股巨頭財報季前後,市場波動料將加劇!在這一背景下,除了關注科技巨頭的個股表現,以下相關ETF標的也值得關注:
代碼 | 名稱 |
$AAPB | 2倍每日做多蘋果ETF - GRANITESHARES |
$AAPU | 1.5倍每日做多蘋果ETF - Direxion |
$AAPD | 1倍每日做空蘋果ETF - Direxion |
$GGLL | 2倍做多谷歌ETF-Direxion |
$GGLS | 1倍做空谷歌ETF-Direxion |
$AMZU | 2倍做多亞馬遜ETF-Direxion |
$FNGU | 3倍做多FANG+ |
那麼各位發友認爲,七巨頭中誰將曬出“最亮眼”成績單呢?
歡迎在評論區討論~
點擊前往財報站,速覽更多業績要點>> |
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。







