


存儲上演“驚魂過山車”!SK海力士回調近40%、美光高點回撤逾25%,何時能展開反攻?


華盛資訊7月14日訊,存儲板塊近期遭遇明顯回調!韓國KOSPI指數日內一度大跌5%,月內回調超20%。
港股方面,兩倍做多海力士ETF從最高點深度回調超70%,瀾起科技從高點回調近40%,兆易創新更是兩週內跌逾50%。
聚焦美股市場,SK海力士ADR $SKHY 隔夜跌逾9%,閃迪、西部數據等存儲明星股均顯著回撤,美光科技較高點回撤逾25%。
存儲板塊緣何突然急挫?機構對後市前景有何看法?對投資者來說,該如何應對當前的極端波動?本文將爲投資者帶來存儲方向的最新動向。
存儲一度急挫,上演“瘋狂過山車”行情!市場到底在擔心什麼?
存儲信仰的鬆動,始於社交巨頭Meta突然宣佈出租閒置算力。6月30日,Meta CEO扎克伯格承認公司AI Agent開發進度不及預期,隨後有消息稱Meta計劃將閒置AI算力對外出租。這一消息被市場直接解讀爲“AI算力需求見頂”。
市場開始流行這樣的看法:如果連全球購買AI算力最多的巨頭都出現“富餘算力”,那麼整個AI產業鏈的供需關係是否真如之前渲染的那麼緊張?於是市場轉向擔憂科技巨頭放緩存儲芯片採購增速。
與此同時,韓國存儲巨頭集體擴產的消息,進一步加劇市場對存儲邏輯的擔憂。
6月底,韓國政府發佈十年半導體投資規劃,計劃投入約800萬億韓元(約3.5萬億元人民幣),其中三星、SK海力士合計拿出81萬億韓元佈局HBM先進封裝基地。消息一出,市場擔憂“過度投資導致未來供應過剩”,三星電子股價大跌逾9%,SK海力士下跌近15%。
此外,SK海力士近期宣佈暫緩HBM擴產計劃,將部分晶圓產能轉向普通DRAM,被解讀爲頭部廠商預判高端AI內存需求增長放緩。韓國政府的大規模擴產計劃更讓市場擔憂通用存儲供給將快速增加。
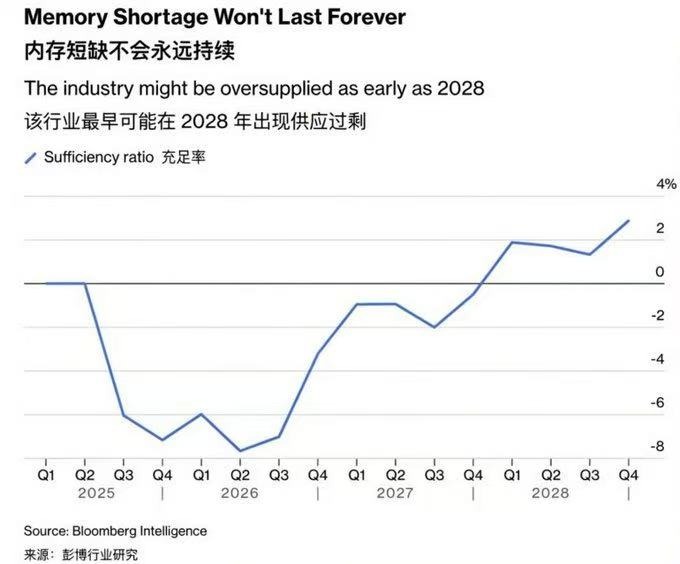
近期,彭博分析師的行業報告,又向存儲投資者們拋出一個“重磅炸彈”——存儲不會永遠短缺。該分析師認爲,存儲到2027年一季度就會大幅緩解,並且最早將於2028年出現過剩。根據以往的行業經驗,一旦存儲行業放鬆供給紀律走向擴產,存儲巨頭的利潤表將很快發生“質變”。值得注意的是,分析師還進一步提示巨頭削減資本開支的風險:“假如大型雲廠商削減資本開支,或內存壓縮效率提升超預期,存儲過剩甚至可能提前到2027年”。
亞太市場上演“深V反轉”走勢,本輪調整是否已經到頭?
利空宣泄之後,週二亞太市場的存儲板塊早盤一度走低,但隨即展開反彈。南方KOSPI指數 $03121.HK 一度跌逾5%,午後展開強勁反彈漲逾1%。與此同時,美股存儲板塊盤前亦集體走強,SK海力士 $SKHY 漲超6%,閃迪漲逾4%,美光科技漲超3%。
那麼,當下存儲的走勢,是否意味着調整已經完成?對此全球機構似乎仍有明顯分歧。
看多方以高盛、美銀及中金爲代表,認爲存儲近期回調是健康估值重置,而非週期終結。
高盛、美銀、野村等多家華爾街巨頭達成共識,本輪存儲回調是健康估值修復,不存在AI需求結構性惡化。上述大行普遍認爲,當前存儲行情處於AI超級週期初期,而非傳統週期尾聲。中金公司則認爲,當前市場回調或已反映過度悲觀預期。近期市場回調主要由外部因素觸發,內部也存在微觀結構問題,但當前市場位置或已反應過於悲觀預期,將重迎年內較好佈局時機,反彈或隨時到來。
天風國際則表示,近期存儲鏈持續回調,同時算力、網絡、電源鏈卻在補漲,顯示資金並未離開AI硬件,而是在產業鏈內做高低切換。機構更多將存儲的回調定性爲“漲太多太快後的估值消化”,而非趨勢反轉,SK海力士、美光、三星2026年產能已全部售罄,HBM供需緊平衡有望延續至2027-2028年。
不過,摩根士丹利則顯得較爲謹慎,該行也是近期爲數不多持續提示存儲風險的機構之一。
該行首席美股策略師Michael Wilson指出:存儲是半導體裏最接近大宗商品的品類,且漲價速率已經觸頂。大摩指出,DRAM、NAND漲幅較前期60%的高位顯著收窄,三季度預計漲幅僅13%-18%、10%-15%。高價格正在反噬需求,調整可能還沒結束。
韓國本地券商KIS此前公佈的SK海力士業績預告亦顯著低於市場共識,並且進一步下調2026和2027年SK海力士營業利潤預測,分別較此前低約9%和11%。這向市場提出一種可能:即本輪存儲週期或已經見頂,投資者需進一步關注海力士業績表現。
存儲投資者接下來該如何應對?什麼信號才能確認調整結束?
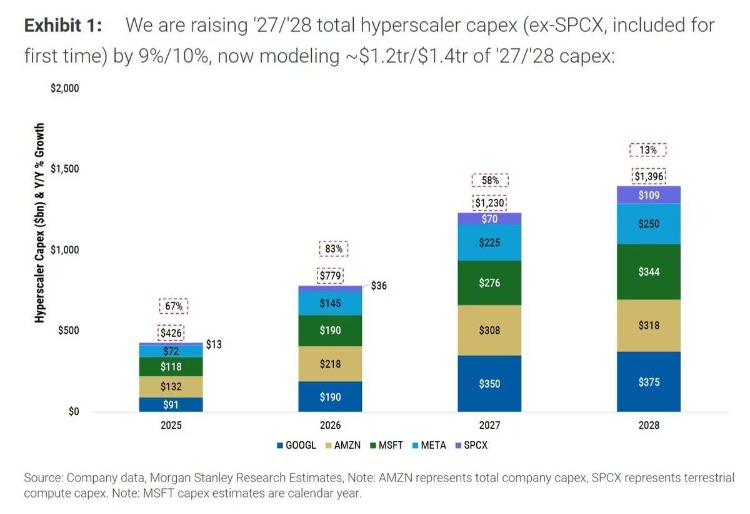
1.幾乎所有機構都將超大規模雲廠商(微軟、Meta、亞馬遜、谷歌等)的資本開支指引視爲最重要的判斷依據。
隨着美股Q2財報季的來襲,科技巨頭財報預計將於7月底前悉數公佈。大摩表示,“真正的答案要等二季度財報;如果超大規模雲廠商上調資本開支,存儲股將迎來極佳買入窗口;如果下調,過剩敘事將持續發酵。”
因此,投資者可重點關注微軟、亞馬遜、谷歌、Meta等雲廠商的二季度財報。若科技巨頭均維持或上調2026-2027年資本開支指引,將被視爲AI需求依然強勁的直接證據,存儲股或將得到關鍵支撐。不過,若科技巨頭中有一家或數家有削減資本開支的傾向,或將顯著打擊存儲乃至半導體的做多熱情。
2.關注價格信號:大摩、瑞銀認爲,存儲芯片價格的絕對水平和環比漲幅趨勢是判斷週期位置的關鍵。
據悉,當前DRAM的26Q2合約價環比漲58%-63%,Q3預計漲幅收窄至13%-18%;NAND的26Q2合約價則環比漲70%-75%,Q3預計漲10%-15%。
瑞銀認爲,若合約價連續兩個季度漲幅收窄至20%以內,且同比漲幅拐頭向下,或預示週期可能見頂。總體來看,瑞銀仍對存儲持樂觀態度,該行近期已將DDR合約價格預測上調至2026年Q3環比上漲32%、Q4再上漲18%,並預測至少在2028年第二季度前,全球DRAM行業都將面臨結構性供應不足。
3.關注供需庫存指標,當前存儲行業的供需狀況處於歷史極端水平。
據瑞銀研報,當前三大原廠(三星、SK海力士、美光)整體庫存僅2-4周,遠低於8-12周的行業安全庫存標準。供需缺口方面,2026年DRAM供需缺口4.9%,NAND缺口4.2%,均爲2011年以來最高水平;HBM訂單則已排至2027年,並實行配額制供應。
瑞銀明確指出,結構性供應不足的局面至少會持續到2028年中期。近期大火的機構SemiAnalysis創始人Dylan Patel則認爲,內存產能每年僅增長20%至30%,而AI側需求正在翻倍又翻倍,兩者之間的缺口將持續擴大,這將導致內存價格持續飆升,直到AI獲得足夠供給。投資者可持續觀察原廠庫存週轉水平及擴產計劃,以判斷週期所處階段。
相關ETF投資機會:
交易方向 | 標的名稱 | 簡介 |
好倉 | Roundhill Memory ETF $DRAM | 全球首隻“純存儲”主題ETF,SK海力士、美光科技、三星電子三大HBM巨頭合計權重約72% |
兩倍做多DRAM ETF $DRAL | 兩倍做多Roundhill Memory ETF,適合短線做多存儲板塊整體表現 | |
兩倍做多美光ETF $MUU | 兩倍波動於美光正股的ETF | |
兩倍做多閃迪ETF $SNXX | 兩倍波動於閃迪正股的ETF | |
南方兩倍做多SK海力士 $07709.HK | 兩倍波動追蹤SK海力士每日表現 | |
南方兩倍做多三星電子 $07747.HK | 兩倍波動追蹤三星電子每日表現 | |
淡倉 | 二倍做空半導體股ETF $SSG | 兩倍波動追蹤道瓊斯美國半導體指數 |
三倍做空半導體ETF $SOXS | 流動性最大、最常用的做空半導體板塊工具,指數包含美光、三星ADR、SK海力士ADR等存儲龍頭 | |
兩倍倍做空美光科技ETF $MUZ | 精準打擊存儲龍頭美光科技 | |
南方兩倍做空三星電子 $07347.HK | 港股市場唯一專門做空三星電子的槓桿ETF,適合看空韓國存儲龍頭的投資者 |
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。







