


美國股市是否正在變得“大而不能倒”(Too Big to Fail)?



要點
一些分析師和策略師開始質疑,美國股市是否已經變得“大到不能倒”,並且在經濟中的地位已經重要到無法容忍其長期下跌。
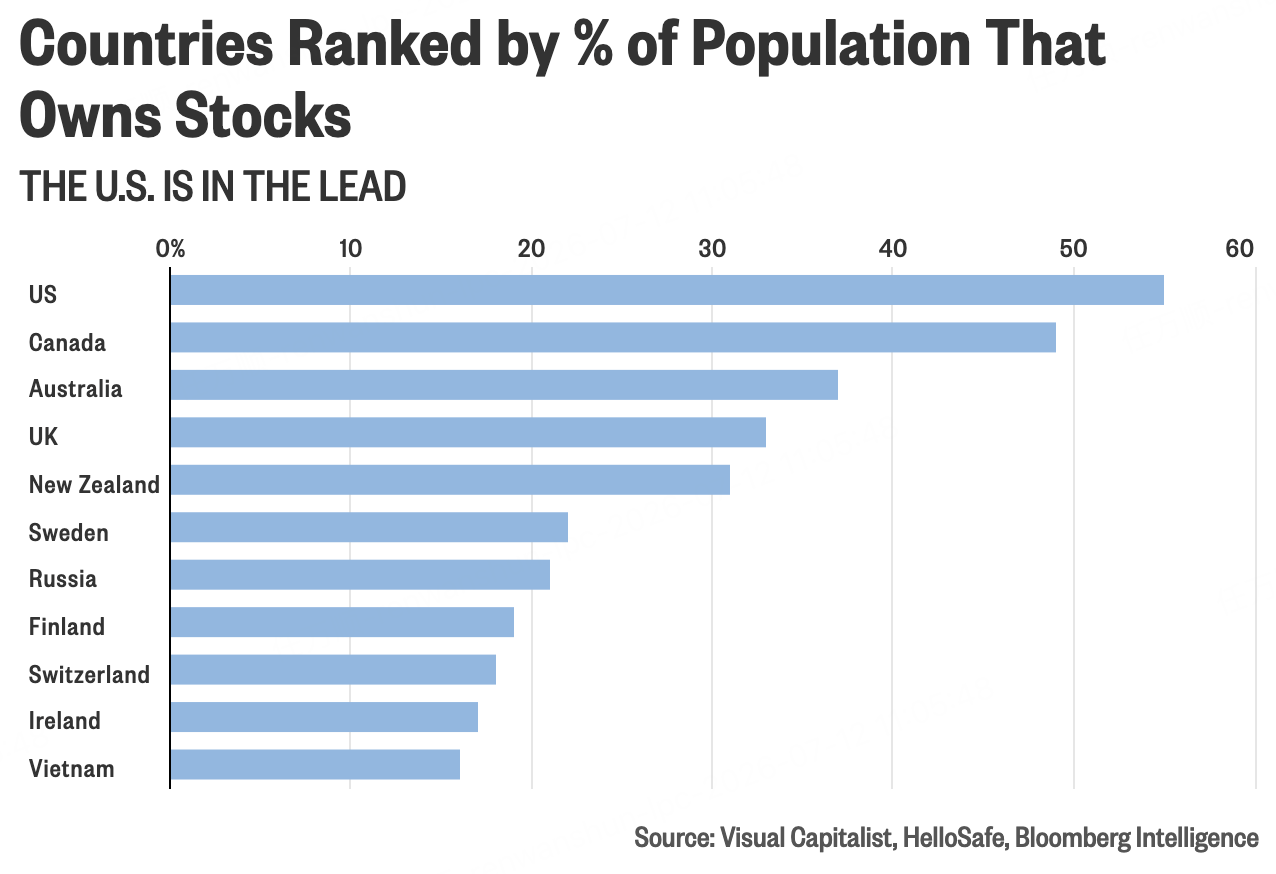
約55%的美國人持有股票,而股票如今已成爲家庭淨資產中佔比最大的資產類別,甚至超過房地產。
彭博情報(Bloomberg Intelligence)高級ETF策略師埃裏克·巴爾丘納斯(Eric Balchunas)認爲,鑑於股票對美國經濟的重要性不斷提高,政府可能越來越不願意容忍長期熊市的出現。
在一個越來越依賴最富裕美國人消費支撐的經濟體系中,越來越多的人開始思考:美國股市是否正在變得“大而不能倒”(Too Big to Fail)。
彭博情報高級ETF策略師埃裏克·巴爾丘納斯本週早些時候發佈的一份報告提出了這一問題,而近期多檔熱門投資播客也對這一話題進行了討論。
“大而不能倒”這一說法源於2008年全球金融危機,當時它被用來形容那些彼此高度關聯、對整個金融體系至關重要,因此不能被允許破產的美國大型銀行。
巴爾丘納斯在報告中表示:
“鑑於股票如今已成爲美國人退休儲蓄體系中的核心組成部分,美國政府未來可能會越來越不願意容忍長期熊市的存在。”
新的財富儲備
曾幾何時,經濟學家們將股市崩盤視爲一種有益於整體經濟的“淨化過程”。
但如今,無論是在華爾街還是華盛頓,越來越多人開始擔憂:另一輪熊市可能會對經濟安全造成過於嚴重的衝擊。
巴爾丘納斯指出,過去幾年裏,蓬勃發展的股市不僅幫助美國人持續增加支出、抵禦通脹壓力,同時也逐漸成爲一種重要的社會安全網,以及退休人羣財富保障的重要支柱。
他引用的數據顯示,目前約有55%的美國人持有股票。而隨着“特朗普賬戶(Trump Accounts)”等政府項目鼓勵年輕人投資,到本十年末這一比例可能攀升至80%。
這使美國遠遠領先於其他國家。
自2008年金融危機以來,美國財富結構發生了巨大變化,繁榮的股市推動了這一轉變。
如今,股票已經成爲家庭淨資產中佔比最大的資產類別,甚至超過房地產。
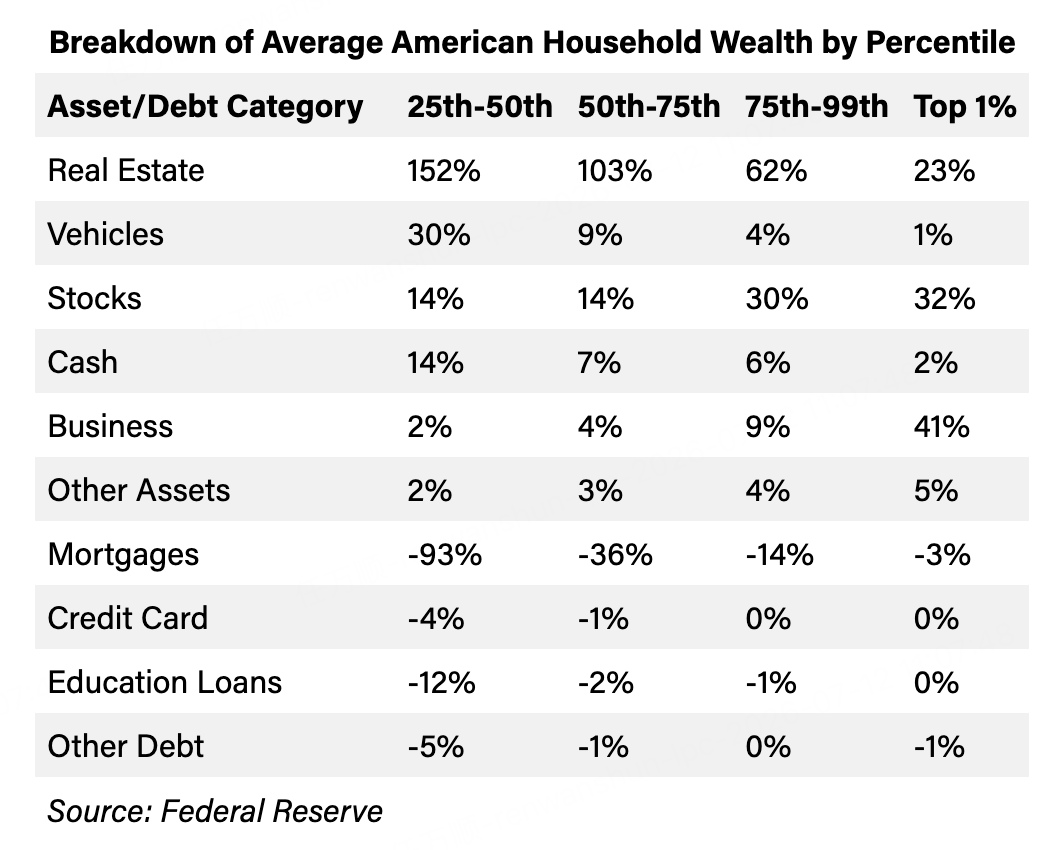
更重要的是,美聯儲數據顯示:
美國中產階級的主要財富仍然來自住房價值;
而最富裕美國人的資產組合則主要由股票和私人企業股權構成。
穆迪首席經濟學家馬克·贊迪(Mark Zandi)以及其他經濟學家的研究發現,自新冠疫情以來,美國經濟增長越來越依賴富裕階層。
在美國,消費約佔年度GDP的70%。然而:
富裕羣體不斷推動消費增長;
資產較少的低收入羣體則逐漸落後,其消費增長速度甚至跟不上通脹。
贊迪等人將這種現象稱爲“K型經濟(K-shaped Economy)”。
QI Research首席執行官兼首席策略師丹妮爾·迪馬蒂諾·布斯(Danielle DiMartino Booth)在接受《The Julia La Roche Show》採訪時表示:
“這與通脹的影響恰恰相反。因爲如果富裕羣體賬面財富被摧毀、化爲烏有,受到最大打擊的將是高收入人羣。而實體經濟也必然會遭受衝擊。”
不僅股票在美國財富中的佔比達到歷史新高,其相對於整體經濟規模的重要性也已達到前所未有的水平。
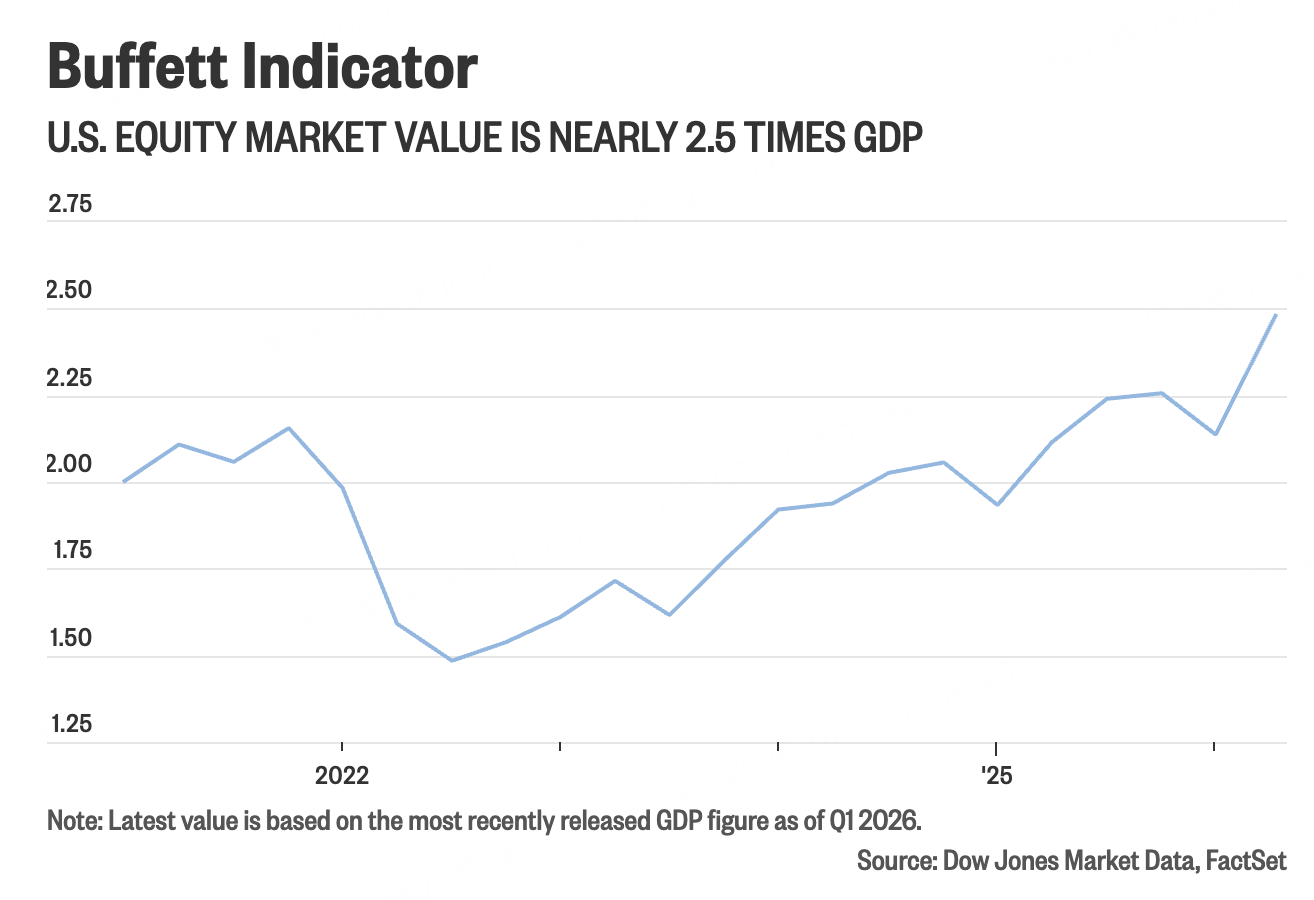
所謂“巴菲特指標(Buffett Indicator)”——以傳奇投資者沃倫·巴菲特(Warren Buffett)命名——通過比較美國股市總市值與年度GDP規模來衡量市場估值水平。
道瓊斯市場數據(Dow Jones Market Data)的分析顯示:
最近這一比率達到2.5倍,創下歷史最高紀錄。
美國政府幹預的可能性
巴爾丘納斯認爲,如今大多數美國人都持有股票,因此如果股市出現嚴重動盪,政策制定者可能很難袖手旁觀。
自2008年金融危機以來,美聯儲不斷擴充政策工具箱。
這一趨勢在新冠疫情初期達到高峰,當時美聯儲甚至通過中介機構支持信用債ETF的購買。
盈透證券(Interactive Brokers)首席策略師史蒂夫·索斯尼克(Steve Sosnick)表示:
長期以來,美聯儲的首要任務一直是維護銀行體系穩定。
這也是爲什麼在2023年3月硅谷銀行(Silicon Valley Bank)倒閉後,美聯儲迅速採取行動。
索斯尼克認爲,美聯儲政策對股市產生的利好更多隻是附帶效果,而非其核心目標。
不過巴爾丘納斯指出:
隨着越來越多資金流入股市,股市可能不再只是經濟活動的領先指標,而會逐漸演變爲整個金融體系穩定的重要支柱。
他還提到:
日本和中國的央行過去都曾通過ETF渠道購買本國股票。
因此,美聯儲未來考慮採取類似措施並非完全不可想象。
巴爾丘納斯在報告中寫道:
“股票持有人越普及,美聯儲就越難區分‘維護金融穩定’與‘維護股市穩定’之間的界限。”
對此,Clocktower Group首席宏觀策略師、前美聯儲工作人員埃裏克·沃勒斯坦(Eric Wallerstein)持謹慎態度。
他並不認爲美聯儲會直接出手託舉股市。
但他同時表示,這並不意味着巴爾丘納斯的大方向是錯誤的。
沃勒斯坦表示:
“股市是否已經大到不能倒?我認爲是的。”
“財富效應已經成爲當前消費和儲蓄模式的重要驅動力。如果沒有財富效應,居民減少儲蓄(dissaving)的力度不會這麼強;而如果沒有財富效應,消費也不會這麼強勁。”
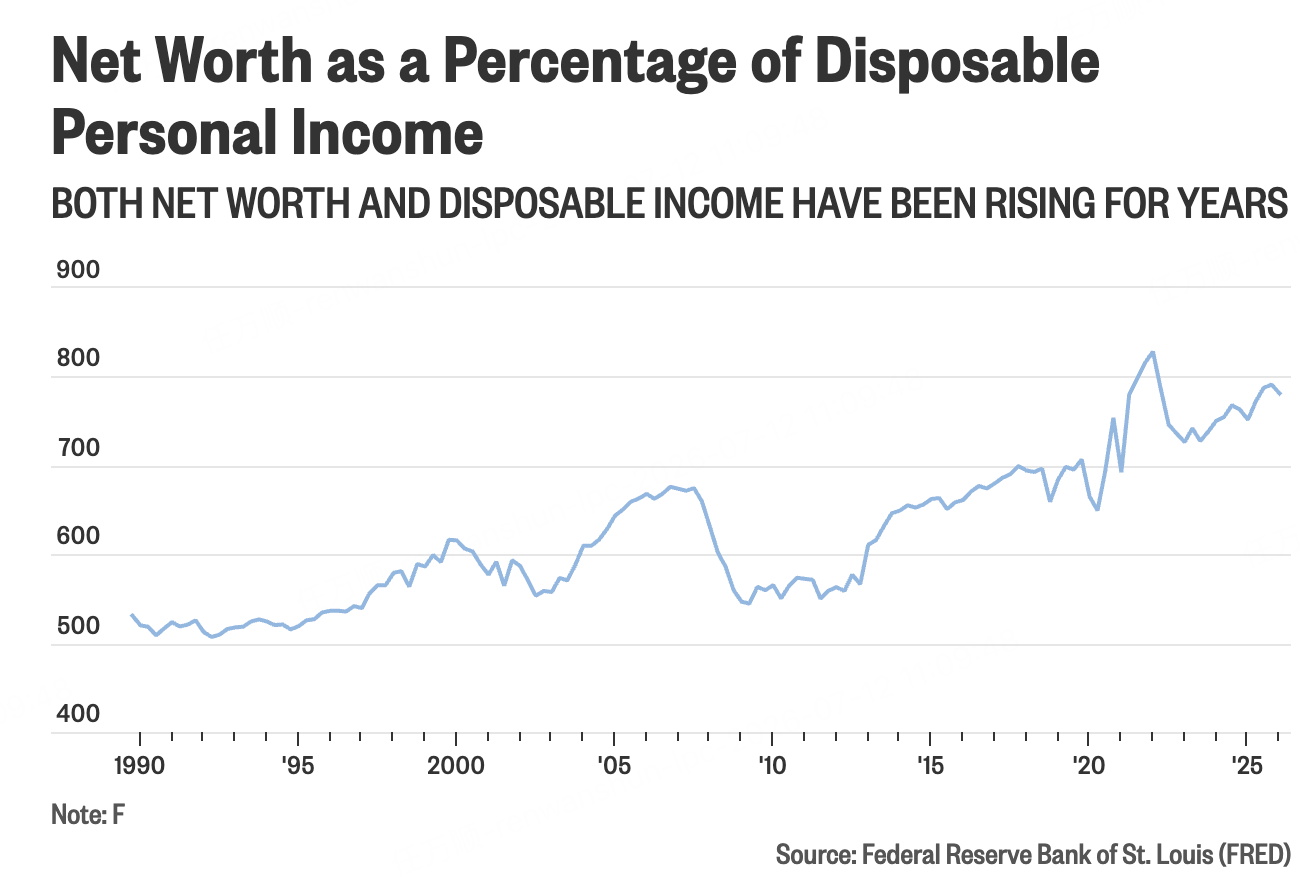
多年來,美聯儲數據顯示:
隨着家庭財富增長,可支配消費支出同步上升;
儲蓄率則持續下降。
沃勒斯坦認爲,這是財富增長推動消費最明顯的證據之一。
AI競爭與國家安全因素
除了消費者因素之外,美國政府還有另一個保護資本市場的重要理由。
先進科技正越來越被視爲美國國家安全問題。
特朗普執政期間,白宮已經取得了:
Intel 的股權;
部分稀土金屬相關企業的股權;
目的是扶持對國家安全至關重要的本土產業。
英國《金融時報》此前報道稱:
OpenAI 甚至曾提議向美國政府轉讓5%的股權。
報道稱,OpenAI首席執行官薩姆·奧特曼(Sam Altman)還建議政府在其他大型美國AI企業中持有類似股份,以緩解社會對人工智能技術發展的擔憂。
如果股市動盪威脅到OpenAI這樣的企業,沃勒斯坦認爲美國政府很可能會出手援助。
OpenAI預計未來將通過IPO融資數十億美元,不過近期媒體報道稱,該公司正在考慮將上市計劃推遲至明年。
沃勒斯坦表示:
“我確實認爲,在極端情況下,美國政府會爲這些企業提供最後保障,或許會以換取股權的形式進行救助。”
“因爲這些企業的成功本身就涉及國家安全層面的問題。”









