


SK海力士美國發行ADR定價149美元,募資265億美元



韓國 SK 海力士(000660.KS)週四提交的監管文件顯示,公司將其美國存託憑證(ADR)發行價定爲每份 149 美元,共募集約 265 億美元,凸顯投資者對這家人工智能(AI)供應鏈關鍵芯片製造商的強勁需求。
此次售股正值 SK 海力士充分發揮其作爲高帶寬存儲器(HBM)芯片領先供應商的優勢。HBM 是驅動全球人工智能系統先進處理器的關鍵組件。
一位知情人士表示,SK 海力士此次美國股票發行的認購需求超過可供認購股份的 7 倍,再次反映出投資者對這家 AI 供應鏈核心企業的高度熱情。
SK 海力士拒絕就發行定價及認購情況發表評論。這位知情人士因相關細節尚屬保密而要求匿名。
公司 ADR 將於週五以股票代碼 “SKHY” 在納斯達克開始交易。此前,公司曾以 7 月 3 日首爾收盤價爲基準,對應每份 ADR 的參考價格爲 242,500 韓元。而截至週四,SK 海力士股票收於 2,186,000 韓元,10 份 ADR 對應 1 股普通股。
此次發行募集的資金將用於建設新的工廠及購置設備,以滿足持續飆升的 AI 芯片需求。
除了融資之外,SK 海力士赴美上市也有望縮小其與美國競爭對手美光(Micron,MU)之間的估值差距。儘管美光在關鍵存儲產品領域的市場份額較低,但由於能夠直接接觸全球最大的投資者羣體,其估值一直受益。
目前,美光未來 12 個月預期市盈率爲 6.66 倍,而 SK 海力士爲 5.5 倍。
科技研究機構 Futurum Group 首席執行官 Daniel Newman 表示:
“SK 海力士憑藉市場份額優勢以及與英偉達的緊密合作佔據領先地位;而美光則依靠更高的能效、美國市場定位以及後來居上的發展勢頭展開競爭。”
與此同時,SK 海力士仍持續與國內競爭對手三星電子(005930.KS)爭奪芯片霸主地位。按產量計算,三星電子仍是全球最大的存儲芯片製造商。
股價大漲源於盈利暴增
SK 海力士憑藉成爲全球最受追捧的 HBM 芯片供應商而取得巨大成功。這一成果源自公司 14 年前押注 HBM 技術的戰略。當時這一決定曾遭到市場質疑甚至嘲諷,但最終使其站上全球 AI 淘金熱的中心。
韓國科學技術院(KAIST)電子工程教授 Yoo Hoi-jun 表示:
“只要圖形處理器(GPU)和 AI 數據中心仍有需求,SK 海力士就是不可或缺的企業。”
英偉達(Nvidia,NVDA)首席執行官黃仁勳上個月表示,SK 海力士未來仍將是英偉達最大的合作伙伴,並指出,由於需求旺盛,目前的存儲芯片短缺狀況預計還將持續數年。
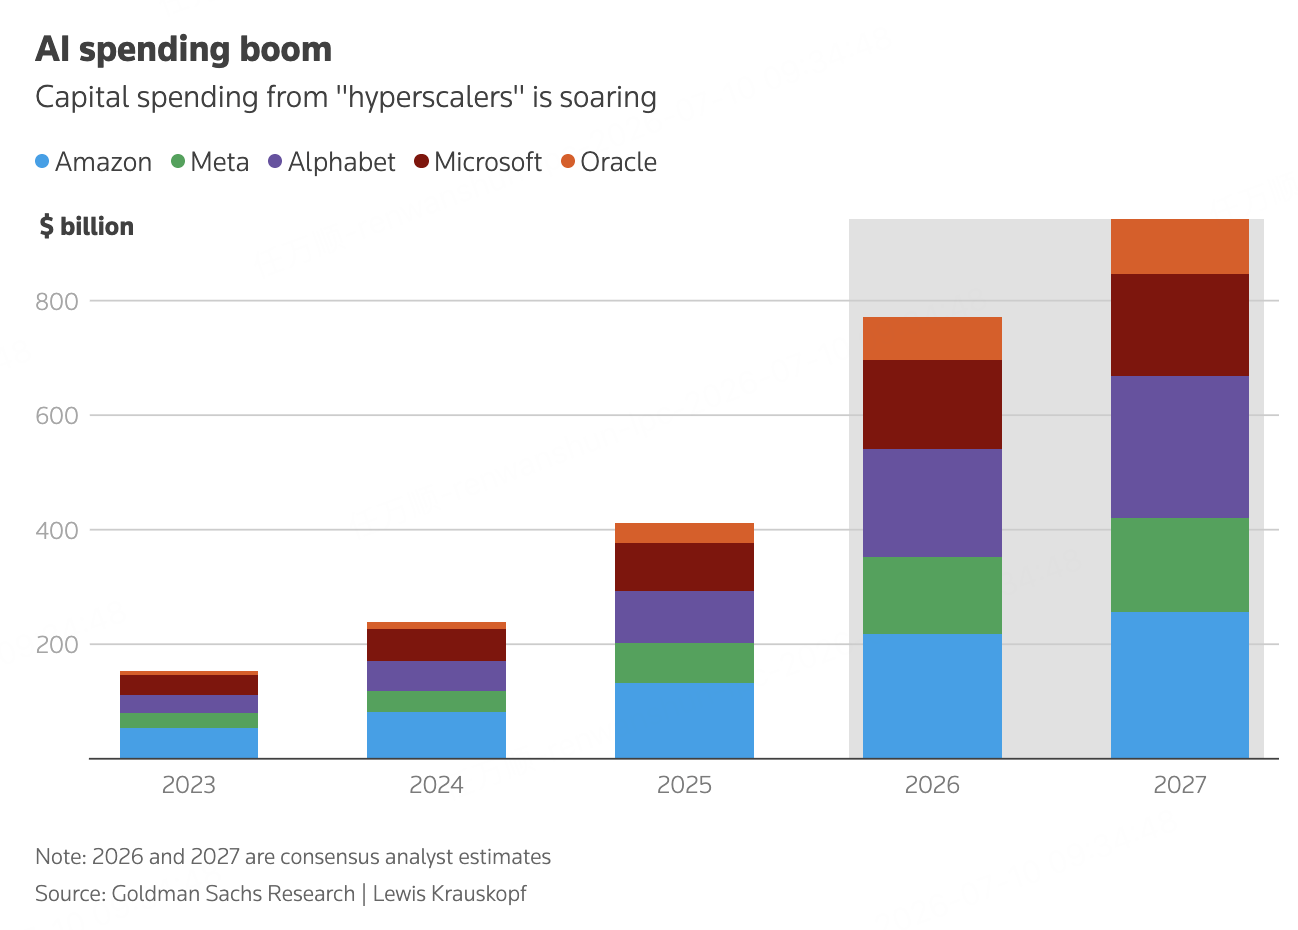
儘管近幾周全球半導體股票整體走勢有所降溫,但包括 SK 海力士和競爭對手三星電子在內的企業仍然維持着歷史性的漲幅。原因在於,爲 AI 數據中心提供算力所需的芯片需求持續旺盛,推動企業利潤大幅增長。
Futurum Equities 半導體與基礎設施業務負責人 Rolf Bulk 表示:
“AI 需求仍在持續加速,目前主要由數據中心 CPU 的強勁需求推動。HBM 的需求依然非常旺盛。我們預計,HBM 市場規模將從今年約 650 億美元增長至明年的 1,200 億美元,並在 2030 年達到約 2,900 億美元。”
SK 海力士股價週四上漲 5%,但過去兩週累計下跌約 25%。即便如此,過去 12 個月公司股價仍累計上漲 680%。
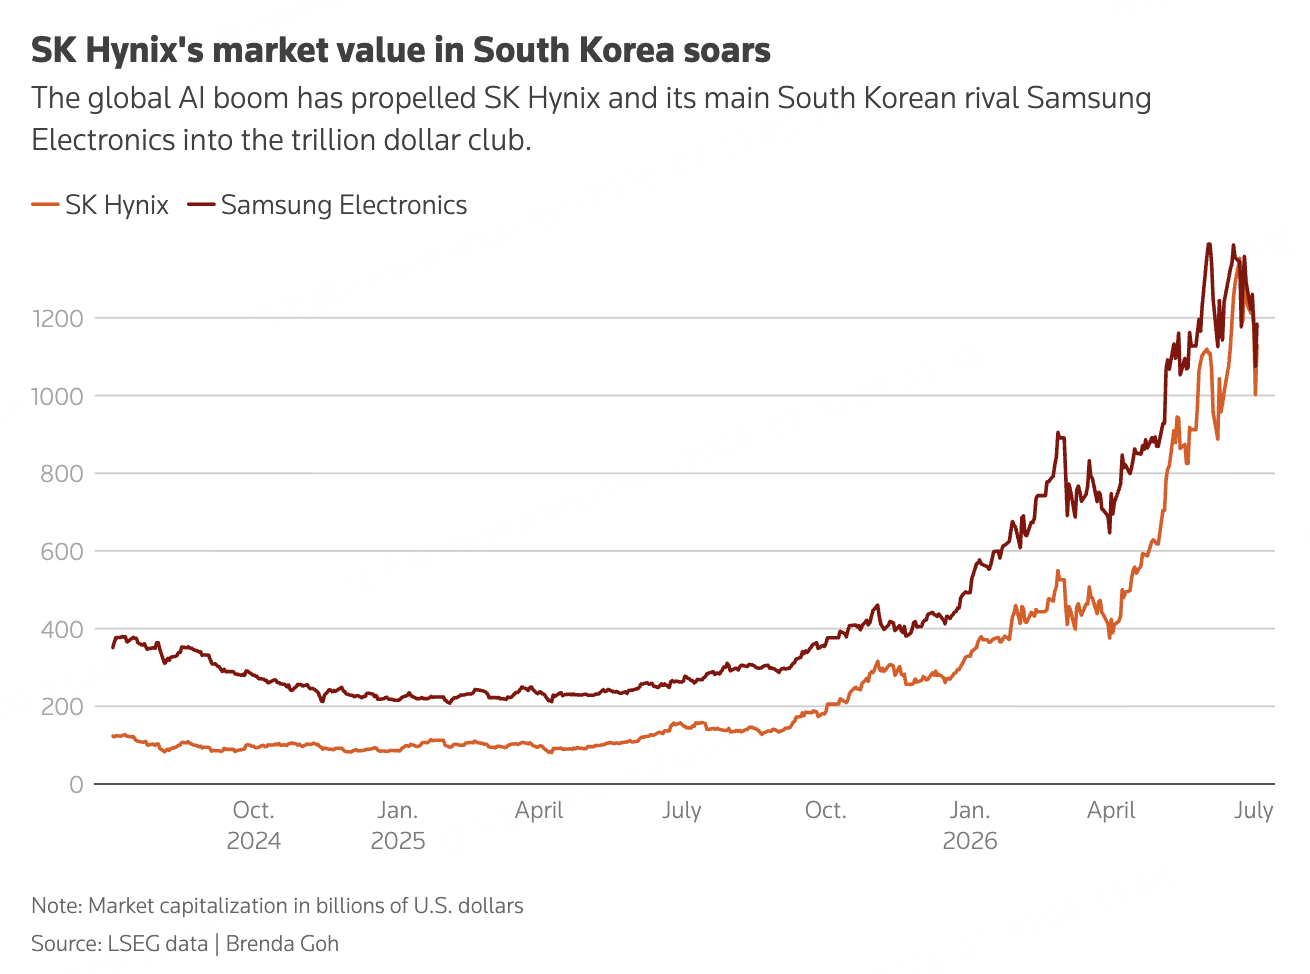
儘管長期股價漲幅已經十分驚人,但仍未完全反映其利潤增長速度。公司盈利規模之高,以至於預計每位員工都將獲得約 57.45 萬美元的年度獎金,使其成爲韓國婚戀市場上的“搶手對象”。
值得注意的是,隨着盈利快速增長,公司未來 12 個月預期市盈率反而持續下降,目前已降至 5.5 倍,低於去年 10 月底的 7.9 倍。
Mahoney Asset Management 首席執行官 Ken Mahoney 表示:
“SK 海力士在產能規模和技術成熟度方面佔據優勢。整體來看,目前市場需求遠遠超過供應,因此公司擁有極強的定價能力。”
他補充稱:
“總體而言,其先發優勢一直都是、也仍然是公司最大的競爭優勢。”
週五正式開始交易
SK 海力士 ADR 將於 7 月 10 日在納斯達克正式掛牌交易。本次發行的承銷商包括 美國銀行(Bank of America)、花旗集團(Citigroup)、高盛(Goldman Sachs)以及摩根大通(J.P. Morgan)。公司的主要上市地仍將保留在首爾。
SK 海力士此前表示,Baillie Gifford Overseas、由 Coatue Management 管理的投資基金以及 Situational Awareness Partners 均已表達認購意向,合計最多擬購買約 70 億美元的 SK 海力士美國 ADR。
BNK Investment & Securities 分析師 Lee Min-hee 表示,與部分市場預期不同,他並不認爲 SK 海力士赴美上市會顯著提振其韓國本土股票表現。
他指出,韓國企業仍然需要面對所謂的**“韓國折價”(Korea Discount)**問題,即由於投資者對公司治理結構存在擔憂,韓國上市公司的估值通常低於國際同行。









