


富澤人壽重生“困局”:關聯交易難斷歷史“臍帶”,萬能險投訴牽出“填虧空”信任危機



證券之星 趙子祥
2025年底,富澤人壽正式開業並全面承接君康人壽保險業務,標誌着這家歷經四次品牌轉身的險企完成風險處置核心交割。進入2026年,富澤人壽進行人事調整並斥資購置濟南CBD地標樓宇,加速搭建獨立經營框架;同時,公司與原君康人壽關聯方開展寫字樓租賃與渠道合作,留下清晰的過渡期痕跡。
證券之星注意到,今年二月份,黑貓投訴平臺上的一則投保人投訴,暴露了保單交接後服務與收益層面的現實矛盾,儘管公司方表示後續保險責任將由富澤人壽承擔,保單權利人的各項合法權益不受影響,仍有有投保人擔憂保單資金被用於填補歷史虧損。
與此同時,4月份,君康人壽財務系高管周紅光履新董事長,被市場解讀爲推進風險處置收尾的明確信號。而這場典型的險企風險處置,在新主體崛起與舊主體退場的雙線進程中,正呈現出複雜的過渡圖景。
四次品牌轉身,富澤人壽“獨立與牽絆”並存
公開資料顯示,富澤人壽的前身可追溯至2004年籌建的昭德人壽,2006年開業後更名爲正德人壽,2015年7月杉杉集團入主後再度更名爲君康人壽,2025年底完成第四次品牌轉身,正式以富澤人壽名義開業,註冊資本達170億元,由山東國資牽頭,聯合保險保障基金等共同設立。
這四次轉身並非簡單的品牌調整,而是險企風險從潛伏、暴露到集中處置的完整軌跡。2017年忠旺集團控股後,君康人壽風險隱患集中爆發,2018年被原保監會下發監管函,點名股東股權、公司治理等多項問題,最終走上監管主導的風險處置之路。
雖說是第四次更名,但富澤人壽的設立本質是 “新主體承接舊業務” 的風險隔離式重生,而非傳統意義上的更名,然而,這一定位決定了其發展初期面臨歷史與現實的雙重約束。
2026年以來,富澤人壽進入快速建設期。人事方面,3月內部提拔原君康人壽業務總監兼北京分公司總經理王塔男出任副總經理,完善經營班子搭建;同時,多地分支機構負責人陸續獲批,標誌着公司組織架構逐步走向常態化運營。
資產方面,4月與復星國際簽署協議,收購濟南CBD核心區域的復星國際金融中心項目,該地標建築高260米,是富澤人壽紮根濟南、擺脫原君康人壽北京屬地標籤的戰略舉措。
這些動作傳遞出明確信號,富澤人壽正加速構建獨立於歷史主體的經營體系,試圖通過人事與資產的雙重佈局,實現品牌與業務的全面新生。
不過,在積極佈局新未來的同時,富澤人壽與原君康人壽的關聯交易成爲過渡期難以迴避的現實。
富澤人壽官網信息顯示,富澤人壽與北京中言地產(原君康人壽全資子公司)簽訂寫字樓租賃合同,或用於保障北京地區存量團隊與客戶服務的正常運轉;同時與盛唐融信(原君康人壽關聯保險代理公司)開展渠道合作,確保業務交接平穩過渡。
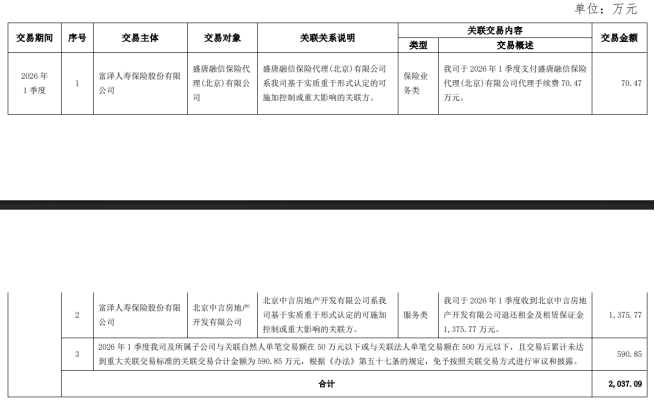
短期來看,北京租房是保障業務連續性的剛需;長期而言,濟南買樓是奠定獨立發展的戰略佈局。這些關聯交易已按監管要求履行披露程序,屬於業務承接期的常規安排,但也引發市場對過渡期成本與關聯交易風險的關注。
公司在公告中表示,截至2026年一季度末,我司資金運用關聯交易比例均符合監管要求,未發生超過監管比例規定的情況。
投訴暴露信任隱憂,風險處置進入後半程
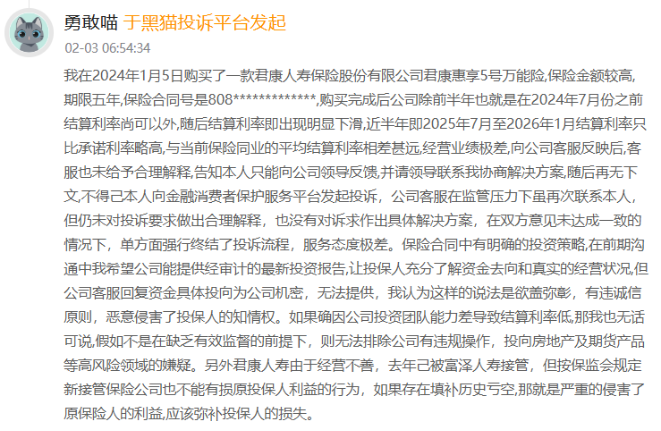
2026年2月,黑貓投訴平臺出現一則針對君康人壽的投訴,反映萬能險結算利率下滑、客服溝通不暢、投訴處理效率低等問題,投訴人在投訴中表達了“新公司會否用保單資金填補君康人壽歷史虧空”的擔憂。這反映了風險處置險企業務平移時投保人普遍存在的信任陣痛。
證券之星注意到,監管部門與富澤人壽曾強調,原君康人壽保單的保底利率、保額、理賠規則、現金價值等合同約定權益,由富澤人壽100%承接履行,不受主體變更影響。萬能險結算利率下行是行業性市場現象,與公司風險處置無直接關聯,且結算利率超過最低保證利率的部分本就不具確定性。
從制度設計看,業務承接已完成資產負債整體平移,監管層面建立了嚴格的“防火牆”機制,不存在“挪用保單資金填歷史虧空”的制度空間。
但投保人的擔憂也有現實成因,反映出險企的風險處置不僅是財務與法律層面的交割,更是信任重建的過程,如果信息披露與客戶溝通的不足,將加劇過渡期的認知偏差。
2026年4月28日,國家金融監督管理總局山東監管局覈准周紅光擔任君康人壽董事、董事長,這位自2021年10月起擔任君康人壽財務負責人的高管履新,被市場視爲風險處置進入尾聲的關鍵信號。
周紅光的任職背景顯示,君康人壽的工作重心已從“業務剝離交接”轉向“資產清算與歷史問題收尾”。
目前,君康人壽已無實際經營業務,僅保留清算職能,核心工作爲清收非保險資產、處置歷史債務、解決遺留法律糾紛,最終將走向主體註銷。財務背景高管的掌舵,有助於提升資產清算效率,確保歷史債務處置的精準性,爲這場歷時數年的風險處置畫上句號。
但投保人的擔憂提示,風險隔離不僅需要制度層面的保障,更需要通過透明化的信息披露與有效的客戶溝通,讓投保人切實感受到權益的安全性。
富澤人壽的獨立發展與君康人壽的有序退場,是國內地方國資聯合保險保障基金處置險企風險的典型樣本。四次品牌轉身背後,是險企從風險暴露到風險出清的完整歷程。
過渡期的關聯交易、人事調整與資產佈局,體現了新主體在歷史牽絆中尋求獨立的努力;而投保人的投訴與焦慮,則揭示了風險處置過程中信任重建的重要性。險企風險處置不僅要完成財務與法律層面的交割,更要重視投保人權益保護與信任重建,這同樣是風險處置能否獲得最終成功的重要標誌。(本文首發證券之星,作者|趙子祥)







