


“減持潮”下的炬光科技,股東高位套現,業績連虧兩年,激光雷達佈局失利



證券之星 李若菡
年內股價暴漲之際,炬光科技(688167.SH)多名股東及高管接連套現。其中,控股股東原一致行動人李小寧更是完成“清倉式”減持;公司高管則憑藉股權激勵所得股份,以近三倍於授予價拋售。受到資本市場熱捧的同時,公司盈利能力持續承壓,已連續兩年出現虧損。
證券之星注意到,併購標的的持續虧損,疊加期間費用不斷走高,共同拖累了公司淨利潤表現。與此同時,公司半導體激光元器件和原材料業務已連續兩年出現收縮,毛利率同步走弱。備受市場關注的光通信板塊,目前營收佔比仍較低,短期內難以扛起業績大旗;而公司前期佈局的激光雷達業務,亦因項目訂單接連取消而發展遇挫。
不少股東已“清倉”離場
6月17日晚間,炬光科技披露股東減持股份結果公告,公司股東李小寧、西安中科、陝西集成電路均已按照計劃進行減持。根據公告,上述三位股東分別減持公司5320股、35.36萬股、375.62萬股股份,合計套現約3.46億元。
本輪減持完成後,公司股東西安中科、陝西集成電路持股數量分別降至411.46萬股、479.5萬股,持股比例分別爲3.16%、3.68%;李小寧不再持有公司股份,完成“清倉式”減持。
證券之星注意到,李小寧的退出有跡可循。今年5月,炬光科技控股股東、實控人劉興勝宣佈與其一致行動人宋濤、延綏斌、侯棟、李小寧、田野、寧波新炬、寧波吉辰解除一致行動關係,同時與寧波寧炬保留一致行動關係。
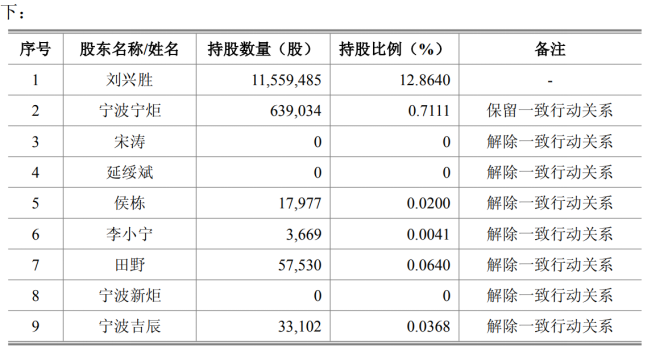
一致行動關係解除後,劉興勝與寧波寧炬合計持有炬光科技1219.85萬股股份,佔公司總股本的13.58%。值得注意的是,截至目前,本次解除涉及的7名原一致行動人中,宋濤、延綏斌、寧波新炬、李小寧均已不持有公司任何股份。
除了上述股東之外,2026年以來,炬光科技控股股東及高管也在接連減持公司股份。2026年3月至5月期間,劉興勝減持公司45萬股股份,套現1.5億元。同年5月,公司職工代表董事、董事會祕書張雪峯、董事、財務總監葉一萍分別減持9290股、1.24萬股,兩人共套現732.25萬元。
證券之星注意到,李小寧、張雪峯、葉一萍三人年內所減持公司股票均爲公司上市後股權激勵歸屬取得。炬光科技最近一次股權激勵爲2025年11月,公司以120.8元/股的授予價格向符合授予條件的94名激勵對象授予324萬股,上述三人均在名單中。
值得一提的是,在光模塊、CPO、算力等熱門概念加持下,炬光科技股價迎來上漲行情,由年初的124.78元/股一路增至6月18日最新收盤的393元/股,年內累計漲幅高達215%。
根據披露,李小寧、張雪峯、葉一萍三人的減持區間集中在330元/股至398.26元/股之間,減持均價約爲授予價格的3倍。而股東西安中科、陝西集成電路、控股股東劉興勝所減持股份來源均爲IPO前取得。換言之,無論是公司股東還是高管,在本輪減持中均收益頗豐。
併購標的虧損拖累淨利
雖然炬光科技股價節節攀升,但公司盈利能力堪憂,已連續兩年陷入虧損。作爲光通信模塊及設備生產商,公司主要產品爲產業鏈上游“產生光子”的半導體激光元器件及原材料,以及“調控光子”的激光光學元器件等。
2025年年報顯示,公司營業收入爲8.8億元,同比增長41.93%;歸母淨利潤爲-3840.96萬元,同比虧損有所收窄。2026年一季度,公司尚未實現盈利,淨虧損金額爲1320.26萬元。
證券之星注意到,併購標的的持續虧損,是公司盈利承壓的主要原因之一。
公司於2024年完成了對瑞士炬光(原SMO公司)和Heptagon資產的收購,藉此進入汽車投影照明、全球光子工藝和製造服務領域。併購完成後,公司營收規模雖有所提升,但併購項目的虧損拖累其淨利潤表現。
2025年,炬光科技收購的Heptagon資產仍處於整合階段,處於市場開拓期,其產生的收入尚不足以覆蓋人工成本及折舊攤銷等運營成本,導致該業務目前仍處於虧損狀態。同時,瑞士炬光亦未實現盈利,淨虧損金額爲3958.74萬元。
除了受併購拖累的影響,期間費用的增長也在進一步擠壓其利潤空間。2025年,由於公司持續加大在光通信、消費電子等領域的研發投入,其全年總研發投入約1.7億元,同比增長約80%。
同時,由於公司實施限制性股票激勵計劃,確認的股權激勵費及股份支付費用進一步推高了公司的銷售費用和管理費用。報告期內,公司上述兩項費用分別爲4877.68萬元、1.54億元,同比分別增長13.65%、38.41%。此外,炬光科技對存貨等資產計提減值準備5218萬元,對當期淨利潤造成壓力。
激光雷達項目訂單接連取消
證券之星注意到,在併購資產業績虧損的同時,炬光科技的半導體激光元器件和原材料業務也遭遇營收和毛利率雙雙下滑的困境。
2025年,受海外市場部分大客戶需求下滑的影響,公司半導體激光元器件和原材料業務實現收入1.44億元,同比下滑4.28%,已連續兩年出現縮水。同時,受
新一代預製金錫氮化鋁襯底材料低毛利率的拖累,該板塊毛利率同比下滑了17.49個百分點,降爲27.99%。
激光光學元器件業務作爲炬光科技的第一大收入來源,其營收增速出現放緩。2025年,該板塊收入爲3.94億元,其增速由2024年的38.71%降至37.01%。
值得注意的是,受AI算力建設需求驅動,光通信板塊受到市場高度關注。不過,公司當前來自該板塊的收入規模較小。2025年,公司光通信相關業務收入佔營業收入比例約爲8%,尚未構成核心業績支柱。
證券之星注意到,炬光科技前期在激光雷達業務上的佈局未能取得預期效果。
炬光科技自2023年第四季度至2025年4月期間,陸續獲得AG公司多個激光雷達及車載投影照明相關定點項目,涉及線光斑發射模組、無源光學元器件及微透鏡陣列等產品,並已約定供貨價格及預測數量。
後續受終端客戶戰略調整及車型上市計劃取消影響,AG公司分別於2025年4月和2026年4月通知炬光科技,取消多個定點項目。其中,兩個激光雷達線光斑發射模組項目預計需求量分別約爲15萬套和50萬套,相關無源光學元器件項目亦部分取消。
目前,炬光科技與AG公司正就項目終止涉及的履約責任及未執行合同金額等事項進行商務磋商。隨着激光雷達相關定點項目的接連取消,公司前期佈局階段性落空。(本文首發證券之星,作者|李若菡)







