


鵬鼎控股大股東套現近35億背後:光模塊貢獻不足3%被“熱捧”,百億投資業績兌現待檢驗



證券之星 夏峯琳
2026年A股AI算力賽道行情火熱,全球PCB龍頭鵬鼎控股(002938.SZ)走出一波翻倍行情,公司股價從年初約50元震盪上行,並於5月盤中創下121.97元的歷史新高,截至6月17日,總市值突破2700 億元,年內漲幅超140%。而就在股價攀升高位之際,控股股東減持套現超34億元。
證券之星注意到,資本市場熱捧的邏輯,指向AI光模塊及服務器PCB的廣闊前景。然而,二級市場熱度與企業基本面存在偏差。2026 年一季度公司營收、淨利潤雙雙同比下滑,扣非淨利潤降幅更甚,支撐股價的光模塊業務營收佔比不足 3%,尚未形成實質業績支撐。
面對新業務尚在培育期的處境,鵬鼎控股正押注百億級擴產計劃,試圖在高端HDI、SLP及HLC等AI相關產品上實現產能躍升。但相較於勝宏科技等同行早已在AI服務器PCB賽道搶佔先發優勢,公司相關產能規模化落地時間偏晚。疊加負債攀升與折舊壓力,鵬鼎控股的AI估值光環之下,潛藏着業績、資金、競爭交織的多重風險。
股價狂飆,控股股東逢高套現34.78億
在AI服務器、光模塊等算力基礎設施需求持續井噴的推動下,PCB(印製電路板)板塊整體熱度大幅攀升,成爲市場關注的焦點。作爲連續八年穩居全球PCB企業榜首的行業龍頭,鵬鼎控股在此輪行情中備受資金青睞,成爲這場資本盛宴中的核心標的之一。
回顧年內走勢,公司股價自年初50元左右的低位起步,一路震盪上揚,至5月下旬觸及121.97元的歷史高點。截至6月17日收盤,公司股價再度漲停,報收於119.01元,總市值已攀升至2758億元,年度漲幅超130%。
市場給出的核心邏輯在於,隨着AI算力基礎設施建設對高端PCB板需求呈井噴式增長,掌握mSAP(改良型半加成法)等先進工藝的鵬鼎控股,被認爲將從800G/1.6T光模塊及存儲模組的需求爆發中深度受益。
然而,這場股價狂歡背後,公司的光模塊業務在當下貢獻極爲有限。從數據來看,2025年公司光模塊業務實現營業收入2.28億元,佔整體營收比重僅爲0.58%;2026年一季度,該業務實現營收2.26億元,佔整體營收比重也不過2.83%。公司自身也明確表示,2026年全年該業務佔比仍然較小,對經營業績無法產生重大影響。不過,市場的炒作熱情並未因此澄清而迅速降溫,概念的熱度與基本面實際貢獻之間的距離,由此可見一斑。
更值得關注的是,伴隨股價上漲,控股股東同步開啓了減持套現操作。2026年4月25日,公司披露減持預披露公告,控股股東美港實業及一致行動人集輝國際計劃自5月21日至8月20日以大宗交易方式減持不超過4000萬股。
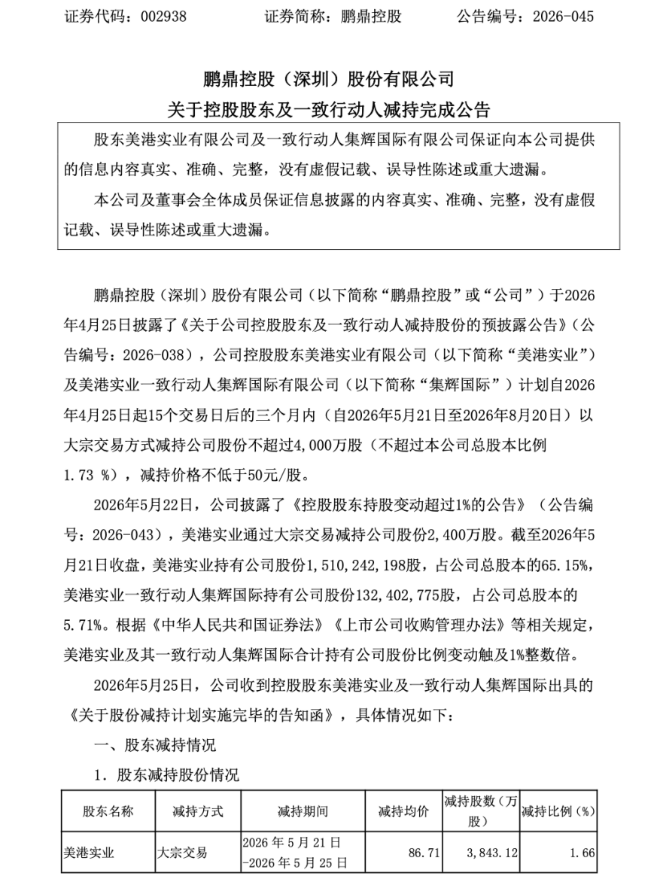
此後,在5月21日至25日的短短5個交易日內,正值股價節節攀升、直逼5月26日曆史高點的上行通道中,上述減持主體迅速完成了幾乎頂格的減持操作,合計賣出3999.99萬股,減持均價爲86.94元/股,火速套現約34.78億元。對於減持原因,公司表示,系“控股股東資金安排需要”。
值得一提的是,公司在2025年推出了每10股派現10元、分紅總額達23.18億元的高分紅方案,分紅金額佔當期歸屬淨利潤的比例超過60%。按減持前控股股東及其一致行動人71.90%的持股比例計算,其可獲得分紅約16.67億元。
業績承壓,AI光環難掩擴產隱憂
公開資料顯示,公司的主營業務聚焦於印製電路板的研發、設計、製造與銷售,產品按應用領域劃分爲通訊用板、消費電子及計算機用板、汽車/服務器及其他用板三大類,廣泛覆蓋手機、網絡設備、平板電腦、可穿戴設備、筆記本電腦、服務器/存儲器及汽車電子等終端場景。從業務版圖來看,其下游佈局雖橫跨多個高成長賽道,但實際收入結構仍高度集中於傳統消費電子與通訊領域。
2025年全年,公司實現營業收入391.47億元,同比增長11.40%,但歸屬淨利潤僅微增3.25%至37.38億元。具體到業務構成,通訊用板貢獻收入254.37億元,佔比64.98%,是絕對的業績支柱,增速連續多年保持在5%以內,基本穩定;消費電子及計算機用板收入112.87億元,佔比28.83%,同比增長15.72%,表現中規中矩;而被市場寄予厚望的汽車/服務器用板雖然增速驚人,同比大增106.67%,但絕對體量僅有21.19億元,佔總營收比重爲5.41%,尚難成爲增長主引擎。
進入2026年,形勢更趨嚴峻。一季度公司實現營收79.86億元,同比微降1.25%;歸母淨利潤4.63億元,同比下滑5.21%。更值得警惕的是扣非淨利潤,同比降幅高達31.85%,爲3.26億元。這意味着公司主營業務的真實盈利質量正在惡化。非經常性損益對淨利潤的貢獻佔比已從上年同期的低位躍升至近三成,利潤的“含金量”明顯下降。對此公司表示,主要繫上年同期營收基數較高所致;歸母淨利潤同比承壓,核心受匯兌損失及固定資產折舊增加等因素影響,若剔除上述因素干擾,公司經營表現良好。
面對當前以傳統消費電子與通訊領域爲主的業務結構,公司正在積極謀求向AI算力基礎設施領域的戰略轉型。
在產能佈局上,公司計劃於2025年下半年至2028年間,在淮安園區累計投入80億元,整合建設PCB產業園。同時,公司於 2026 年初與淮安經濟技術開發區簽署投資協議,擬於未來投資110億元建設高端 PCB 項目生產基地。海外方面,泰國一期產能已於2025年上半年建成並進入試產,二期、三期工程也已同步開工。隨着上述項目陸續落地,公司整體產能將大幅提升,尤其在服務器、光模塊等高增長領域所需的高階HDI、SLP及HLC類產品方面,供給能力將得到顯著增強。
在產業鏈延伸上,公司旗下鵬鼎投資通過參與合夥企業向伏羲半導體增資,加碼企業級存儲賽道。
如此密集且規模龐大的投資計劃,對公司的資金鍊無疑構成了嚴峻考驗。2026年,公司預計資本支出高達168億元,這一數字已接近2025年全年歸母淨利潤的4.5倍。
截至2026年一季度末,公司賬面貨幣資金爲137.3億元,而168億元的資本開支已遠超現有現金儲備。一季報數據顯示,公司短期借款和長期借款分別同比增長53.78%和397.61%,公司在財報中解釋爲“經營活動需要增加借款所致”。這表明,公司正通過加大槓桿的方式推進本輪擴產,財務風險或正在悄然累積。
公司管理層亦承認,資本開支將採用“分步投產、分批釋放”的節奏,對應的固定資產折舊也會分階段確認。同時,公司光模塊用板及算力領域的高階HDI、HLC 等核心擴產品類,當前市場需求旺盛,產品盈利能力較強,新增產能投產後將能夠有效提升公司營收及獲利水平。
市場分析指出,新增產能的回報率存在較大不確定性,而逐年增加的折舊費用或將持續壓制利潤。公司"相關產品已和正在通過認證中"的表述,說明其AI賽道客戶導入尚處於早期。相比之下,勝宏科技、滬電股份等同行已在AI服務器PCB領域建立先發優勢,鵬鼎控股的產能規模化貢獻需等到2026年下半年,後續市場競爭壓力不容忽視。
AI算力概念推高股價翻倍,但光模塊業務貢獻不足3%、業績增長乏力、大股東高位套現、百億資本開支壓頂,四重現實問題擺在面前。鵬鼎控股的AI故事,仍需業績來驗證成色。(本文首發證券之星,作者|夏峯琳)







