


放棄支付牌照控制權,VALA七年累虧超34億,豪賭宿營車增收不增利



證券之星陸雯燕
延宕數年後,VALA(02051.HK)與北京首惠開桌科技有限公司(下稱“首惠開桌”)原股東楊帆及其關聯實體的控制權糾紛最終以和解收場。近日,VALA股東特別大會批准了和解協議,公司放棄首惠開桌控制權,換取12.9365%股權的經濟利益,並就約1.01億元債務達成折價清償。
證券之星注意到,當前,VALA轉型陣痛仍在繼續,公司2025年增收不增利,淨虧損擴大至1.51億元。2019年以來,VALA連續7年出現年度淨虧損,累虧超34億元。2025年,VALA僅靠valalife業務拉動營收增長,金融業務集體萎縮。然而,vala汽車目前仍在“燒錢”階段,何時實現盈利是公司面臨的核心命題。
以控制權置換和解
2017年4月1日,爲獲取持有有效支付牌照的北京酷寶支付科技有限公司(下稱“北京酷寶”)控制權,VALA以4.66億元現金代價、附屬公司杭州恩牛網絡技術有限公司(下稱“杭州恩牛”)1.956%股權及上市公司約1.5455%持股權益,收購首惠開桌的全部股權,進而持有北京酷寶100%股權。其中,首惠開桌53.957%股權從其股東楊帆及其關聯實體收購。
該收購於2017年12月完成,此後杭州恩牛及VALA附屬公司杭州商牛投資管理合夥企業(有限合夥)成爲首惠開桌登記股東,首惠開桌作爲VALA附屬公司被納入集團財務報表。
證券之星注意到,此次收購併非一次性完成,現金代價中的2.59億元率先支付予首惠開桌股東。其中,約2630萬元支付予楊帆及其關聯實體,餘下2.33億元支付予另外16名少數股東。此外,杭州恩牛1.956%股權也已轉讓予北京凡山金石投資發展合夥企業(有限合夥)(下稱“凡山金石”)。在中國人民銀行確認北京酷寶支付牌照實控人變更後,剩餘應付款中的9200萬元再支付給楊帆及其關聯實體。
爲加快取得中國人民銀行確認,VALA將首惠開桌的登記狀況恢復至收購前。2019年6月,VALA將首惠開桌的全部股權轉讓回前股東,實質上由其代持。楊帆亦登記爲首惠開桌的法人、董事長及經理。
然而,2022年8月3日起,楊帆開始限制首惠集團(首惠開桌、北京酷寶等公司的統稱)管理層與VALA員工接觸,並干擾首惠集團的業務營運。儘管存在代名人安排,但VALA已不再控制首惠集團的營運管理。鑑於此,首惠集團自2022年8月3日起終止並表。
VALA披露,公司尚未就有關北京酷寶實控權變更申請收到中國人民銀行的正式批准或拒絕。因此,公司應付的剩餘收購現金代價仍未支付。
值得一提的是,2022年8月3日前,VALA作爲首惠開桌的股東,已向北京首惠時代信息技術有限公司(下稱“首惠時代”)及北京酷寶提供貸款,目前尚有1.01億元債務未清償。
上述背景下,VALA已陸續對首惠開桌前股東發起仲裁,以撤銷收購併就違約尋求損害賠償以及債務追回。但考慮到仲裁結果的不確定性及公司面臨的風險,VALA最終選擇與楊帆方面和解。根據和解協議,原本由VALA擁有的53.957%首惠權益需轉讓回前股東,這意味着VALA放棄了對首惠開桌的控制權。同時,凡山金石需無償歸還其擁有的杭州恩牛股權。
債務處理方面,楊帆及其關聯實體需支付合計813.32萬元用作債務償還。剩餘約9329.26萬元債務中的93%予以豁免,另外7%則通過獲取經濟利益以回收部分投資。
基於各方磋商,VALA用收購款及部分債務換取了首惠開桌合計12.9365%股權的經濟收益。其中,4.3874%的經濟利益來自公司已支付的2632.49萬元收購款;8.5491%的經濟利益作爲上述7%未豁免部分債務的全面及最終結算。
此外,楊帆及其關聯實體還需促成首惠開桌全部股權的出售。若出售金額不少於7500萬元,VALA將按照其享有的經濟利益分享出售收益並向楊帆支付現金獎勵583.33萬元。
金融業務全面萎縮
資料顯示,VALA前身是51信用卡,於2018年在港交所上市,2021年開始轉型新能源汽車領域。2025年8月,公司英文名變更爲“ValaInc.”,並採用英文證券簡稱“VALA”,意味着業務重心從金融科技轉爲新能源汽車。
證券之星瞭解到,上市後的VALA發展陷入長期困境。自2019年軟暴力催收被查後,VALA主動降低了信貸撮合業務規模,並在2020年清退P2P業務。然而禍不單行,公司於2022年失去小貸牌照,疊加後續支付牌照相關股權糾紛,金融業務遭遇重挫。
金融業務持續壓縮出清直接帶來營收規模的大幅縮水,VALA營收從2019年的20.45億元下降至2024年的2.25億元,期間年度虧損額分別爲11.11億元、17.16億元、2.61億元、9762.9萬元、314.8萬元、6901.8萬元,基本面持續承壓。
事實上,隨着金融監管政策趨嚴,VALA退出P2P行業後,業務重心全面轉向爲金融機構提供科技服務,並跨界露營領域。
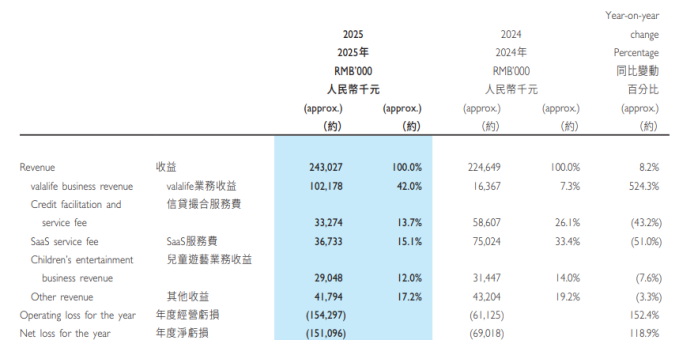
但2025年年報依舊暴露了VALA轉型陣痛期的經營矛盾,公司全年實現營收2.43億元,同比增長8.2%;淨虧損1.51億元,虧損幅度同比擴大118.9%,深陷增收不增利窘境。2019-2025年,公司7年淨虧損合計超34億元,將上市首年21.68億元盈利虧損殆盡。
分產品看,2025年,valalife業務收益1.02億元,同比激增524.3%,佔總營收的比重從2024年的7.3%攀升至42%,成爲拉動營收的絕對主力。該業務是由露營業務與汽車業務兩者結合創立,主要通過銷售vala汽車及vala車生活周邊產品獲得銷售收益。VALA於2025年完成valapro和valahome兩款宿營車的市場佈局,全年累計交付近500臺。
傳統信貸撮合業務則進一步收縮,自2025年7月起已停止新增,全年營收同比下滑43.2%至3327.4萬元;由於出售中彩網通導致智慧零售業務收入減少,SaaS業務同比直降51%至3673.3萬元,上述兩大業務的營收佔比已不足20%。此外,兒童遊藝業務收益、其他收益分別爲2904.8萬元、4179.4萬元,同比分別下滑7.6%、3.3%。意味着valalife成爲公司唯一正增長業務。
營銷、研發推高成本
vala汽車開創了共創人模式,截至2026年3月底,公司已招募584名共創人,通過其親身體驗及社交平臺影響力推廣和銷售vala汽車。此外,VALA依託合作主機廠的經銷商體系開展合作銷售,在不投入高額自建門店成本的基礎上,快速擴展全國的銷售網絡。
即便如此,屬於重渠道、重推廣消費的汽車賽道,仍需要持續資本投入。2025年,VALA銷售及營銷開支同比增長35.9%至6994萬元,主要由於vala汽車營銷推廣產生的營銷費增長所致。同期vala汽車的營銷費用同比激增54.9%至3960萬元,渠道、門店的持續投入進一步放大了全年虧損。
此外,valalife業務2025年研發開支同比增長14.7%至4360萬元,其新車型研發導致直接研發開支和研發人員薪酬增加,使得整體研發開支同比增長15.4%至4752.1萬元。
值得一提的是,營銷與研發開支雙增之際,VALA2025年經營活動現金流淨額由正轉負至-7346.6萬元,而2024年爲淨流入535.7萬元。
2026年一季度,vala汽車交付量達564輛,單季交付量創歷史新高,已趕超2025年全年總量。但在營銷與研發投入加大的背景下,VALA能否在汽車業務規模擴張的同時儘快走向盈虧平衡,仍是市場關注的焦點。(本文首發證券之星,作者|陸雯燕)







