


齊心集團“開年不利”:業績失速疊加治理爆雷,1.8億利潤目標承壓


證券之星 夏峯琳
深耕B2B辦公集採賽道的齊心集團(002301.SZ),在2026年開局階段遭遇了“業績失速”與“治理爆雷”的雙重夾擊。
一季度財報顯示,公司營收與歸屬淨利潤雙雙步入下行通道,經營活動現金流更是由正轉負,這一表現不僅打破了市場此前對其盈利修復的樂觀預期,也讓全年1.8億元利潤目標的實現難度陡然升級。
然而,比短期業績波動更令市場擔憂的,是齊心集團潛藏的經營與治理風險。深交所向齊心集團下發監管函,直指公司存在控股股東與上市公司場所人員混同、資金管控失效、連續三年商譽減值覈算不審慎、現金流量表列報失真四大核心違規問題。
當短期業績承壓與長期治理缺陷疊加,齊心集團能否在年內兌現盈利承諾、重獲市場信任,或已成爲當前市場最關切的核心問題。
一季度業績失速,現金流轉負
公開資料顯示,齊心集團是國內最早佈局B2B政企大客戶數字化集採領域的企業之一,始終專注服務中大型政企客戶。2025年度,公司一改過去增收不增利的態勢,實現營收、淨利潤雙雙增長。
然而,進入2026年一季度,這一修復勢頭驟然中斷。當季財務數據顯示,公司實現營業總收入20.89億元,同比下滑5.56%;歸屬淨利潤錄得4271.68萬元,同比降幅達12.58%。尤其值得關注的是,這一歸屬淨利潤規模已跌至2020年以來同期的最低水平,不僅打破了市場對於盈利持續向好的預期,也讓全年業績的走向平添了幾分變數。
相較於賬面利潤下滑,經營現金流由正轉負的變化更具警示意義。2026年一季度,齊心集團經營活動產生的現金流量淨額爲-2455.54萬元,同比下降-198.78%,由正轉負,資金回籠能力大幅縮水。
從財務層面看,公司面臨的壓力不止於此。一季度末,公司應收賬款及應收票據合計高達27.12億元,雖同比略有下降,但仍處於高位。龐大的應收款項不僅持續佔用營運資金,也對後續資產減值準備計提構成潛在壓力
在開局不利的背景下,公司此前設置的業績目標略顯高不可攀。根據2026年限制性股票激勵計劃草案,第一期解除限售的業績考覈條件爲:以2025年經審計營業收入爲基數,2026年營收增長率不低於2.87%;或以2025年經審計淨利潤爲基數,2026年淨利潤增長率不低於123.09%。
從行業現實來看,這一目標在設立之初便受到市場質疑。當前B2B辦公集採行業正處於陽光化、透明化政策深度推進的階段,競爭格局日益激烈,毛利率承壓已成爲業內普遍共識。從齊心集團自身的歷史表現來看,過去兩年公司營收增速分別僅爲2.69%和4.98%,增速本就處於低位,而2026年一季度的營收已轉入負增長區間。若以淨利潤維度衡量,該考覈目標所對應的2026年歸母淨利潤約需達到1.8億元,較2025年約0.81億元的實際業績直接翻倍有餘。按此目標倒推,公司在剩餘三個季度內需合計實現約1.37億元淨利潤,平均每季度約4567萬元,而一季度僅完成4271.68萬元且處於同比下滑通道,後續追趕壓力可見一斑。
在近期的投資者交流活動中,公司管理層嘗試向市場傳遞信心,重點提及MRO工業品業務的增長潛力以及IP文創方向的探索佈局,並判斷辦公集採行業在未來2至3年內仍有望保持兩位數以上的增長空間。但考慮到一季度業績缺口已然形成,管理層所描繪的增長藍圖能否在年內轉化爲實際業績兌現,市場仍持觀望態度。
監管亮劍,多項治理違規問題曝光
業績疲軟,齊心集團長期潛藏的公司治理與內控缺陷,隨着監管函的落地而正式暴露於公衆視野。
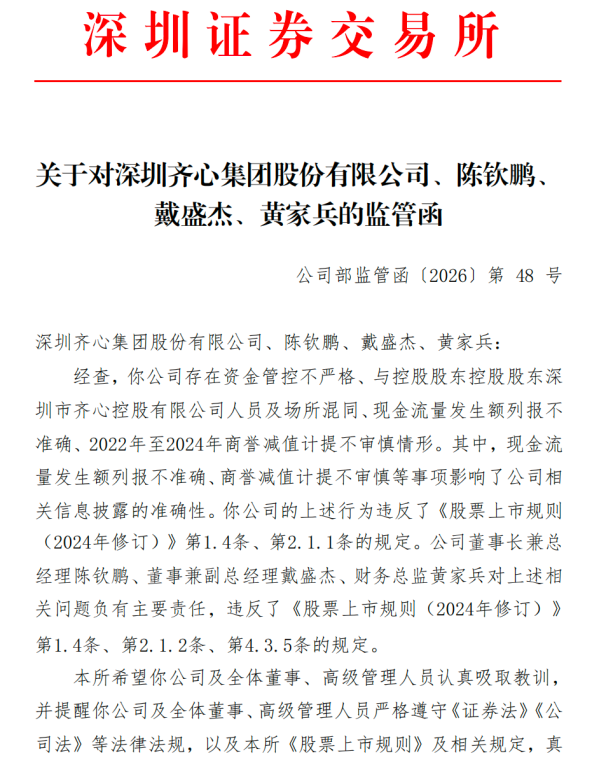
4月,深圳證監局向齊心集團下發行政監管措施決定書,明確列舉公司存在四大違規問題,涵蓋資金管控不嚴格、控股股東與上市公司人員及辦公場所混同、現金流量表列報失真,以及2022年至2024年間商譽減值計提不審慎等多項核心事項。
回顧齊心集團近年來的併購擴張路徑,商譽的形成與消減貫穿其間。2015年,公司收購杭州麥苗網絡技術有限公司,形成商譽3.16億元;2016年,公司又以5.12億元的對價收購深圳齊心好視通雲計算有限公司(下稱“好視通”);疊加2012年收購北京齊心辦公用品有限公司所形成的商譽,公司商譽賬面原值一度高達8.3億元。經過連續數年的減值消化,截至2025年末,這一餘額已驟降至343萬元,鉅額商譽暗雷已基本出清。
證券之星注意到,監管層所指的“商譽減值不審慎”,核心聚焦於好視通相關資產的減值處理。好視通所處的雲視頻會議領域,近年來面臨來自互聯網巨頭旗下產品的強力擠壓,市場份額持續萎縮,經營狀況逐年惡化。財務數據顯示,2021年至2024年間,好視通分別虧損0.76億元、0.81億元、1.16億元和1.12億元,四年累計虧損約3.85億元,虧損幅度呈擴大趨勢。
然而,與之對應的商譽減值計提節奏卻呈現出另一種面貌。在上述四年間,公司對好視通相關商譽分別計提減值準備約40386.25萬元、571.27萬元、5482.41萬元和4747.97萬元。這種“首年集中大額計提、後續年份小額分散跟進”的處理模式,與好視通持續惡化的實際經營狀況之間存在明顯脫節,引發外界對於公司通過人爲調節減值時點來平滑各期利潤的質疑。
因此,監管層認定公司在2022年至2024年間商譽減值計提"不審慎"。這不僅損害了信息披露的準確性,更令投資者對公司資產質量的真實成色產生懷疑。
需要指出的是,深圳證監局的監管措施並不侷限於商譽領域。相比以往,此次更爲罕見地將“資金管控不嚴格”及“與控股股東人員及辦公場所混同”等基礎性治理問題一併列入違規清單。這意味着,齊心集團不僅在財務覈算上存在瑕疵,更在上市公司獨立性、資金內控防火牆等公司治理的根本環節上暴露風險。
業績增長遇阻疊加多項治理問題被監管點名,齊心集團2026年的發展走勢,已然成爲市場持續關注的焦點。公司能否實現業績考覈目標,仍有待時間與市場進一步檢驗。(本文首發證券之星,作者|夏峯琳)







