


零元轉讓實控權落地,仁和藥業邁入“90後”二代掌舵期,淨利四連降困局待解



證券之星 劉鳳茹
2026年6月,仁和藥業(000650.SZ)一場實控權交接備受矚目——創始人楊文龍以“零元對價”將所持仁和集團73.1137%股權悉數轉讓給“90後”兒子楊瀟,6月15日股權工商變更完成。歷經多年管理層歷練,楊瀟此次接棒實控權,標誌着這家老牌藥企全面邁入二代掌舵時代。
證券之星注意到,接過權杖的楊瀟面對的並非坦途:仁和藥業2023-2025年營收連續三年萎縮,歸屬淨利潤更是連續四年下滑。2025年藥品與大健康兩大主業同步收縮,商譽減值進一步侵蝕利潤。由於仁和藥業兩年考覈目標未能達標,第二期員工持股計劃的解鎖兩個歸屬期的條件無法實現,因此利益捆綁計劃告敗。
2026年一季度,仁和藥業業績呈分化態勢,營收與扣非後淨利潤有所回升,但歸屬淨利仍未走出下行區間。行業迎來修復窗口的背景下,二代管理層能否抓住機遇,徹底扭轉營收利潤連年下滑態勢,成爲仁和藥業未來的看點。
家族股權零對價劃轉,“90後”二代接棒實控權
2026年6月10日,仁和藥業實際控制人楊文龍與楊瀟簽署了協議,楊文龍擬將其持有的仁和集團73.1137%的股權轉讓給楊瀟,支付對價爲零元。若以仁和藥業6月10日收盤總市值測算,則部分股權對應市值超12億元。
交易完成後,楊文龍不再持有仁和集團股權,仁和集團持有仁和藥業23.24%的股份,仍爲上市公司控股股東。楊瀟持有仁和集團的股權比例升至73.1137%,成爲新實際控制人。
據瞭解,仁和藥業由楊文龍一手創立,楊文龍與楊瀟爲父子關係。仁和藥業表示,此次權益變動系公司控股股東股權結構變動,系實際控制人家族內部的股權結構調整行爲,不涉及仁和集團所持公司股份的變動。仁和集團做出了股東會決議,同意上述股權轉讓事項,仁和集團其他股東出具了《放棄優先購買權通知》。此次權益變動系促進公司穩健發展考慮,滿足公司未來發展需求。
證券之星注意到,此次實控權交接前,仁和藥業早已開啓二代培養佈局。楊瀟1990年10月出生,曾在中國社會科學院哲學所擔任博士後工作站管理職務。2018年5月起至今,任現任仁和藥業董事、2022年3月起至今任仁和藥業董事長,全面負責公司經營管理;2021年5月起至今任仁和(集團)發展有限公司(公司控股股東)董事、2023年2月任仁和(集團)發展有限公司副董事長。2025年,楊瀟從仁和藥業獲得的稅前報酬爲88.7萬元。
除仁和藥業外,楊瀟還佈局叮噹健康(09886.HK)。2022年9月,叮噹健康在港交所上市,成爲繼阿里健康、京東健康之後,港交所上市的第三家醫藥電商。楊瀟當前間接持有叮噹健康8.96%股份。
淨利潤四連降,考覈未達標員工持股終止
2006年,仁和藥業借殼九江化纖登陸A股。仁和藥業所屬醫藥行業,主營業務爲生產、銷售中西藥、原料藥及健康相關產品,包括口服固體制劑、口服液體制劑、大容量注射劑、 小容量注射劑、外用洗劑、搽劑、栓劑、軟膏劑等劑型藥品以及健康相關產品。
仁和藥業目前的主營收入來自藥品和大健康類產品,利潤貢獻比例分別約爲65%、35%。
藥品主要以非處方藥OTC類產品爲主,約佔藥品全部收入的80%左右,藥品的研發主要集中在大品種的仿製藥和國家中藥經典名方上,中藥產品收入佔全部藥品收入的比例爲47%左右;大健康產品種類涉及功效性化妝品、護膚護髮用品、醫療器械、中藥飲片等,目前主要是結合線下、線上兩種渠道進行銷售,以天貓、京東、抖音、唯品會等幾大線上平臺爲主。
2025年,仁和藥業營業收入35.36億元,同比下降13.21%;歸屬淨利潤3.93億元,同比下降18.41%;扣非後淨利潤同比下降25.51%至2.49億元。
業績頹勢早已顯現:仁和藥業2022年的營收規模達51.53億元,此後一路收縮:2023年降至50.32億元,2024年又縮水至40.75億元,2025年跌下40億元規模。營收三連降之際,歸屬淨利潤則連續四年滑坡,2021年仁和藥業歸屬淨利潤6.65億元,2022-2024年歸屬淨利潤分別下降13.62%、1.25%、15.05%,2025年已降至不足4億元的盈利規模。
證券之星注意到,業績不及預期也直接導致激勵機制落地受阻。2024年,仁和藥業制定了第二期員工持股計劃,由於公司兩年考覈目標未能達標,無法實現第二期員工持股計劃的解鎖兩個歸屬期的條件,因此該計劃今年4月提前終止。
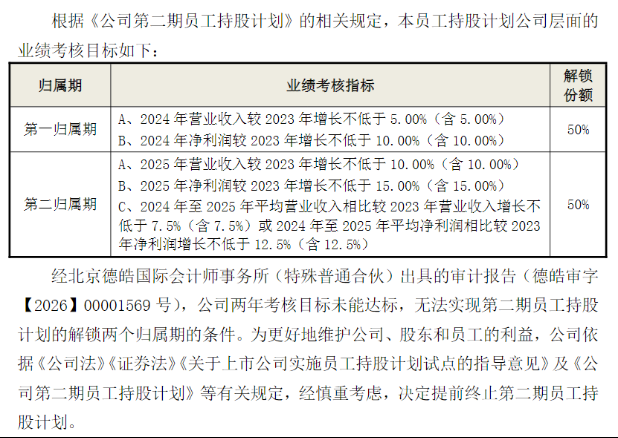
事實上,仁和藥業的第一期員工持股計劃因2022年考覈目標未能達標,無法實現第一期員工持股計劃的解鎖第二個歸屬期的條件,也被迫提前終止。
藥品與大健康齊跌,商譽減值吞噬利潤
仁和藥業表示,受國家集採、醫保控費政策及醫藥電商競爭、經濟下行壓力等因素的影響,公司2025年藥品及大健康產品出現業績下滑。
財報顯示,仁和藥業2025年69.21%的收入來自藥品,該板塊實現營收24.48億元,同比下降14.09%,收入佔比有所下滑;健康相關產品收入佔比雖提升0.58個百分點,但營收卻同比下滑11.41%至10.03億元。由於藥品及健康相關產品的營收降幅均高於同期營業成本的降幅,因此藥品毛利率下降0.81個百分點至36.65%,健康相關產品毛利率爲33.83%,減少了2.4%,直接拉低了整體表現。無論是渠道分銷還是終端分銷,營收和毛利率同步下降。
證券之星注意到,減值損失也是仁和藥業的拖累項。2025年,江西仁和藥都藥業有限公司、江西金衡康生物科技有限公司、江西聚和電子商務有限公司、江西美之妙電子商務有限公司計提商譽減值合計1.11億元。疊加存貨跌價、在建工程、無形資產減值等因素影響,2025年仁和藥業資產減值損失約1.29億元,進一步擠壓利潤空間。
仁和藥業在年報中提到,隨着醫藥產品市場競爭的進一步加劇、以招投標方式採購藥品的方式得到推廣,受醫保支付壓力的影響,招標採購降價成爲普遍趨勢。
行業何時企穩是否有明確判斷?2026年的經營目標是什麼?仁和藥業在業績說明會上回應,結合2026年一季度數據與行業情況,醫藥OTC行業正處於2025年深度調整,2026年築底、企穩回升的過渡期。2026年一季度財報顯示,公司營收同比增長14.57%,扣非淨利增長33.20%,主要系2025年一季度公司主營業務貢獻的利潤爲1.02億,今年一季度公司主營業務貢獻的利潤爲1.36億,利潤貢獻最大還是藥品,這是一個積極的現象。未來公司穩健發展,核心邏輯還是品牌+合規+產品力。(本文首發證券之星,作者|劉鳳茹)







