


澳優2025年增收不增利,牛奶粉收入再走低,羊奶粉海外高增難補缺口



證券之星 吳凡
近年來,國內嬰配粉市場經歷了持續的結構性萎縮,在此背景下,羊奶粉頭部企業澳優(1717.HK)近期發佈的2025年年報顯示,公司實現營收74.88億元,同比微增1.16%,但營收的回暖並未帶來利潤的增長,公司全年歸母淨利潤爲1.78億元,同比大幅下滑24.8%。
證券之星注意到,公司營收微增的背後,高毛利業務規模的收縮、低毛利業務快速擴張的結構性失衡,疊加內碼升級等引發的市場擾動,共同構成了“增收不增利”的困局。儘管報告期內公司海外業務高歌猛進,卻遠不足以對沖國內市場的失速。
牛奶粉收入四年連降
以2022年爲界,澳優的營收表現呈現出前後截然不同的態勢。此前多年,公司營收均保持每年雙位數的增長勢頭,但2022年公司營收增速首次轉負,下滑9.09%,2023年再降5.3%至73.82億元。儘管2024至2025年增速回正,但也僅維持0.28%和1.16%的低個位數增長。表面看似止跌企穩,實則內憂外患尚未消散。
外部環境在過去四年充滿挑戰。國內新生兒數量從2022年的956萬降至2025年的792萬,累計減少17%以上,需求的下滑也直接導致嬰配奶市場的萎縮。頭豹研究院預計,2025年國內嬰幼兒奶粉市場規模爲1486.23億元,至2028年,行業規模將收縮至1110.15億元。若以此計算,2025年的市場規模較2022年1813.57億元已縮水約18%。
尼爾森IQ數據進一步顯示,2023年和2024年,國內嬰配粉線下渠道銷售額分別下滑17.5%和9.8%。而在2025年1至11月,國內嬰配粉全渠道銷售額爲1082億元,其中線下渠道嬰配粉銷售額同比減少4.4%。
外部壓力不僅來自消費需求減弱,新國標於2023年2月落地後,行業更是經歷了去庫存與價格戰的陣痛。在此背景下,澳優於2021年底對旗下自家牛奶粉核心品牌海普諾凱1897進行一系列銷售策略調整,其中調整的一項內容是梳理分銷渠道,對分銷渠道的整體存貨水平實行更嚴格控制。
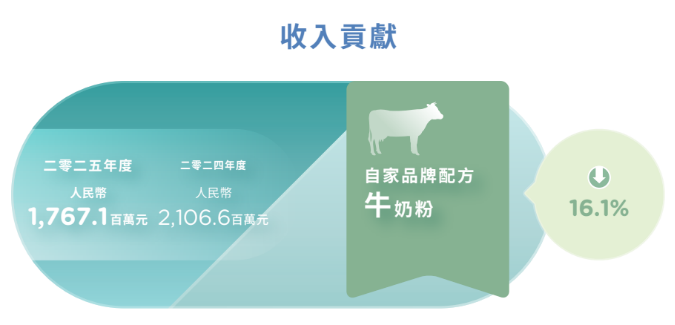
上述舉措疊加宏觀因素的影響下,2022年澳優牛奶粉收入同比驟降28.6%。2023年和2024年,受出生率下滑和市場需求萎縮的影響,公司牛奶粉收入分別同比下滑12.4%和17.8%。2025年,公司牛奶粉收入繼續同比下滑16.1%,除了受行業增速放緩的拖累外,還因公司在第二季度實行罐內碼,並配合短期一次性主動渠道調整帶來的影響。
證券之星瞭解到,公司實施罐內碼的核心原因,在於通過“開蓋必掃碼”機制重塑渠道秩序,可以杜絕竄貨和亂價行爲,同時識別真實消費者,但短期內,清理無碼庫存及渠道適應新規則會導致銷售短暫下跌。從長期看,在嬰配奶市場存量競爭加劇背景下,此次調整能否幫助公司止住牛奶粉業務的下跌頹勢,仍有待市場檢驗。
羊奶粉海外高增,內銷滑坡
與牛奶粉的持續承壓不同,澳優旗下羊奶粉品牌佳貝艾特在2022年至2025年間交出了一份波動明顯的成績單。數據顯示,2022年,澳優羊奶粉業務實現收入35.91億元,同比增長6.6%;2023年未能延續增長態勢,同比下滑8.6%至32.83億元;2024年恢復正增長至37.05億元,增幅約12.8%;到了2025年,羊奶粉整體收入爲35.54億元,同比再次下降3.9%。
證券之星留意到,羊奶粉業務整體波動的背後,主要源於其在國內外市場表現的日趨分化。
近年來,澳優羊奶粉海外收入從2022年的2.66億元增至2025年的9.74億元,增幅接近2.66倍。同期,海外收入佔羊奶粉業務總收入的比重亦從不足8%大幅提升至27.4%。
佳貝艾特面向的海外市場包括中東、美國、獨聯體、歐洲、墨西哥、韓國及越南等,以2025年爲例,中東地區貢獻的收入佔海外業務營收的45.7%,同比增長65.6%;另外佳貝艾特於報告期內進駐美國最大零售商沃爾瑪,得益於商超渠道的拓展,來自北美市場(美國及加拿大)營收同比增長39.5%,佔海外總營收22.2%。
然而,海外高增的另一面,是國內市場的持續滑坡。2022年,佳貝艾特中國市場收入同比增長5.5%至33.25億元,至2025年,佳貝艾特國內收入爲25.79億元,同比下滑15.5%。
弗若斯特沙利文統計顯示,2025年,佳貝艾特銷量與銷售額持續穩居全球羊奶粉第一。然而,隨着伊利、飛鶴、君樂寶等乳業巨頭加速佈局羊奶粉賽道,國內市場競爭加劇,尤其是“新國標”實施後中小品牌加速出清,各品牌在渠道、營銷等方面持續加碼,佳貝艾特面臨的挑戰壓力不容小覷。
此外,上文提及澳優曾於2025年啓動罐內碼系統升級,同時主動實施了一次性對分銷渠道的調整,亦導致國內羊奶粉業務的整體承壓。
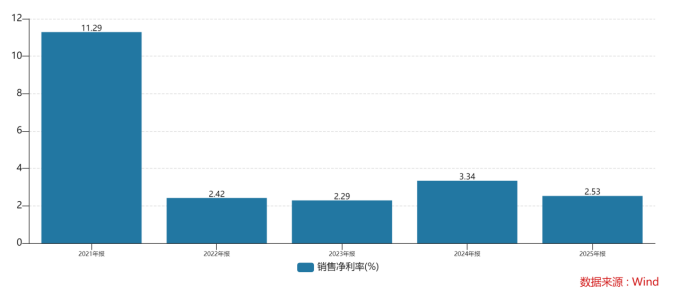
多重因素交織下,儘管澳優整體營收在2025年仍保持微弱的增長,但歸母淨利潤卻同比下滑24.8%至1.78億元,核心原因在於毛利率下降3.3個百分點至38.6%。由於牛奶粉與國內羊奶粉兩大高毛利業務持續承壓,而低毛利的奶酪業務快速擴張,結構性拉低整體毛利水平。同期公司銷售淨利率跌破3%,已連續四年在低個位數徘徊。(本文首發證券之星,作者|吳凡)







