


百億銷售費用吞噬利潤,海外毛利率不及國內,長城汽車增收降利困局難解



證券之星 陸雯燕
當前,長城汽車(601633.SH)正陷入一場“規模擴張、利潤縮水”的困局。2025年,公司銷量與營收雙雙走高,但歸母淨利潤卻同比下滑22.07%,陷入“增收不增利”的尷尬境地。直營體系擴張、品牌提升與宣傳導致銷售費用激增43.93%至112.73億元,成爲利潤“失速”的主因。
證券之星注意到,長城汽車新能源領域競爭力不足難以帶動份額擴張,核心基本盤仍由燃油車支撐。在此背景下,公司向海外市場挖掘增量。今年以來,海外銷量佔比已近半數。但海外業務高增仍難掩隱憂,其毛利率連續兩年低於國內,匯率波動更是造成今年一季度利潤大幅下滑。
“品牌向上”難提振利潤,整車毛利率走低
資料顯示,長城汽車是一家全球化智能科技公司,業務包括整車及零部件設計、研發、生產、銷售與服務。公司旗下擁有哈弗、坦克、魏牌、歐拉、長城皮卡、長城靈魂、長城商用車等品牌,主要涵蓋SUV、轎車、皮卡、MPV、摩托車、重卡等品類。
2025年年報顯示,長城汽車實現銷量132.38萬輛,同比增長7.23%;實現營收2228.24億元,同比增長10.2%,創歷史新高。割裂的是,銷量與營收穩步增長,公司盈利端卻呈反向走勢,實現歸母淨利潤98.65億元,同比下滑22.07%。
銷售費用的激增是利潤掉頭向下的核心因素。2025年,長城汽車銷售費用高達112.73億元,同比激增43.93%,遠超同期營收增速,也是上市至今首度突破百億元大關。長城汽車表示,主要是報告期公司加速構建直連用戶的新渠道模式,以及加大新車型、新技術的上市宣傳及品牌提升所致。同期,公司研發費用同比增長12.13%至104.32億元,同步突破百億,費用端的快速增長大幅侵蝕了利潤空間。
上述直連用戶的新渠道模式即直營。在新能源轉型與市場變革雙重壓力下,長城汽車自2024年起佈局直營體系,重點推進高端新能源品牌魏牌的直營佈局。據媒體披露,魏牌新能源直營(前身長城智選)在一年半內鋪開了500多家網點。該體系建設投入高達20億元,激進的擴張節奏短期內推高了運營成本,門店建設、人員培訓等投入大幅攀升。
證券之星注意到,“品牌向上”是長城汽車近年最重要的戰略主線之一,在2025年年報中被多次提及。中國經營報披露,2025年,長城汽車20萬元以上車型銷量達53.4萬輛,較2024年增加9.1萬輛,佔總銷量比重提升至41%,同比提升6個百分點。
產品價格中樞上移提升了整車收入規模。2025年,公司汽車銷售收入1958.48億元,同比增長11.6%。然而,汽車銷售業務的毛利率僅17.29%,同比減少2.18個百分點。受此影響,公司整體毛利率同比減少1.47個百分點至18.04%。
值得一提的是,爲衝擊高端市場,魏牌持續推出重磅新車。5月18日,基於專爲高端車型設計的歸元S平臺首款新車魏牌V9X正式上市,定位爲“AI豪華六座旗艦”,起售價34.98萬元。但如今大型SUV市場早已陷入激烈內卷,30萬元至40萬元主流價位的競爭尤爲激烈。魏牌後續的銷量表現,不僅關乎品牌自身成敗,也將成爲檢驗長城汽車直營模式成效的關鍵。
靠燃油車撐盤,匯率波動衝擊Q1利潤
產銷數據顯示,5月單月,長城汽車新車銷量10.04萬輛,同比下滑1.79%;2026年1-5月銷量爲47.58萬輛,同比增長3.64%。
據乘聯分會最新銷量數據統計,2026年5月份國內狹義乘用車市場零售銷量達151萬輛,同比下降22.1%,環比增長9.2%;1-5月份累計銷量709.9萬輛,同比下降19.5%。
乘聯分會表示,5月車市存量競爭中,石油價格高企、國內需求不旺,“油冷電熱”成爲焦點。國內零售燃油車下滑斜率陡峭,促成了新能源滲透率達62.9%,創下歷史最高。
面對國內新能源車滲透率飛漲,長城汽車的新能源轉型面臨結構性挑戰。據瞭解,依託在越野等細分賽道的深耕佈局,燃油SUV依舊在長城汽車的產品結構中佔據了重要的位置。新能源領域競爭力不足,正成爲制約長城汽車進一步擴大市場份額的瓶頸。
2026年1-5月,長城汽車新能源車銷售11萬輛,銷量佔比23.11%。雖然新能源品牌魏牌和歐拉分別實現53.61%、46.66%的增長,但二者銷量佔比僅7.84%、3.28%。其中,歐拉銷量已連續兩年大幅下滑。今年前3個月,其整體銷量還處於下滑態勢。
證券之星注意到,面對國內新能源領域的白熱化競爭,長城汽車大力開拓海外市場尋找新增量,以此對沖國內市場的競爭壓力。截至2025年末,長城汽車產品已出口到170多個國家和地區,海外銷售渠道超1500家。2025年全年,長城汽車海外年銷售新車50.68萬輛,同比增長11.6%,創歷史新高,佔總銷量的38.28%。2026年1-5月,公司海外新車銷量23.13萬輛,同比增長46.75%,銷量佔比提升至48.6%。
然而,海外市場雖高歌猛進,其毛利率水平卻不及國內市場。2025年,海外業務毛利率同比下降2.06個百分點至16.7%;國內市場毛利率爲18.61%,同比減少1.26個百分點。
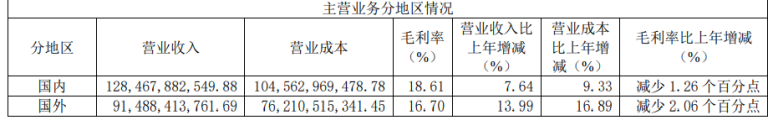
長城汽車表示,海外市場因不同國家、區域的稅費及運輸成本不同,毛利率水平存在差別與波動。國內市場坦克品牌量利雙收,對總體毛利率有很好的貢獻,皮卡品牌作爲流量品類,毛利率貢獻也非常優秀。事實上,長城汽車海外市場毛利率已連續兩年低於國內。
此外,海外業務匯率波動成爲影響長城汽車業績的重要因素。2026年一季度,長城汽車依然沒有走出“增收不增利”的困境,實現營收451.09億元,同比增長12.72%;歸母淨利潤9.45億元,同比直降46.01%;更能反映主業真實盈利能力的扣非淨利潤則同比暴跌67.19%至4.82億元。
長城汽車解釋稱,報告期淨利潤同比下降主要因去年同期匯率波動帶來匯兌收益所致。這導致財務費用從2025年一季度的-10.28億元大幅攀升至2026年一季度的0.97億元,兩者相差約11億元。(本文首發證券之星,作者|陸雯燕)








