


勝通能源上市不足四年易主,接盤方面臨虧損與股權合規雙重考



證券之星 陸雯燕
近日,勝通能源(001331.SZ)控制權變更塵埃落定。七騰機器人有限公司(下稱“七騰機器人”)通過股權轉讓及要約收購成爲控股股東,實控人變更爲朱冬。易主後,因社會公衆股東持股比例低於25%,勝通能源股票繼續停牌,面臨被實施退市風險警示的風險。
證券之星注意到,勝通能源上市未滿四年原實控人家族便籌謀退場背後,是經營面的顯著承壓。公司2023-2025年扣非淨利潤三年累虧8102萬元。2025年,公司LNG銷售業務增收不增利,毛利率降至0.08%。其中海外業務營收暴增逾百倍,卻陷入越做越虧的困局。2026年一季度,公司業績繼續惡化,扣非前後淨利雙雙虧損。
業績承壓之下,勝通能源前實控人之一、董事長張偉的薪酬卻顯著增長,其2025年薪酬已佔到董監高薪酬總額的半壁江山。不過,因前期財務數據確認不準確,勝通能源已啓動對包括張偉在內部分高管的績效薪酬追索程序。
股權分佈觸紅線停牌,擬以轉增股本應對
回顧此次收購進程,2025年12月11日,勝通能源控股股東、實控人魏吉勝、張偉、魏紅越及龍口雲軒投資中心(有限合夥)(下稱“龍口雲軒”)等與七騰機器人及其一致行動人簽署了股份轉讓協議,轉讓方同意將其持有的8464.38萬股股份轉讓給七騰機器人,佔公司總股本的29.99%,轉讓價款11.24億元。4月8日,協議轉讓股份已完成過戶。
以此次股份轉讓完成爲前提,勝通能源於4月27日披露了要約收購報告書,七騰機器人向上市公司除收購人及其一致行動人外的全體股東發出部分要約收購,預定要約收購股份數量4233.6萬股,佔公司股份總數的15%,要約收購價13.28元/股。
截至5月27日,本次要約收購期限屆滿,最終收購股份數量4192.42萬股,占上市公司總股本的14.85%,要約收購清算過戶手續已經辦理完畢,本次要約收購價約5.57億元。
目前,七騰機器人及其一致行動人合計持有勝通能源1.27億股股份,持股比例44.84%。至此,勝通能源控制權變更正式落地,公司控股股東由魏吉勝變更爲七騰機器人,實控人由魏吉勝、魏紅越、張偉變更爲朱冬。
證券之星注意到,原實控人通過協議轉讓加要約收購的方式,分批出讓所持股份。龍口雲軒、龍口同益投資中心(有限合夥)、龍口弦誠投資中心(有限合夥)、龍口新耀投資中心(有限合夥)以其所持的4192.32萬股無限售條件流通股份申報預受要約,佔公司總股本的14.85%。控制權變更後,上述股東以及魏紅越已全面退出股東行列。
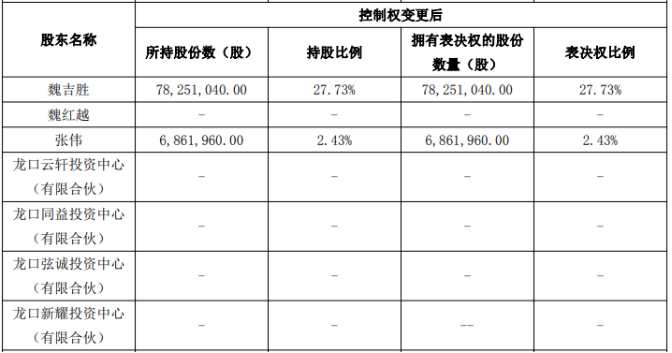
本次要約收購完成後,魏吉勝及張偉持有勝通能源8511.3萬股股份,持股比例30.16%。社會公衆股東持股7055.9萬股,占上市公司總股本的24.9996%,低於公司股份總數的25%,公司股權分佈自6月3日起不符合上市條件。
根據《深圳證券交易所股票上市規則》第15.1條規定,“股權分佈不再具備上市條件:指社會公衆持有的股份低於公司股份總數的25%;公司股本總額超過4億元的,社會公衆持有的股份低於公司股份總數的10%。”因此,勝通能源於6月4日起繼續停牌,預計停牌時間不超過一個月。
爲化解這一股權分佈危機,勝通能源迅速推出應對方案。6月1日,公司董事會會議審議通過了《關於公司<2025年度資本公積轉增股本方案>的議案》,將於6月17日召開的2026年第二次臨時股東會審議。若議案通過,公司股本總額將由2.82億股增至4.09億股。根據相關規定,如果一個月內未解決股權分佈問題,公司股票將存在被實施退市風險警示的風險。
主業毛利率不足0.1%,海外業務“賠本賺吆喝”
資料顯示,勝通能源爲傳統能源服務商,於2022年9月登陸A股市場,主營業務爲LNG採購、運輸和銷售以及原油的運輸服務。
上市至今不足四年,公司業績卻難言樂觀。我國LNG價格實行市場化定價機制,勝通能源盈利情況受市場供需、天然氣價格等多重因素影響。受LNG市場行情影響,2023年至2025年,公司扣非淨利潤連續三年虧損,合計虧損約8102萬元。這意味着七騰機器人大手筆入主的同時,也相應承接了勝通能源長期積澱的經營難題。
就2025年而言,勝通能源實現營收55.33億元,同比增長17.76%;對應歸母淨利潤1840.84萬元,同比大增208.98%;扣非淨利潤爲-1741.67萬元,僅同比微增2.98%。
據瞭解,勝通能源LNG銷售業務的利潤主要來自於LNG銷售與採購的價差,LNG市場供需情況的變動以及LNG採購成本對公司LNG購銷價差直接產生影響。
2022-2025年,國內LNG價格呈現連續下跌態勢。在供需寬鬆的背景下,2025年LNG價格跌至五年最低點。截至2025年末,全國LNG市場均價爲4317元/噸,同比下跌6.9%,其中國產LNG出廠均價4215元/噸,同比下跌8.4%,進口LNG出站均價4418元/噸,同比下跌5.5%。
2025年,勝通能源LNG銷量142.98萬噸,同比增長15.86%;實現營收54.71億元,同比增長18.58%,佔總營收的98.88%。然而,產品營收大漲卻幾乎賺不到差價,其毛利率僅0.08%,同比減少0.42個百分點,盈利能力明顯承壓。
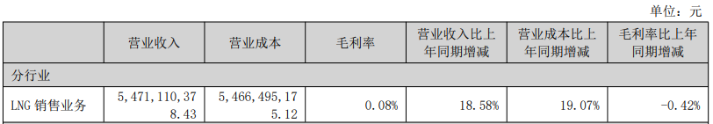
證券之星注意到,國內市場LNG價格承壓下,勝通能源積極探索海外市場發展,並在2024年年報中首次明確列出海外市場經營情況。劃分地區看,2025年,勝通能源國內營收47.94億元,營收佔比86.64%;同期國外營收7.39億元,營收佔比從2024年的0.15%提升至13.36%,同比暴增逾100倍。
盈利能力方面,2025年,國內市場毛利率0.81%,同比增加0.3個百分點。然而,海外業務大額增量卻陷入虧損境地,毛利率爲-3.62%,2024年爲100%。
2026年一季度,勝通能源業績繼續惡化,實現營收12.88億元,同比下降23.1%;歸母淨利潤虧損834.47萬元,同比下滑128.22%;扣非淨利潤則同比下滑124.36%至-143.17萬元。
董事長薪酬大漲,財報差錯高管被追薪
慘淡的業績並未阻止原實控人魏氏家族薪酬走高。資料顯示,魏吉勝系勝通能源董事,張偉系勝通能源董事長。魏紅越爲魏吉勝之女,魏紅越與張偉爲夫妻關係。2025年,張偉的稅前報酬總額爲247.11萬元,魏吉勝稅前報酬總額爲104.15萬元,分別同比增長66.92%、38.3%。
相比之下,其餘高管薪資增長乏力。勝通能源總經理王兆濤、副總經理姜曉、董祕宋海貞稅前報酬分別爲35.66萬元、13.39萬元、33.2萬元,漲幅分別約-11.12%、-2.69%、11.52%。
上市以來,張偉薪酬整體呈波動增長態勢,2022-2024年分別爲81.85萬元、43.84萬元、148.04萬元,其中2024年漲幅爲237.68%。魏吉勝則從2024年起領取薪酬,其2024年稅前年薪爲75.31萬元。公司在2024年年報中表示,部分董事及高管薪酬上漲,主要是新加坡子公司開展業務導致相應的薪酬增加。
拉長時間看,2022-2025年,勝通能源董監高薪酬總額分別爲334.65萬元、222.41萬元、390.44萬元、461.1萬元,張偉的薪資佔比分別爲24.46%、19.71%、37.92%、53.59%。
證券之星注意到,包括張偉在內的部分高管如今卻面臨薪酬被追回的窘境。2024年及2025年上半年,勝通能源部分貿易業務採用總額法確認收入,導致2024年年報、2025年半年報、2025年三季報中營業收入、營業成本列報不準確。
5月29日,勝通能源審議通過了相關議案,計劃啓動績效薪酬追索扣回程序,追回2024年及2025年張偉、宋海貞、王兆濤作爲高管的績效薪酬。相關人員在董事會審議通過後15個工作日內,應將被追索款項足額返還公司賬戶。(本文首發證券之星,作者|陸雯燕)







