非經常性損益“扮靚”財報,華孚時尚的“第二曲線”還很遠



證券之星 吳凡
當前,算力租賃憑藉其確定性高的行業景氣度和利潤空間大的市場現狀,吸引着衆多上市公司跨界入局,其中近年來業績承壓的華孚時尚(002042.SZ)即是湧入這場“算力淘金熱”的企業之一。
證券之星瞭解到,目前華孚時尚的算力板塊涵蓋“上虞華尚數智中心AIGC智算中心項目”(下稱“上虞項目”)和新疆阿克蘇城市公共算力平臺項目(下稱“阿克蘇項目”),其中上虞項目一期已建設完成,阿克蘇項目尚未正式完工。2025年,來自算力板塊收入增速高達84.36%,但營收佔比不足1%,難以有效改善公司營收持續承壓的現狀。此外,僅阿克蘇項目一期的資金投入就高達27.2億元,而截至今年一季度末,華孚時尚貨幣資金爲21.03億元,有息負債率接近49%,在項目資金來源均爲自籌背景下,公司現金流承壓風險不容忽視。
主業做減法、利潤靠“副業”
部分傳統業務上市公司擁抱算力租賃行業,宏觀原因是算力租賃賽道迎來了爆發式增長的“黃金期”,國海證券研報數據顯示,僅2026第一季度,國內算力租賃市場規模達到680億元,同比增長62%。而微觀因素則是部分傳統企業主業增勢疲軟,急需新增長點。
以華孚時尚爲例,這家頭頂“A股色紡第一股”與“全球色紡紗龍頭”雙重光環的企業,近年來卻深陷營收持續滑坡的困境,從2022年的144.60億元降至2025年的80.50億元,累計縮水超四成,其中2025年公司營收同比下滑25.2%,不僅創下近10年來的最大跌幅,而且營收規模自2017年以來首次跌破百億元大關。
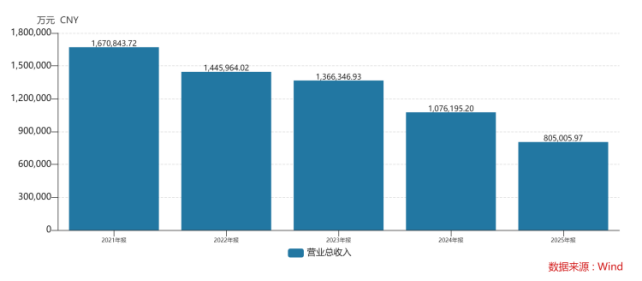
證券之星梳理發現,公司營收走低的原因大致可以分爲兩個階段,前期以被動承壓爲主,後期以主動調整爲主。2022年至2023年,受俄烏衝突等外部因素衝擊,疊加國內需求復甦乏力,工廠開臺率不足等因素影響,棉價的急跌引發套保浮虧與存貨減值,導致公司2022年歸母淨利潤一度鉅虧3.51億元。
自2024年起,華孚時尚開始主動做起“減法”,即壓降前端棉花供應鏈業務,以規避棉花價格劇烈波動的風險。2024年,公司整體營收同比下滑21.24%,其中前端網鏈業務同比大幅下滑44.79%至40.86億元。2025年,公司繼續壓降前端棉花供應鏈業務,導致來自棉業的收入同比驟降70.1%至12.22億元。與此同時,公司還調整了部分貿易收入的核算口徑,進一步壓低營收規模。
在營收端持續承壓背景下,華孚時尚的歸母淨利潤呈現出“虧一年、盈一年”的特徵,例如2024年公司歸母淨利潤虧損2.08億元,2025年則扭虧爲盈達到5739.88萬元。這種“過山車”式的波動背後的主因在於非經常性損益對盈利的修復。
2025年,公司非經常性損益達到1.31億元,佔同期歸母淨利潤的比例高達231.21%;而在2024年,雖然公司非經常性損益高達1.45億元,但無法覆蓋持續的扣非虧損。
主業盈利低迷,算力項目收入尚淺
值得注意的是,若剔除非經常性損益,公司扣非歸母淨利潤已連續四年虧損,累計虧損約10.5億元,反映出公司主業正處於“入不敷出”的狀態。
證券之星瞭解到,華孚時尚所處的紡織行業本身毛利空間有限,而公司的紗線主業以及棉業產品的毛利率亦不高。2022年至2024年,紗線業務的毛利率分別爲6.86%、6.03%和5.43%;2025年該業務毛利率雖小幅修復,同比提升2.16個百分點至7.59%,但這也意味着每賣出100元產品,僅賺不到8元,利潤依然微薄。
棉業板塊的毛利率更爲低迷,2022年至2024年均未超過3%,直至2025年纔回升至4.13%。
這一局面的形成,受多重因素的影響。原料端棉花價格波動劇烈,公司成本控制承壓,2022年至2025年,公司各期營業總成本體量均高於營收規模;售價端缺乏定價權,上游漲價難以向下遊服裝品牌轉嫁;加之行業運行質效承壓,進一步壓縮利潤空間。多種原因交織共同導致主業長期難以跨越盈虧平衡線。
主業困局之下,華孚時尚將算力租賃視爲破局的第二增長曲線。2025年,公司算力及AI業務實現收入4792.75萬元,同比增長84.36%,其中受益於運營能力優化帶來的能效提升,公司上虞項目的毛利率從2025年上半年的18%增至全年的36%。
華孚時尚於2023年開始佈局算力領域,2024年初公告投資兩大算力項目,上虞項目一期投資金額約2.5億元,公司管理層在近期的業績說明會中介紹,目前已運營的上虞算力項目出租率90%以上;阿克蘇項目一期投資金額約27.2億元,客戶覆蓋地方政府、國內高校、國家實驗室等。
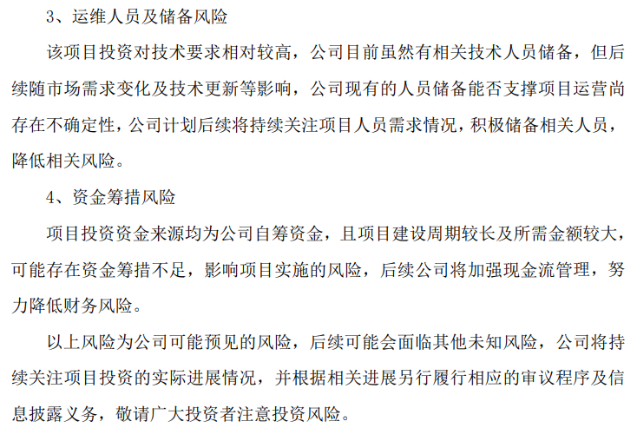
然而,算力跨界能否真正成爲業績拐點,尚存諸多變數。其一,目前算力及AI業務雖保持了高速增長,但體量尚不足以成爲業績支撐,且阿克蘇項目尚未正式完工,公司提示注意投資風險;其二,由於項目的資金來源均爲公司自籌,截至一季度末,公司貨幣資金21.03億元,同時資產負債率攀升至65.18%,有息負債約89.46億元(短期借款+長期借款+一年內到期的非流動負債+租賃負債+長期應付款),有息負債率接近49%,存在償債壓力。公司此前也表示,項目建設週期較長及所需金額較大,可能存在資金籌措不足,影響項目實施的風險。(本文首發證券之星,作者|吳凡)