


財報前瞻 | 預計 Q1 AI 驅動亞馬遜業績增長持續,AWS與廣告業務受關注



一、市場預測
亞馬遜將於2026年04月29日美股盤後公佈2026財年第一季度(1月–3月)業績報告。
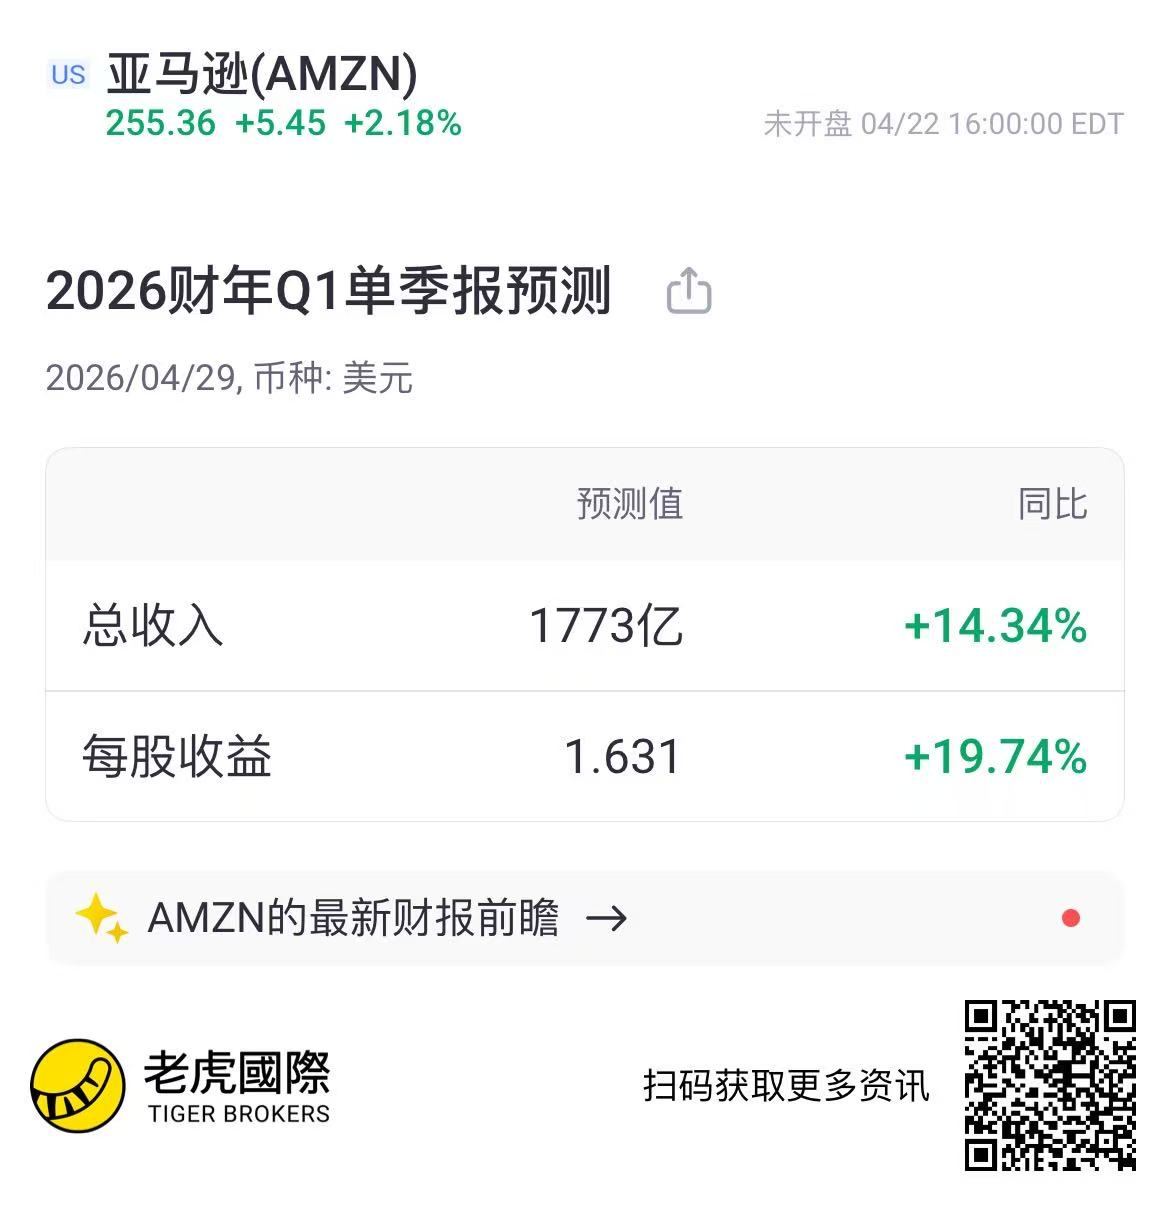
市場對本季度亞馬遜業績整體持樂觀態度。分析師預期亞馬遜Q1收入1773億美元,同比增長14.34%;Q1每股收益1.631元,同比增長19.34%。
收入端的雙位數增長預期,主要依託 AWS 雲服務加速擴張與廣告業務持續爆發;盈利端近20%的 EPS 增速則折射出亞馬遜在規模效應與運營槓桿上的持續兌現。
目前覆蓋亞馬遜的分析師共42位,一致給予強力買入(Strong Buy)評級,平均目標價爲284.50美元,相較當前股價(255.36美元)隱含約11.4%的上漲空間。
二、上季度(Q4 2025)業績回顧
2025年第四季度,亞馬遜交出了一份亮眼的年末成績單,多項指標創歷史新高或超出市場預期。
核心財務數據:
指標 | Q4 2025 實際值 | 同比變化 |
總收入 | 2134億美元 | +13.63% |
每股收益(EPS) | $1.95 | 顯著增長 |
運營利潤 | 250億美元 | — |
運營利潤率 | 11.71% | 同比大幅提升 |
亮點回顧:
盈利能力躍升:Q4運營利潤率達11.71%,相比Q1 2025的10.68%明顯擴張,表明亞馬遜的履約效率優化與物流網絡重構成效顯著;
AWS勢頭強勁:雲計算業務持續受益於企業數字化轉型與AI大模型訓練需求激增,成爲公司利潤的核心壓艙石;
廣告業務亮眼:Prime Video引入廣告後貢獻增量,搜索廣告與展示廣告共同推動該板塊維持高速增長;
全年表現穩健:2025全年營收達7169億美元(+12.38% YoY),全年EPS爲$7.17,淨利潤同比增長31.09%,創歷史新高。
亞馬遜Q4營收同比增14%,雲業務AWS收入超預期大增24%、創逾三年最高增速,自由現金流一年縮水逾70%,全年物業和設備支出激增近59%;芯片Trainium與Graviton的年化收入超百億美元。
亞馬遜2025年第四季度總營收和備受關注的雲業務AWS收入增長均強於預期。而亞馬遜預計2026年的資本支出將約爲2000億美元,較2025年增長50%,較華爾街預期的支出水平1461億美元高約36.9%。由於支出意外猛增,亞馬遜今年的營業利潤指引均值較分析師預期低逾14%。
三、本季度(Q1 2026)業績展望
進入2026年第一季度,亞馬遜面臨機遇與挑戰並存的宏觀環境。
增長驅動因素:
AWS 加速提速:生成式AI基礎設施需求持續旺盛,企業客戶在大模型訓練與推理上的雲支出持續擴張。AWS的AI專屬芯片 Trainium 與 Inferentia 系列逐步商業化,有望強化與微軟Azure、谷歌雲的競爭優勢;
廣告業務韌性突出:亞馬遜廣告已成爲美國第三大數字廣告平臺。隨着 Prime Video 廣告層全面鋪開,疊加電商旺季結束後廣告主預算回補,Q1廣告收入有望持續雙位數增長;
運營效率持續釋放:區域化物流配送網絡重組已基本完成,單件履約成本進一步下降,爲利潤率擴張提供空間;
國際市場復甦:歐洲及新興市場電商業務盈利拐點已現,有望從利潤"拖累項"轉爲"貢獻項"。
潛在風險因素:
宏觀消費壓力:關稅政策擾動與通脹壓力或影響美國消費者可支配收入,對第一方電商業務(1P)構成一定壓制;
資本開支高企:2025年亞馬遜宣佈未來數年內投入超千億美元用於AI基礎設施建設,短期對自由現金流形成壓力;
匯率逆風:美元走強對國際收入換算構成一定拖累;
監管環境:美國和歐盟的反壟斷審查持續,潛在的合規成本不容忽視。
綜合來看,預測值1773億美元營收(+14.34%)落在分析師預期區間中樞,EPS $1.631的預期反映了市場對利潤率改善的持續信心。
四、分析師觀點
整體評級:強力買入,42位分析師一致看多,無賣出評級。
主流觀點摘要:
摩根士丹利(Morgan Stanley):維持"增持"評級,認爲 AWS 的AI工作負載遷移正進入加速期,2026年雲收入有望超預期;強調亞馬遜是"AI基礎設施最直接的受益者之一";
高盛(Goldman Sachs):上調目標價至290美元,指出廣告業務利潤率持續改善,將成爲亞馬遜盈利增長的"第二引擎",與AWS形成雙輪驅動格局;
摩根大通(J.P. Morgan):給予"增持"評級,認爲北美零售業務的成本優化紅利尚未完全釋放,運營利潤仍有上行空間,關稅壓力在實際財務影響上被市場高估;
美銀美林(BofA Securities):維持"買入",目標價285美元,關注點集中在 AWS 訂單積壓(Backlog)規模與 AI 推理需求的增長節奏,認爲這是判斷AWS能否超預期的核心指標;
悲觀聲音:少數分析師警示,若美聯儲降息預期再度推遲,消費信心進一步下滑可能對電商業務形成拖累,需關注公司二季度指引(Guidance)是否保守。
關鍵觀察指標:
財報發佈後,市場重點關注以下幾點:
AWS 同比增速是否維持在17%以上;
運營利潤指引(Q2 2026 Guidance)區間上限;
廣告收入增速是否繼續跑贏整體營收;
管理層對關稅及宏觀不確定性的表態。
風險提示:本文內容僅供參考,不構成任何投資建議。股票投資存在風險,請投資者根據自身風險承受能力謹慎決策。財報數據以亞馬遜官方發佈爲準。







