


Credo股價夜盤升近12%,Jefferies分析師予買入評級:銅連接消亡擔憂被嚴重誇大



Credo Technology主要生產基於銅方案的有源電纜(AEC),用於數據中心服務器間的高速數據傳輸。今年以來,市場普遍擔憂隨着共封裝光學(CPO)技術的興起——將光收發器直接與GPU等芯片集成——銅連接方案可能被光學方案逐步替代,這一預期持續壓制了Credo的股價表現。然而,Jefferies分析師Blayne Curtis認爲,這種擔憂與現實存在“嚴重脫節”。
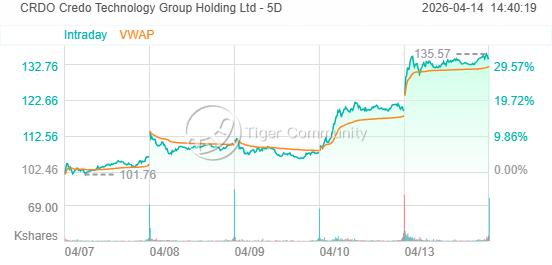
Credo股價開年以來呈現明顯下跌趨勢後迎反彈,週一升逾12%,夜盤升近12%。Curtis給予該股“買入”評級,目標價設爲175美元,意味着較當前收盤價存在約46%的上行空間。
Curtis在週日給客戶的研報中首次覆蓋Credo,他指出,無論是人工智能負載還是通用計算負載,都爲AEC提供了“充足的增長跑道”,且AEC的滲透仍處於早期階段。公司推出的800G和1.6T AEC產品將帶來“比投資者當前預期更大、更持久的機遇”。他預計2027年AEC整體市場規模在基準情景下可達1230萬單元,在樂觀情景下可達1460萬單元;若Credo在2027年保持70%的市場份額,僅AEC業務便可貢獻約30億美元收入,高於市場普遍預期的23億美元。Curtis稱Credo是該領域“絕對的技術領導者”,未來數年內即使面臨來自Astera Labs和Marvell Technology的競爭,公司仍將保持主導地位。他強調,“對銅連接消亡或CPO潛在影響的擔憂被嚴重誇大”。
除了AEC,Curtis認爲投資者同樣低估了Credo下一代有源LED電纜(ALC)的增長潛力。ALC作爲AEC與傳統光器件之間的高速、節能光學方案,正在AI數據中心中嶄露頭角。此外,Credo還通過ZeroFlap光收發器進入光學市場,該產品用於提升AI芯片集羣網絡連接的可靠性與穩定性。Curtis預計ZeroFlap光收發器未來有望爲Credo帶來超過3億美元的年收入,稱其是公司產品和收入多元化的“關鍵變量”。








