


財報前瞻 | 奈飛Q1營收預計增長15.8%,關注定價效果與內容投資效率



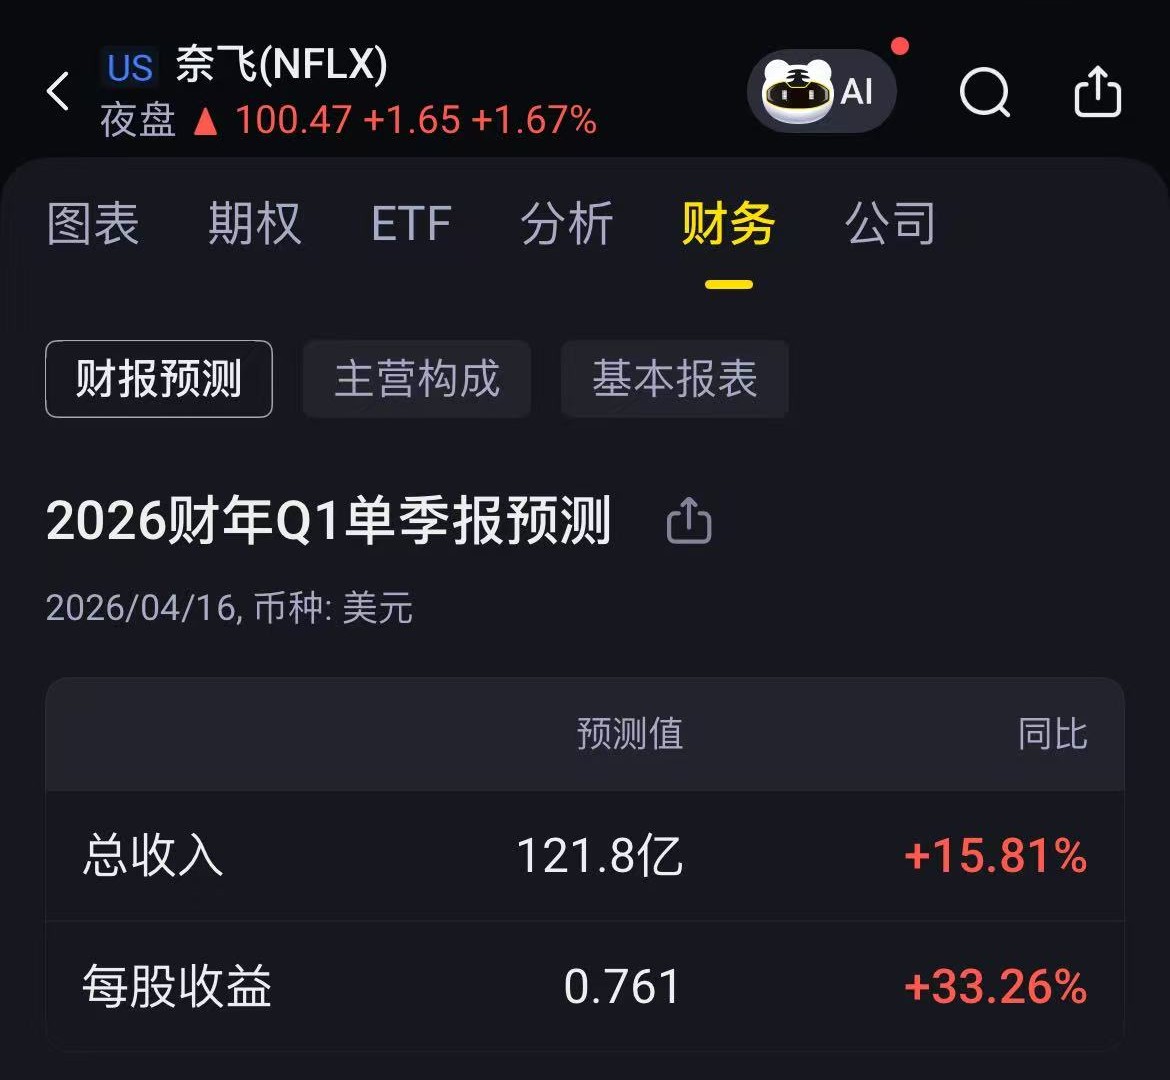
奈飛將於4月16日(盤後)發佈其2026年第一季度財報。根據老虎國際APP數據預測,奈飛Q1營收121.8億美元,同比增長15.81%。每股收益預計爲0.76美元,同比增長33.26%。
上季度回顧
奈飛公佈的2025年第四季度盈利和營收略高於華爾街預期。截至2025年12月31日的奈飛季度業績與倫敦證券交易所集團調查的分析師預期值的對比:
每股收益:56美分,預期爲55美分
營收:120.5億美元,預期爲119.7億美元。
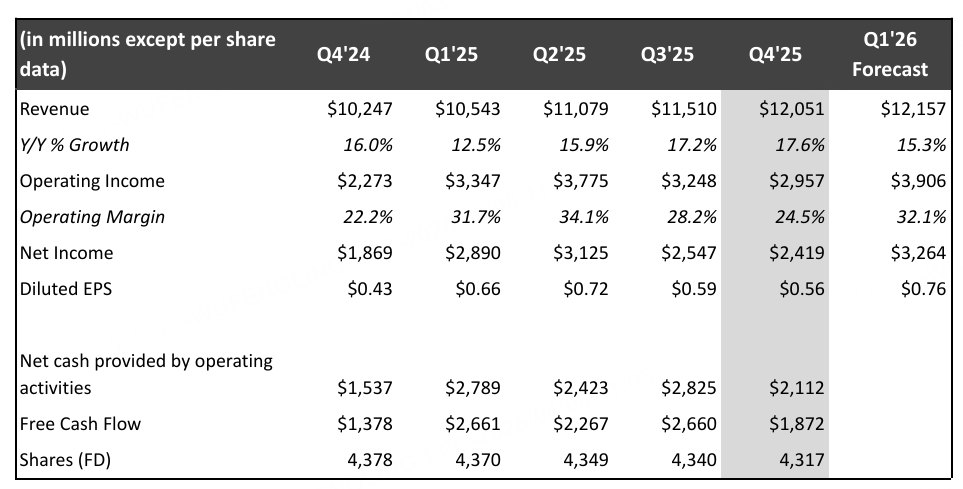
奈飛公司表示,第四季度營收同比增長18%,主要得益於會員數量增長、訂閱價格上漲以及廣告收入增加。近年來,奈飛一直致力於發展其廣告支持的會員制服務。
奈飛於 2022 年底推出了廣告支持選項後,2025 年的廣告收入比 2024 年增長了 2.5 倍以上,達到 15 億美元以上。
Q1看點
本次財報的關注點已高度集中於公司的戰略執行與財務紀律。
廣告業務進展與變現效率:這是評估奈飛增長故事能否延續的關鍵。市場將密切關注:
廣告收入增速:能否維持高速增長,以及其對總營收的貢獻佔比。
廣告套餐用戶滲透率:低價廣告套餐吸引新用戶和轉化現有用戶的效果。
ARPU提升:廣告業務與提價策略共同作用下,整體ARPU的提升情況。
定價策略的效果與用戶反應:奈飛在3月底提高了其在美國市場含廣告版標準訂閱套餐的價格,每月上調1美元至8.99美元。財報將首次部分反映此次提價對用戶增長和流失率的短期影響,是檢驗其定價能力的重要窗口。
內容投資效率與成本控制:
內容支出:儘管內容預算保持高位,但市場關注點在於其產出效率。管理層對內容投資回報率(ROI)的論述至關重要。
技術賦能:近期將以最高6億美元收購由知名影星本·阿弗萊克創立的 AI 電影製作公司InterPositive,旨在優化內容製作成本。財報可能會提及此類技術投資對長期成本結構的積極影響。
資本回報計劃的具體化:在退出華納兄弟的競購後,奈飛明確將重心轉向股東回報。市場期待財報中能披露:
股票回購的規模與節奏:公司於2月重啓的回購計劃是否有具體金額和時間表。
未來資本配置指引:高盛預計未來五年可能通過回報返還市值20%-25%,管理層對此的官方態度將是股價的強心劑。
機構評級
Argus Research:維持“買入”評級,將奈飛的目標價從110美元上調至120美元。
花旗:上調至“買入”評級,目標價爲 115 美元,預計其收入增長,並上調運營利潤率指引。分析師 Jason Bazinet 預計,到 2030 年 Netflix 的廣告收入將接近 90 億美元,低於市場普遍預期的 110 億美元。
奧本海默:維持“跑贏大市”評級,將奈飛的目標價從125美元上調至135美元。
高盛:從“中性”上調至“買入”評級,目標價調高至120美元,潛在上漲空間約26%。此次上調主要基於財報前風險回報比改善,且奈飛放棄競購華納資產後,壓力消除並獲解約費,分析師謝里丹認爲,奈飛將回歸到獨立執行的敘事軌道,並存在正面盈利預測修正週期的空間。高盛看好的邏輯包括:美國市場漲價將帶動未來兩年收入增加約30億美元、營業利潤率預計持續提升、以及公司自由現金流目標保守,資本回報可期。長期來看,廣告業務將成爲重要驅動力,高盛預計,奈飛的廣告收入將從2025年的約15億美元增長至2027年的約45億美元,併到2030年接近95億美元。








