


局部衝突如持續升級,消費或成防禦選擇?

證券之星2026年3月24日 06:50


局部地區戰事的膠着,引發全球資產巨幅波動。業內分析認爲,如果衝突持續升級,或依次影響國內相關板塊:出口(外需依賴)、週期(能源供給擾動)以及科技(流動性收縮和風險偏好回落)。
相比之下,中國內需板塊經歷5年回調後,當前處於低預期、低倉位、低估值,反而具備一定的防禦屬性。即便存在原材料成本上升的壓力,龍頭公司更具備品牌優勢,或能通過終端漲價轉嫁。
2026年將是消費行業景氣拐點確立的關鍵之年:開年數據來看,呈現內生性修復跡象。1—2月社零增速企穩回升,除了線上消費支撐較強,餐飲等服務消費增速回升,菸酒、珠寶等非補貼類商品表現亮眼,顯示消費改善並非單純依賴政策刺激,出口結匯可能正在向內需傳導。
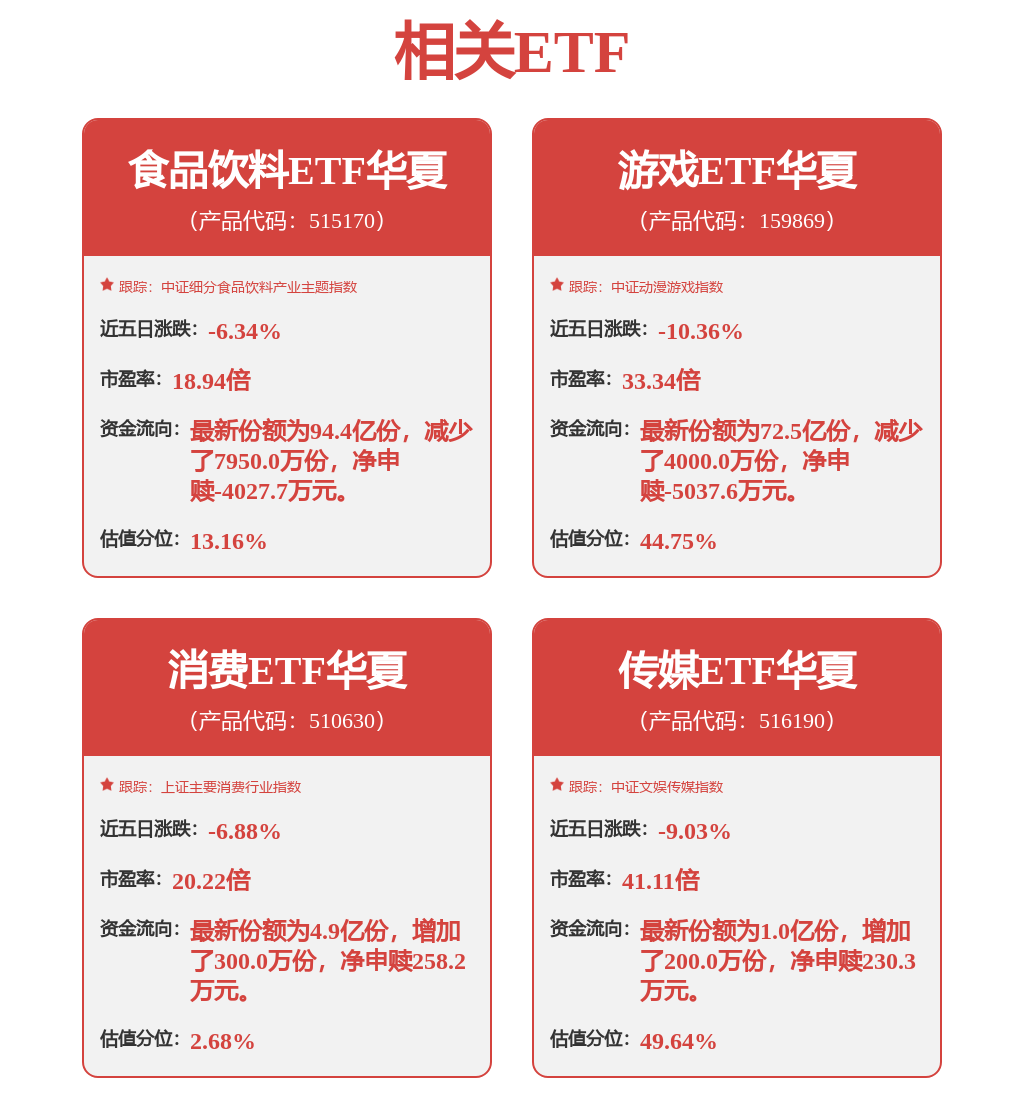
關注估值、籌碼都處於低位的大消費相關ETF:
喫喝剛需——食品飲料ETF華夏(515170.SH)及食品ETF華夏(159151.SZ),前者側重一二線白酒,後者偏乳業、調味品、肉製品等行業;
可選消費——可選消費ETF華夏(562580.SH),側重汽車、家電、零售等行業;
服務消費——旅遊ETF華夏(562510.SH),側重免稅、商旅、航空等行業;
新消費——港股通消費ETF華夏(513230.SH),側重潮玩、金飾、飲品等港股高彈性資產,支持T+0。
免責聲明:本網站提供的資訊僅供教育和參考之用,不應視為財務或投資建議。
讚







