


嗶哩嗶哩:廣告硬挺,“瘸腿期 “的小破站太難了


北京時間 3 月 5 日港股盤後,$嗶哩嗶哩(BILI.US) 發佈 2025 年四季度財報,亮點主要是廣告,其他業務則表現一般,基本符合預期。
具體來看:
1. 廣告高增長,趨勢有望繼續:Q4 廣告增長 27%,小幅超出市場預期。海豚君認爲,背後驅動除了本身生態在良性增長外(用戶、up 主內容創作均在正常增長),也有公司主觀的努力(提高廣告加載率、改善廣告效率、AIGC 廣告生成工具等),和環境順風(短劇、小遊戲、AI 等內容產品,天然適配 B 站平臺用戶標籤)。
而結合年初 AD Talk 營銷大會上,管理層對今年商業化的動作計劃——釋放庫存 + 推出自動化營銷工具,短中期的廣告高增長有望持續。
2. 用戶擴張節奏少了驚喜:Q4 月活環比減少 1000 萬人,用戶粘性(DAU/MAU、日均時長)同比繼續小幅提升。雖說月活下降屬於淡季的正常波動,也符合市場預期,但作爲去年一直讓海豚君亮眼的指標,四季度表現並未繼續打破常態,對我們而言算是驚喜不足。
結合 QM 數據,1 月用戶總時長增速也相比 Q4 要略微放緩一些,但橫向對比同行還是不差的,除了魔鬼級別的字節系和新貴紅利期的小紅書,是爲數不多的能夠保持接近兩位數增速的頭部平臺。
2. 遊戲下降放緩,回暖在即:Q4 因爲《三謀》帶來的高基數影響,同比下滑 14%,幅度有所放緩。《三國:百將牌》計劃 Q1 末發佈,因此 Q1 的遊戲收入仍處高壓。按照 pipeline 計劃,下半年將豐富起來。屆時低基數下,增長也會肉眼可見的更快恢復。
Q4 末遞延收入同比增速 23%,環比也有小幅增長,這在淡季並不算常態。將 VAS 增值服務和遊戲加總看整體內容消費,計算得 Q4 流水環比增長了 7%。已知 VAS 表現一般,大會員環比淨減少(整個長視頻行業都不行),因此除了可能的付費視頻內容增加外,就主要體現的是遊戲增量了。
這裏面自然包括 10 月上線的端遊《逃離鴉科夫》的貢獻,但同時其他存量遊戲應該也沒有再繼續明顯萎縮了。這樣等到 Q1 末《三國百將牌》上線,Q2 對遊戲收入的提振也會很明顯。
3. 直播、大會員增長乏力:Q4 增值服務表現仍然一般,增速繼續下降至 5.8%。Q3 還堅挺的大會員,本季度也走弱了,環比下滑了 5 萬了。雖然不多,但是增勢被打破了,這應該是長視頻行業 “正常現象”。 而大會員之外的粉絲經濟、直播,拉胯的應該還是直播爲主。
結合 QM 數據,愛優騰在 Q4 總時長加速自由落體,除了爆劇、電影本身不多外,影視行業也在同時遭受真人短視頻、短劇、AI 漫劇的摧殘。因此 B 站的大會員表現,算是矮子中的將軍了,這源於平臺收錄影視版權,做了對核心用戶傾向偏好的特別篩選。
4. 預期之內的經營增效:四季度利潤在廣告收入的帶動下,也小幅高於預期:一方面,毛利率因業務結構變化而自然提升;另一方面公司仍在調優經營效率,引導三項費用絕對值同比減少,費率環比也繼續下滑。
最終調後利潤達到 8.8 億,利潤率爲 10.6%,環比提高 0.4pct,相對 Q3 的提升幅度明顯放緩。不過相比於 10-15% 的中期利潤率目標還有空間,隨着今年廣告的進一步商業化 + 下半年的遊戲產品週期,盈利改善速度會恢復。
5. 今年待還債務增加,現金流不缺:四季度 B 站賬面上的現金、存款及短期投資,再扣除短期債務後的淨現金 193 億元,相比三季度減少了 26 億,主要源於近 22 億的長期債務轉爲短期一年內待償還。
2024 年底批准的兩年 2 億美金回購計劃,目前剩下不足 0.7 億美金額度,回購進度比預期快。單看 Q4 回購了 60 萬股,耗資 1470 萬美元,相比 Q3 的 1600 萬有所減少,在 Q4 市值爬升下回購略微做了控制。但 B 站目前近 200 億元,每季度還有 10 多億元的自由現金流(預估),是能夠支撐長期回購計劃的。
6. 業績指標一覽

海豚君觀點
在自研/獨佔遊戲 pipeline 重有起色之前,B 站在業績上看到的變化不會太多,仍舊是圍繞 “收入端穩定提廣告加載率和 ROI,利潤端受益毛利率結構化的提升,以及經營效率優化” 這個趨勢。這個過程,並不涉及到太多競爭等外部影響,節奏把握在公司自己手上,因此從業績實際表現 vs 預期(公司 preview)大差不差。
但去年以來,“用戶生態的改善” 是 B 站幾個季度財報均有體現,也是海豚君看好 B 站仍有中長期發展潛力的原因。尤其是在此期間,字節系在 AI 催化下生態時長繼續高歌猛進,小紅書勢頭雖有放緩但仍不低下,B 站是其他存量中爲數不多的時長正增長的平臺。
背後的推動,可能是多方面的因素,包括內容搜索、推薦算法的優化,以及 Up 主商業變現生態搭建完善後優質內容的創作動力有所增加等等。但良好的生態發展趨勢,能夠幫助 B 站在遊戲 pipeline 真空下的業績低增長期,尋找到一個底部支撐,而非鬼故事不斷般的無底洞下跌。
因此我們也繼續維持上季度的看法,在遊戲 pipeline 變現到來之前(26 年下半年),B 站更可能是圍繞中性估值下的區間震盪,同時流動性或短期政策變化則是向上、向下的情緒放大器。
由於 Q4 業績小超預期的增長趨勢,因此我們相對一致預期的利潤提高 13%(收入預期提高 3%,利潤率從 10% 提高至 11%),更新後的中性估值相比 Q3 給出的預期(105-140 億美元)有所提升,但在不同情緒下也有差別:
(1)若中概資產持續目前情緒,按 15x(橫向對比中概泛娛樂社交平臺型同行的 13x 要高一些,體現當前的成長標籤)調整後 P/E(假設長期利潤率目標 15%)估值 110 億美元;
(2)若情緒恢復甚至偏積極時,可採取正常 PEG 估值。按目前利潤增速(未來三年利潤 CAGR 25%-30%)分別給 25x-30x 調整後 P/E,估值目標可以達到 130-160 億。
近期因爲地緣摩擦,系統性風險升級加劇了中概資產的回調,B 站高點回落了 25% 目前來到了 116 億美元,基本位於當前情緒下的中性估值位置。雖然衆所周知中概資產普遍被估值壓制,但就單純放在中概資產的對比而言,目前的低迷情緒下 B 站短期沒有太多超出同行的估值修復空間,不過也沒有被打進去估值溢價。
若情緒恢復,B 站的估值彈性會更高,向上有 12%-38% 的空間,尤其是在遊戲 pipeline 快來臨的 Q2 時期,資金參與的積極性也會有所提高;
但若後續地緣風險進一步加劇(儘管似乎短期局勢惡化的可能性減弱),那麼當 B 站來到 26 年利潤 *15x P/E,估值 85 億美金時(向下 27%),則是海豚君認爲的相對保守的位置,越接近風險回報比也就更可觀。
以下爲詳細分析
一、用戶生態良性,但擴張節奏少了驚喜
四季度是泛娛樂相對淡季,B 站用戶 MAU 季節性減少了 1000 萬人。粘性指標則繼續同比改善,DAU/MAU 環比提升至 30.9%,用戶時長達到 107 分鐘創紀錄,同比增加 8 分鐘。
從 Questmobile 數據看,1 月 B 站用戶總時長繼續增長近 9%,環比略微降速,但仍然是除了字節、小紅書之外爲數不多的還能正增長的頭部平臺。


二、廣告:加速增長,是財報亮點
四季度 B 站廣告收入 30.4 億,同比增長 27%,加速增長趨勢小超預期。廣告增長主要受益生態內用戶時長增加(+19%yoy,也在加速),以及廣告加載率的提升。除此之外,優化推薦算法、推出 AIGC 廣告內容工具都對收入加速有推動。
在年初的營銷大會上,公司強調 2026 年將繼續放開廣告庫存,同時推出一站式廣告投流平臺。我們認爲,由於目前 B 站的廣告加載率仍有釋放空間,本身規模基數在行業中也不算高,因此有望在短中期繼續享受高增長的紅利期。


三、遊戲:下降放緩,回暖在即
四季度遊戲收入繼續處於高基數 +pipeline 真空的壓力期,同比下滑 14%,略微優於市場預期。
從遞延收入看,雖然還有壓力但也已經觸底了。四季度遞延收入環比增加 5%,同比增速 23%,增速加快。結合遊戲、VAS 兩個內容付費業務,計算得總流水同比增長 10%,已知 VAS 中直播、大會員都不咋地,粉絲經濟規模佔比不大,因此說明四季度遊戲表現並不差。
這裏麪包含 10 月上線後火爆了一個多月的端遊《逃離鴉科夫》,但《逃離鴉科夫》以買斷銷售爲主,且定價便宜,其實對遞延的貢獻不多。至少說明,其他存量遊戲的萎縮也有所放緩。這樣等到逐漸過渡到新品發佈,遊戲收入會持續回暖。
關於未來的 pipeline:目前主要計劃是《三謀》海外發行(港澳臺預計年底,日韓預計明年 Q2)、二次元手遊《詭計 RE:VIVE》(下半年全球發行),以及 Q1 末的《三國:百將牌》。《逃離鴉科夫》手遊和主機端剛重啓開發,暫無上線時間線。


四、增值付費:直播、長視頻都很一般
直播 + 大會員訂閱爲主的 VAS 增值服務收入,四季度同比增長 5.8%,增速繼續放緩。
四季度大會員規模環比減少了 5 萬人,爲 2535 萬人。可能是三季度衝高了,四季度有自然的流失。但從整個行業角度,長視頻非常悽慘(結合 QM 數據,愛優騰在 Q4 總時長光速回落)。前有短視頻、短劇,後有 AI 漫劇,來回抽打。
而大會員之外的粉絲經濟、直播,拉胯的應該還是直播爲主。


五、盈利:利潤率繼續改善,但幅度放緩
四季度 B 站利潤繼續擴大,從核心主業的經營利潤來看(=毛利潤 - 經營費用),當期實現 5 億,利潤率 6%。調整後的淨利潤爲 8.8 億(主要調整加回的是 SBC 費用,佔總收入 3.6%),利潤率 10%,其中成本、費用兩部分均有優化。
1. 毛利率緩慢提升
毛利率的提升主要靠的是高毛利率的廣告持續高增長。
具體成本結構,收入分享成本佔比最大(40%),主要與遊戲、直播、花火廣告有關。四季度收入分享成本繼續增長到 34 億,同比增速 8%。這裏面可能與付費視頻、花火廣告的增長有關。


2. 銷售費用繼續下滑
經營費用上,當期沒有重磅新遊戲而去年有《三謀》的投入,因此銷售費用下滑 9%,費率也同比減少了 2.4pct。而研發費用、管理費用規模則持平微漲,但總體還是小於收入增長,因此整體費率均有小幅收縮。
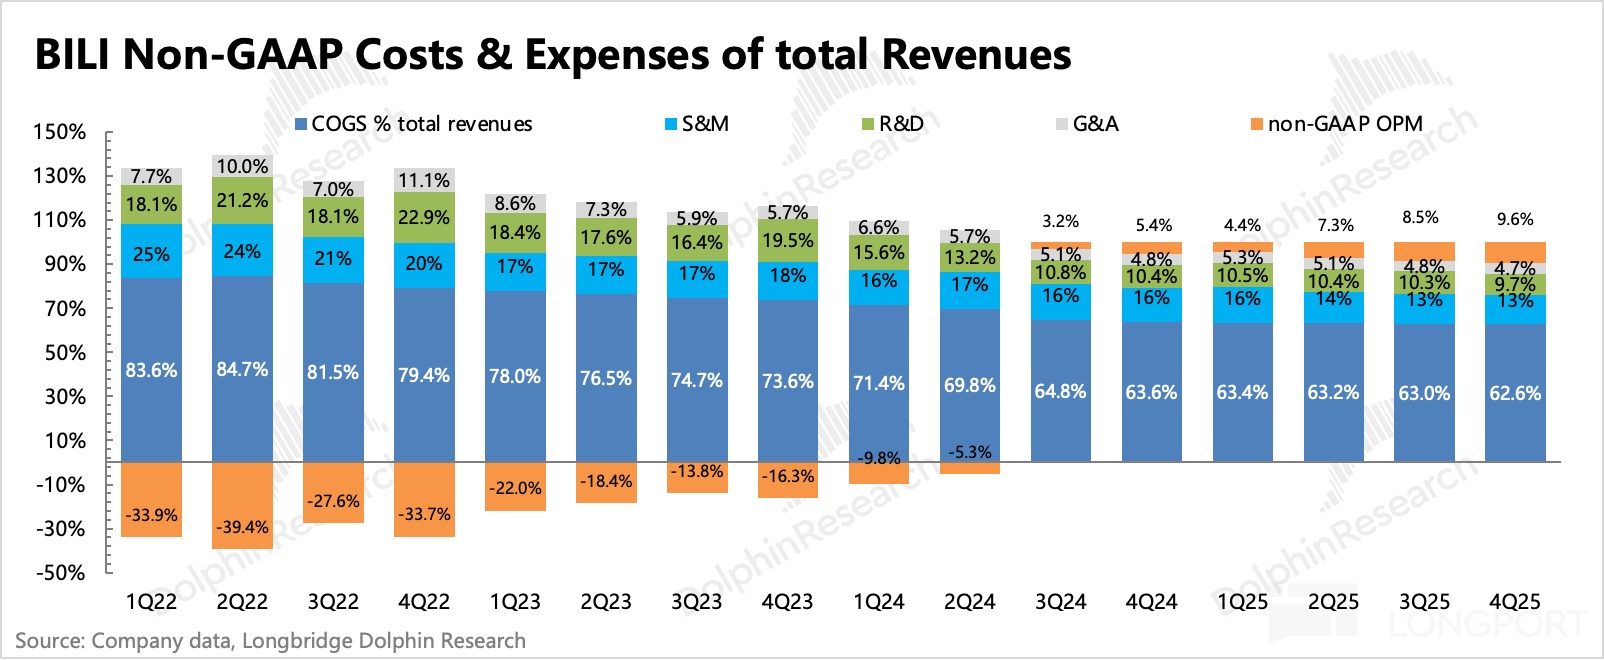
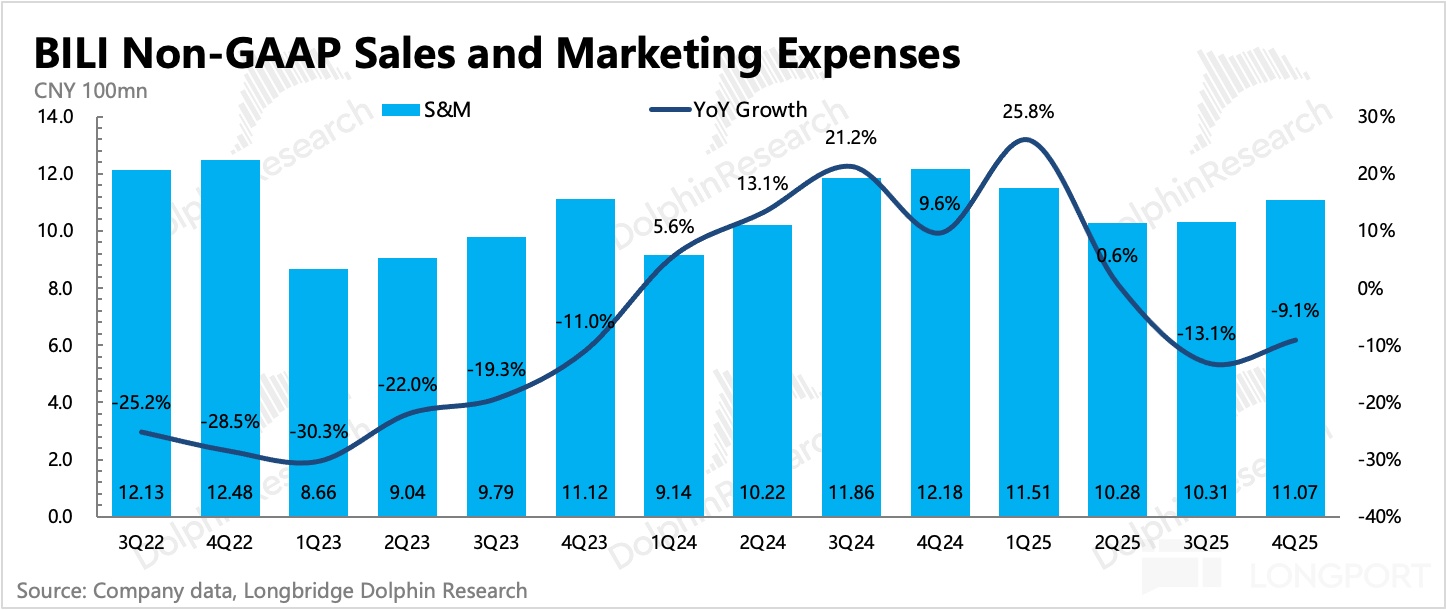
而從海豚君一直觀察的 “流量變現/成本關係” 來看平臺變現效率,四季度在廣告加速增長的帶動下,平臺變現力對獲客和維護成本的覆蓋度環比有所恢復。
結合管理層在年初營銷大會上的戰略動作,廣告仍然會是 B 站今年的主要變現來源,因此該平臺變現效率預計也會繼續提升。

<此處結束>
海豚投研「B 站」歷史文章:
財報季(近期)
2025 年 11 月 15 日電話會《嗶哩嗶哩(紀要):內容付費是未來重要增長引擎》
2025 年 11 月 15 日財報點評《嗶哩嗶哩:小破站要二次發育?》
2025 年 8 月 21 日電話會《嗶哩嗶哩(紀要):重申 15~20% 的長期經營利潤率目標》
2025 年 8 月 21 日財報點評《嗶哩嗶哩:“三謀爽局” 走完,下一站在哪?》
本文的風險披露與聲明:海豚投研免責聲明及一般披露







