


爛行情 + 爛業績,Coinbase 何時到 “底”?


北京凌晨 2 月 13 日美股盤後,$Coinbase(COIN.US) 發佈了 2025 年四季度財報。Q4 業績並不好,低於市場預期。但當下股價已經基本與財報脫節,主要是因爲 2 月以來 Coin 股價隨着加密貨幣市場進一步深度回調,而分析師預期大多是 1 月份給的。
跳出預期來看,目前公司正處於一個積極投入擴張的階段,通過收購、自研產品等方式涉足股票交易、股權永續合約、市場預測交易等領域,因此費用看到明顯增長,這導致在慘淡的市場行情下,也會加劇了短期利潤的塌方。
具體來看:
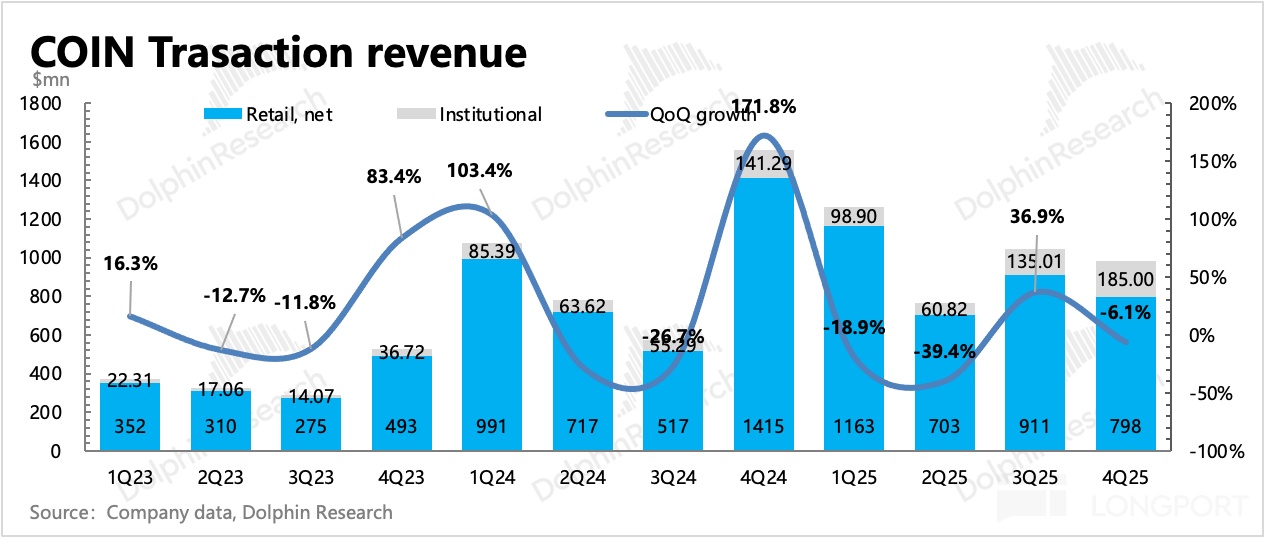
1. 交易快速降溫: 最終交易收入環比下降 6%,低於市場預期。與去年同期的巔峯相比,更是慘淡下滑 37%。
四季度整體加密貨幣因流動性擾動,10 月達到峯值後急速陷入低迷。根據 CoinGecko 統計數據,Crypto 總市值環比下降 24% 回落至 3 萬億美元,現貨市場交易量環比減少 7%。
Coinbase 平臺內的交易規模仍然略微落後行業,環比下降 8%,但落後幅度有所收縮,可能得益於 Deribit 的收購、事件預測交易、股票代幣的推出等。Q4 月均交易用戶環比減少 20 萬人,整個平臺資產縮水 27%。
2. 市場劇烈波動下,訂閱很難獨善其身:短期交易收入存在暫時性的波動,因此我們將以質押、託管、以及穩定幣爲主訂閱收入的表現來視作 Coinbase 自身業務發展能力的體現。
問題是,訂閱服務收入雖然不與交易直接相關,但在行業情緒顯著波動期間,同樣會跟着變化。
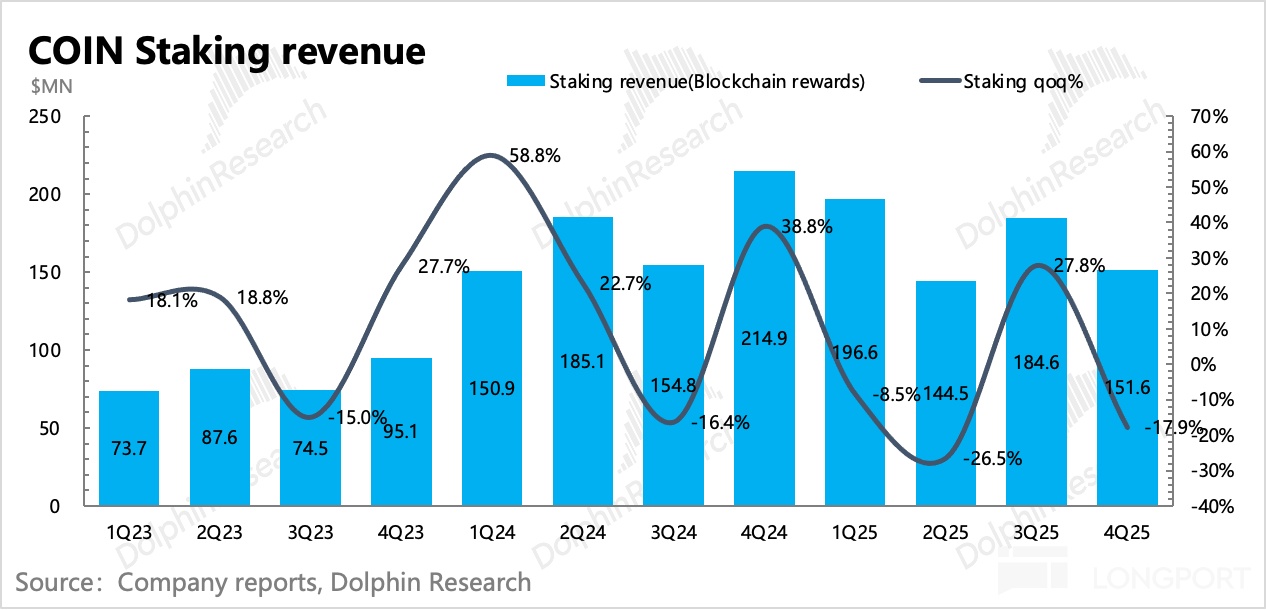
(1)其中佔總營收 10%、佔訂閱收入 21% 的區塊鏈質押獎勵收入,與 ETH 和 SOL 的價格息息相關,而這兩類資產在 Q4 都是-30、-40% 的環比降幅,因此連累質押獎勵也環比下降 18%。
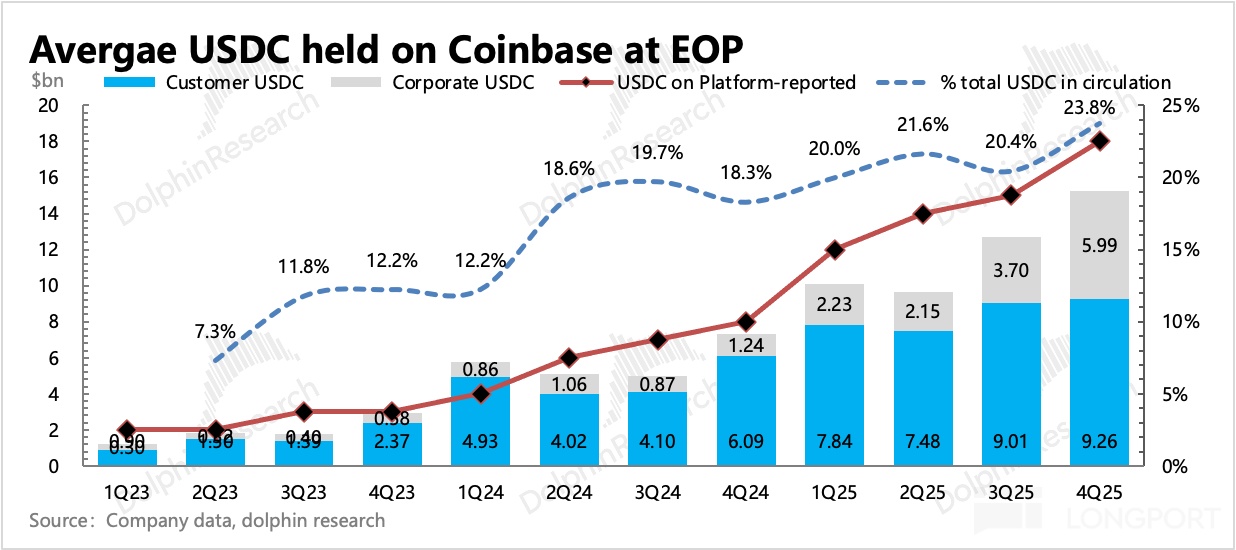
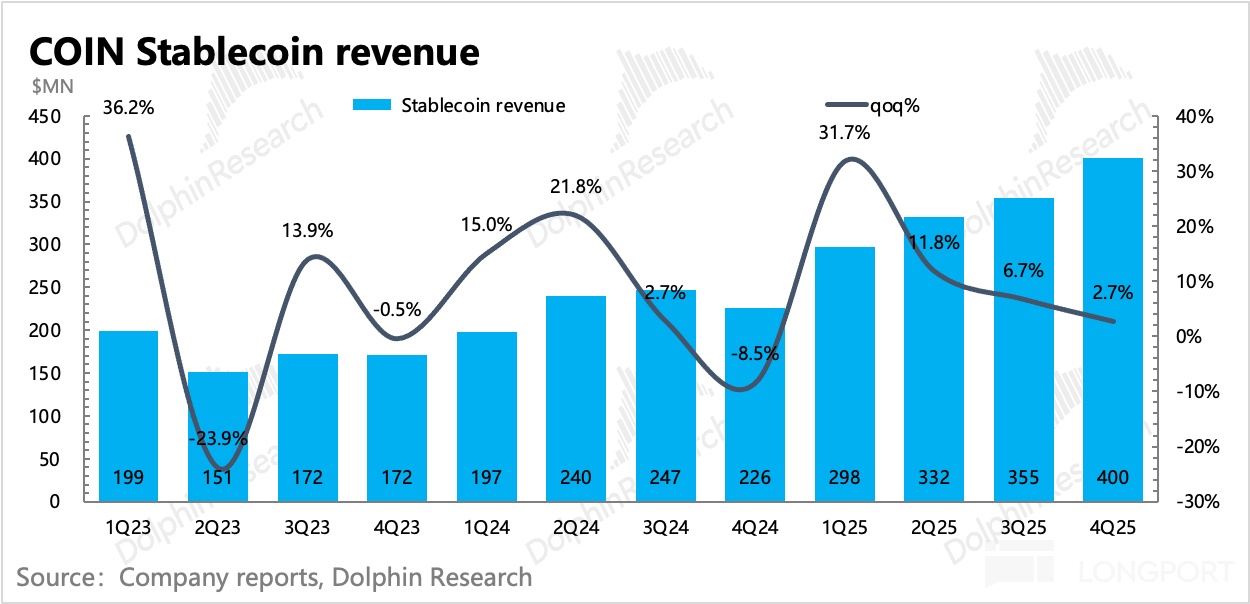
(2)收入佔比 20% 的穩定幣利息分成,這種幾乎公開可算的收入和預期基本一致。但不可否認,四季度 USDC 發行增速緩慢不及預期,環比僅增長了 8%,相比前三季度進一步放緩。
儘管穩定幣的應用場景在不斷拓展,但目前而言 USDC 大部分的使用場景都還是用於加密貨幣交易,因此四季度行情慘淡也拖累了 USDC 的需求。
四季度,Coinbase 平臺上流通的 USDC 規模大概佔了總市場的 23%,持有份額進一步提升。
(3)剩餘 10% 的其他訂閱收入,主要是指機構資金託管、Base 鏈收入等。託管收入可能仍受行情影響,但 Base 鏈收入還能保持穩定擴張,這是財報爲數不多的亮點。
3. 盈利短期 “塌方”:一般而言,Coinbase 費用主要是雖交易收入波動的交易費、人員開支以及基本運營成本等,規模比較剛性,但交易分板塊的利潤率較高,因此若交易差了,那利潤率基本也不用看了。
與此同時,Coinbase 還在積極爲擴張做各種投入,包括收購、自研產品等方式涉足股票交易、股權永續合約、市場預測交易等領域,因此經營費用看到明顯增長——三費環比增加 14%。
這也使得在慘淡的市場行情下,加劇了短期利潤的塌方——Q4 EBITDA 環比下滑 30%,同比去年的鼎盛時期更是下滑 56%。從公司指引的 Q1 經營費用來看(環比持平),投入力度並不會因爲市場低迷而有明顯的收縮。
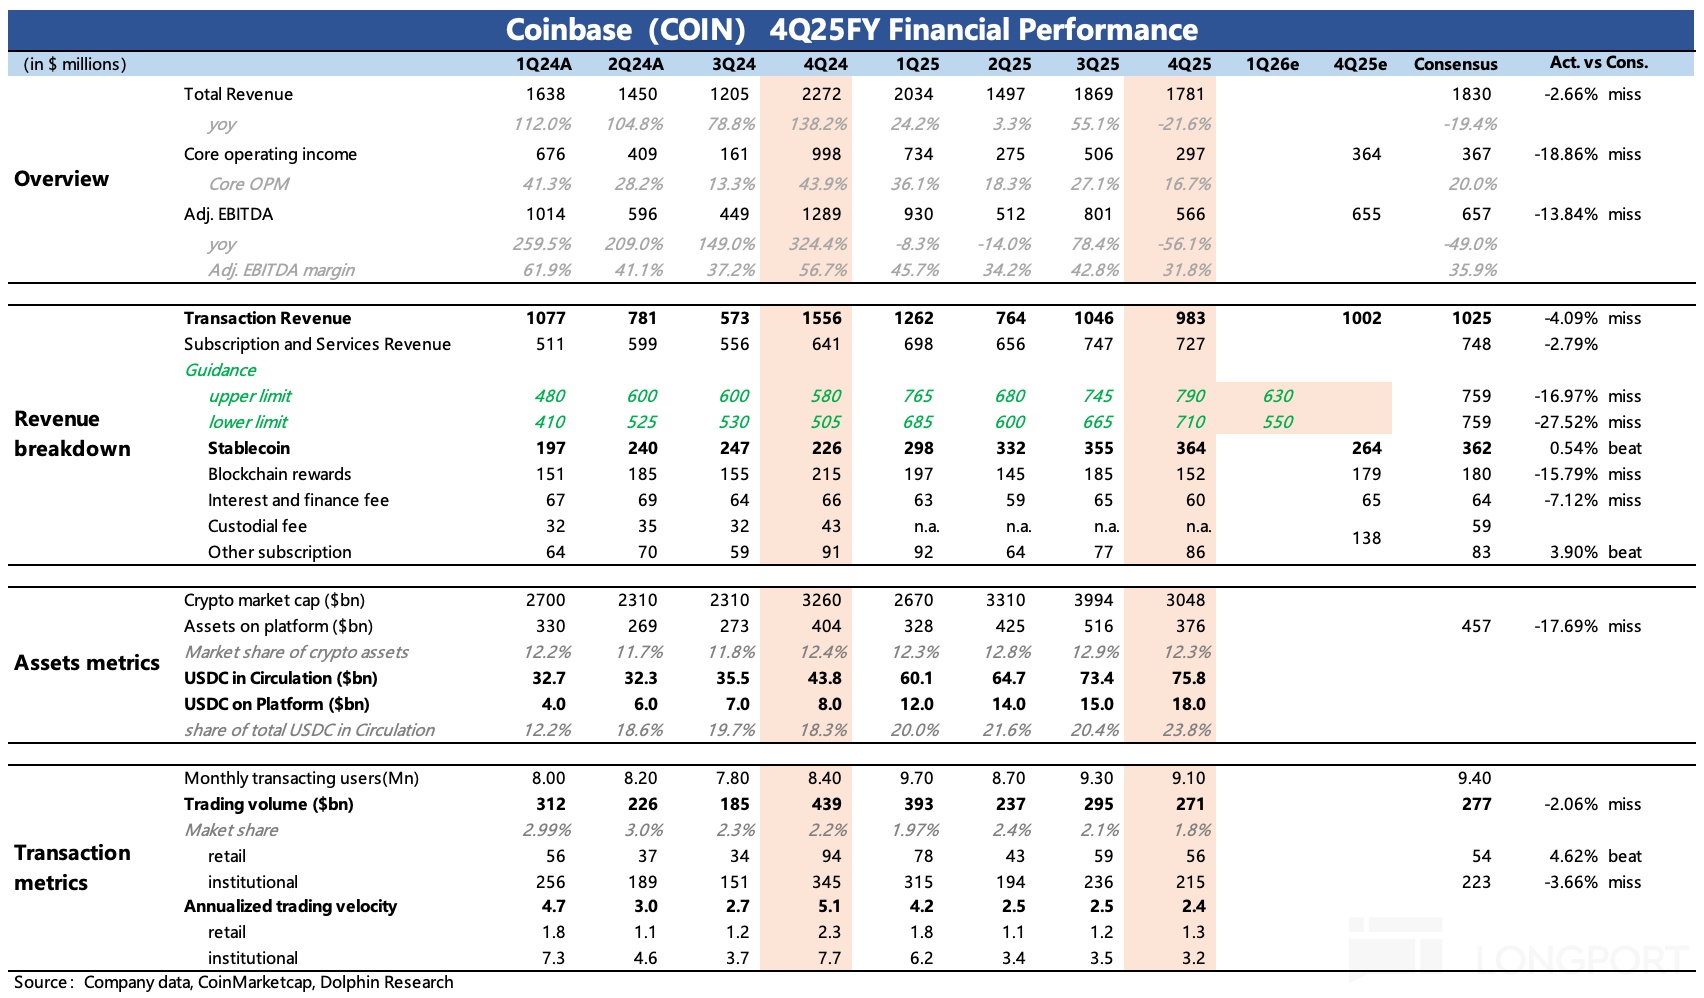
4. 重要業績指標一覽
(下圖中 “4Q25e” 這一列爲 Coinbase 在財報前一天公開披露的機構預期)
海豚君觀點
Coinbase 當下無疑是處於至暗中,但管理層似乎仍然抱有充足的信心,坦言加密貨幣的週期性影響,但堅信中長期的前景廣闊,並身體力行,實際的投入也絲毫沒有因爲行情冷淡而停下。
由於 Coinbase 的股價基本與加密市場行情綁定,因此四季度的財報與市場預期的 “顯著差距”,實際意義不大。但從 Coinbase 絲毫不敢鬆懈的投入中,我們能看出一些行業競爭加、生態碰撞的趨勢——包括收購產生的費用增加,提高的 USDC 激勵分成以及 Coinbase 自己爲保持/提高生態佔位而提高 USDC 自持比重等等。
以上動作,往好了說,這是爲長遠的競爭力提高而投入,但從短期看,競爭加劇肯定不是多數資金喜歡看到的局面。再加上短期上由於流動性(凱文沃什的降息但縮表政策)、《CLARITY》關鍵法案的立法進程(明確 SEC 和 CFTC 的管轄權)等影響,加密貨幣可能仍然要震盪一段時間。
在這期間算清 Coinbase 的底價很可能對短期交易更爲重要。
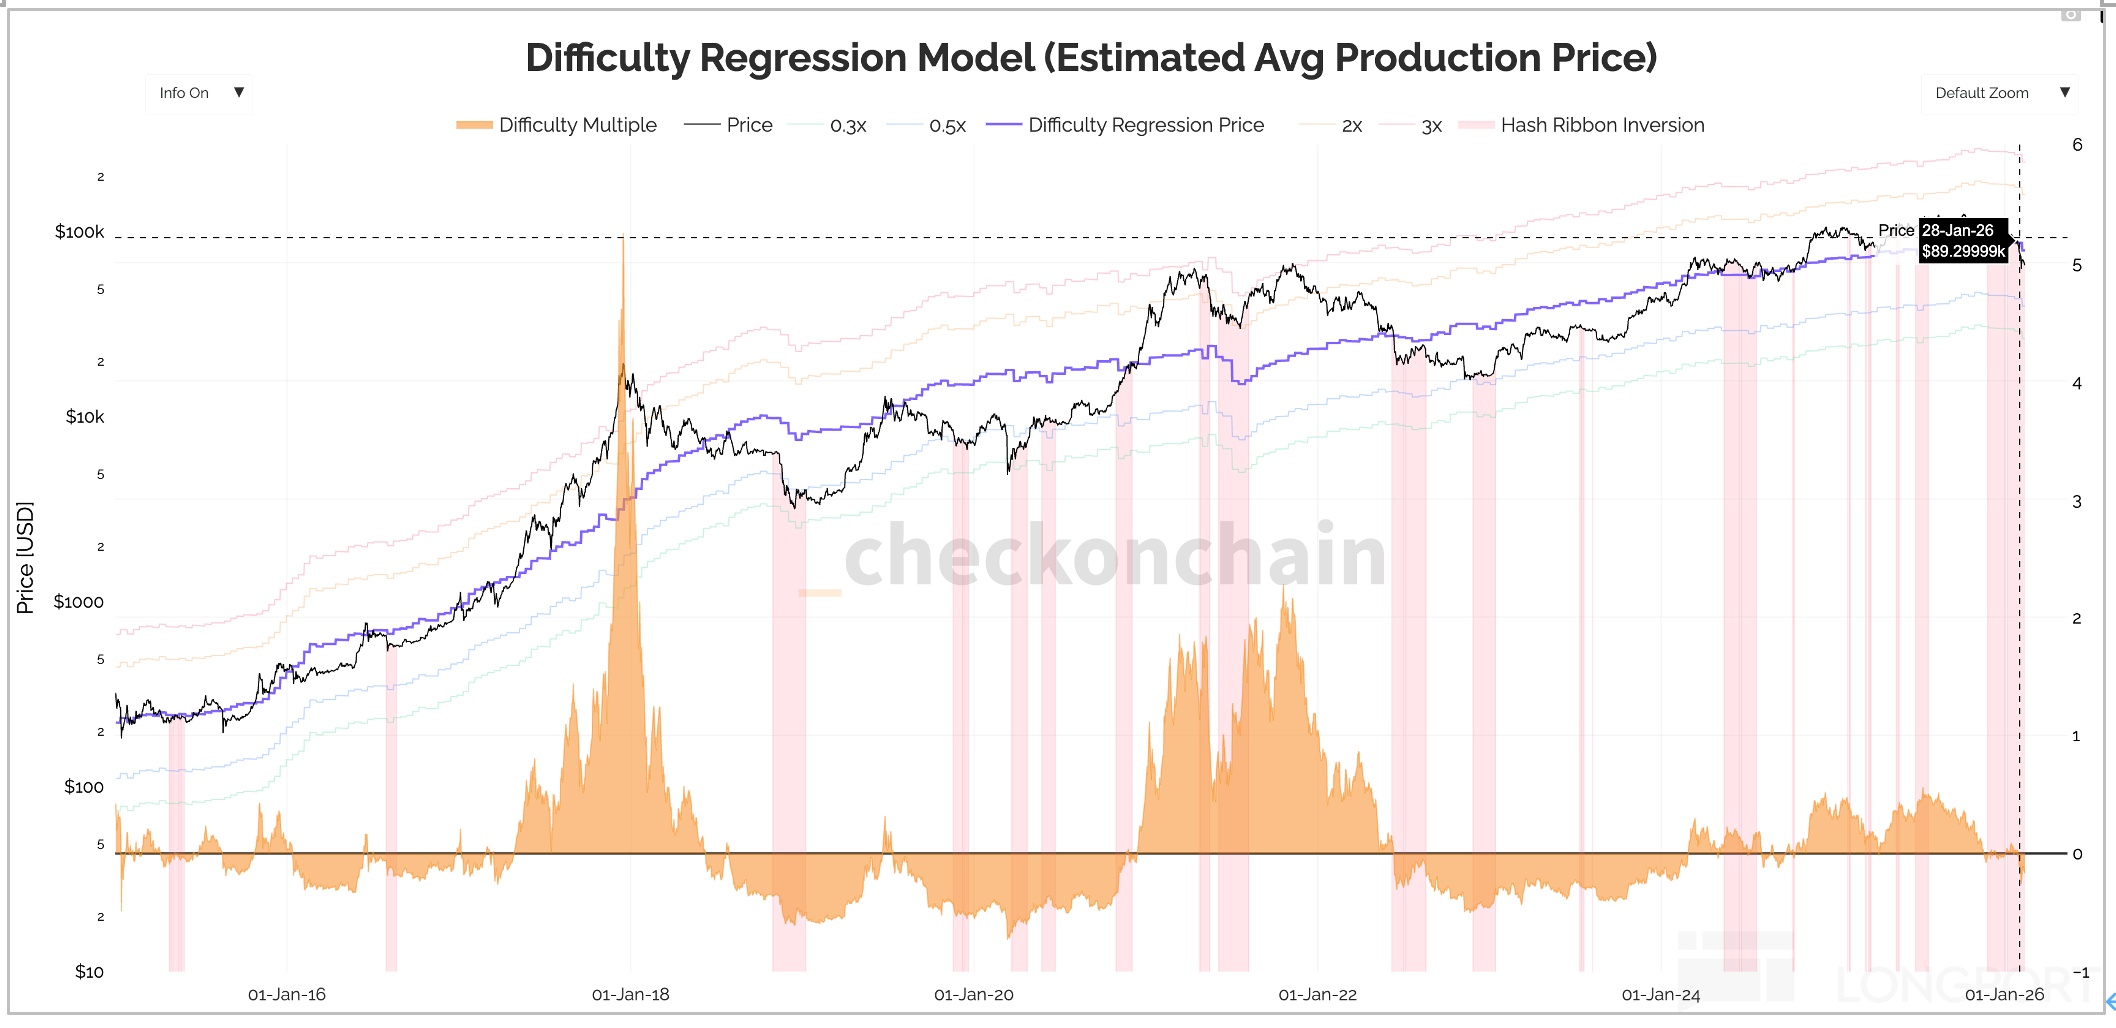
1、既然短期股價綁定加密貨幣行情,我們先來參照 BTC 價格短期變動。當前 6.7 萬美元的價格,已經低於生產成本 7.7-8.7 萬美元,這意味着上游供給會逐步放緩,似乎可以看到會給當前價格一些底部支撐。
2、那麼基於公司基本面如何算底部呢?此前在 Coinbase 深度中,海豚君給過悲觀估值 135 億。但當時對穩定幣的市值假設只有 690 億,而目前穩定幣已經達到 760 億,因此我們重新針對 26 年預期做如下悲觀假設:
(1)按照 Q4 的暗淡表現持續一年,交易收入年化 40 億;
(2)穩定幣從 760 億市值增長至 900 億,Coinbase 份額回落到 20%。綜合儲備利息率爲 3.7%,那麼全年穩定幣收入 17 億;
(3)質押收入按 Q4 表現年化收入 6 億;
(4)Base 鏈、機構資金託管等其他收入季度環比 2-3%,年化收入 6.5 億;
最終淨收入 70 億,再加上公司利息收入 3 億,合計 73 億收入,參照 Q4 的 EBITDA 利潤率水平略微提升,綜合 35% 的利潤率(在歷史以往都屬於偏差水平),最終按照 10-15x EV/EBITDA 的傳統金融機構估值,也就是對應 260-380 億的保守估值。
目前 385 億市值一隻腳即將邁入我們所說的保守估值區間,因此從空間上看可能有希望逐步看到底部踩實。當然如果要消化時間上的不確定,那麼也可以以空間讓時間,等待距離上述區間中更舒服的位置。
以下爲詳細分析
一、Coinbase 主業介紹
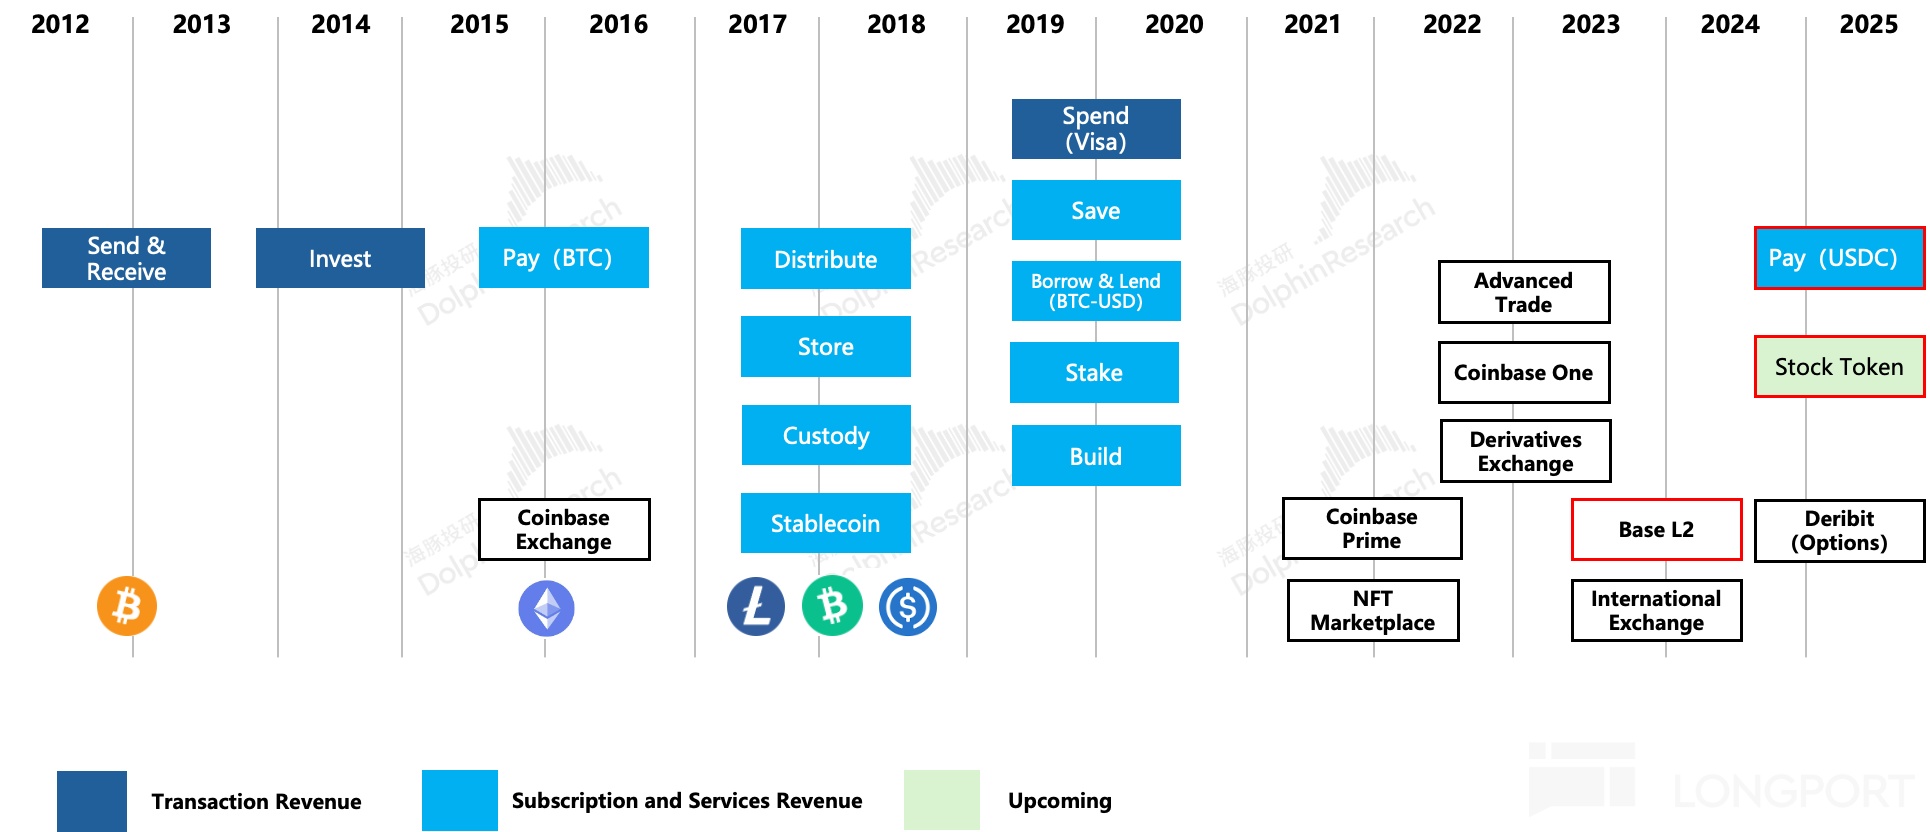
Coinbase 是一個圍繞虛擬資產,從交易所走出,致力於打造一個鏈上綜合金融場景的平臺,相對於同行來說,最大的優勢就是合規友好。這在監管主動認可並推動虛擬資產市場下,有望佔得先機。
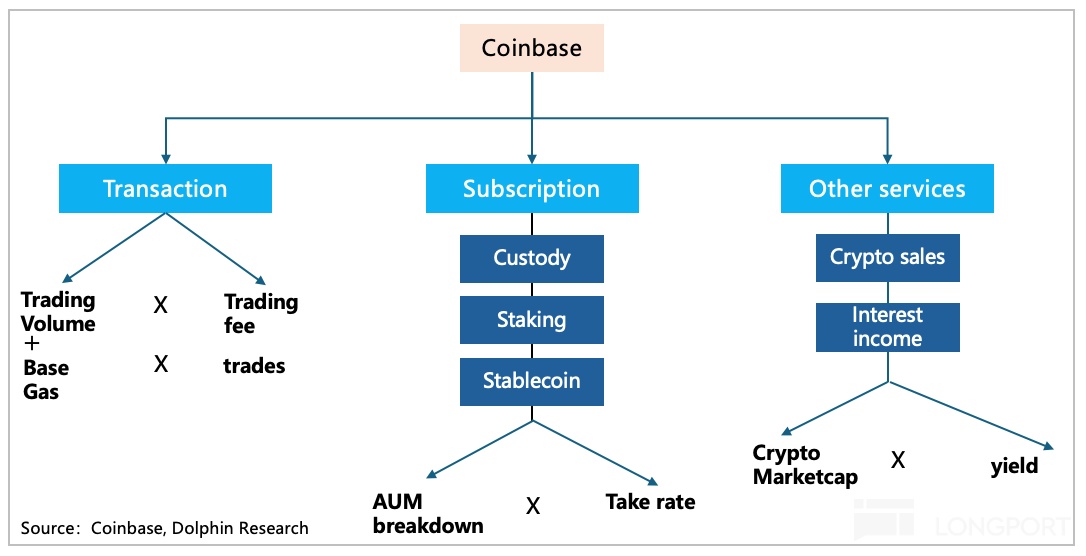
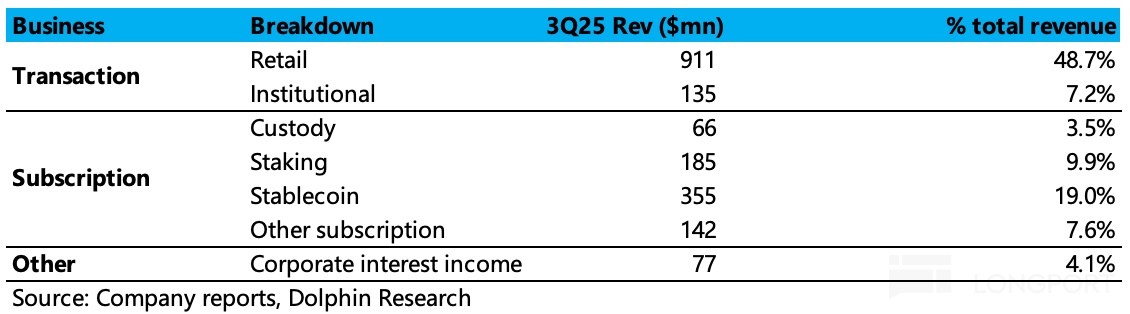
從收入貢獻的大類上看,Coinbase 主要有三項創收來源:交易收入、訂閱收入、其他。
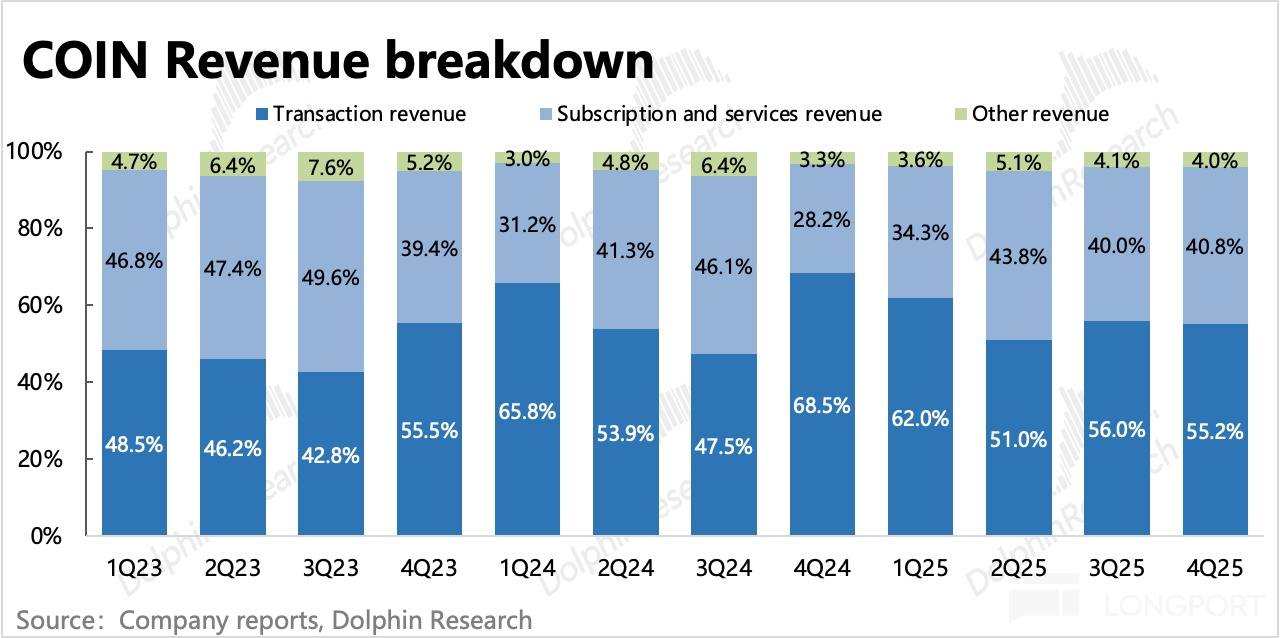
其中交易收入極易受交易行情影響,但也是當下 Coinbase 創收扛把子,佔比仍然有 50% 以上。訂閱收入和其他(包含託管結算、質押、穩定幣、數據/雲以及公司投資收益等),則更像是起到一個潤滑劑的作用,由於增長相對穩定,可以稍微平抑交易收入的波動。
但一個明顯趨勢是:隨着場景的拓寬,競爭加劇、以及增量資金來源的結構變化,Coinbase 未來對交易收入的依賴性會越來越低。
而藉助低費率吸引用戶,再通過綜合金融服務來擴大附加值,是 Coinbase 想要促成的商業模式。目前而言,主要是藉助自身的合規優勢,針對機構用戶做了費率優惠。
隨着穩定幣在跨境 B2B 交易、RWA 上鍊等場景的滲透,藉助虛擬資產規模膨脹的東風,Coinbase 有望成爲淘金熱的賣水人。
二、受益加密資產市場情緒,生態小步擴張
先來看 Coinbae 的用戶生態變化。
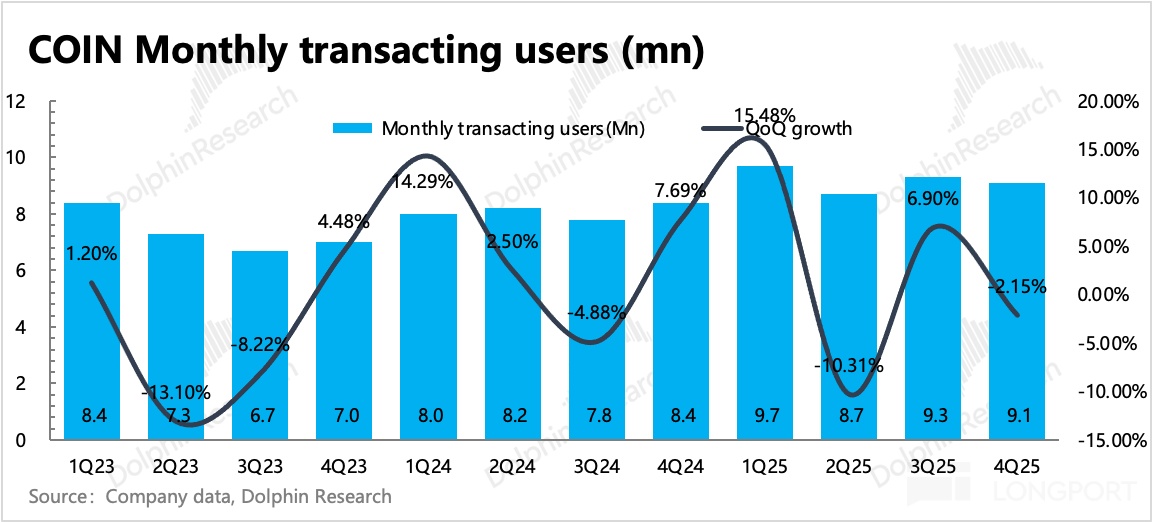
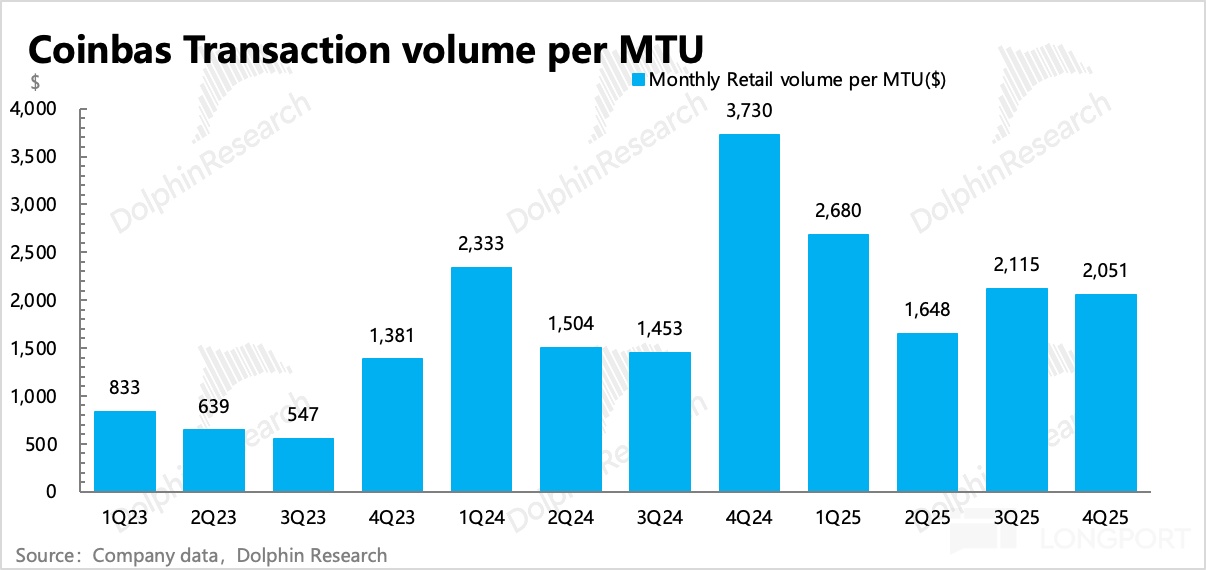
因 10 月之後行情快速降溫,四季度交易用戶淨減少 20 萬人到 910 萬(由全年交易用戶平均值 920 萬反推而來),人均交易額環比下降了 4%,但是和去年同期的巔峯水平就不能比了,同比下降 45%。
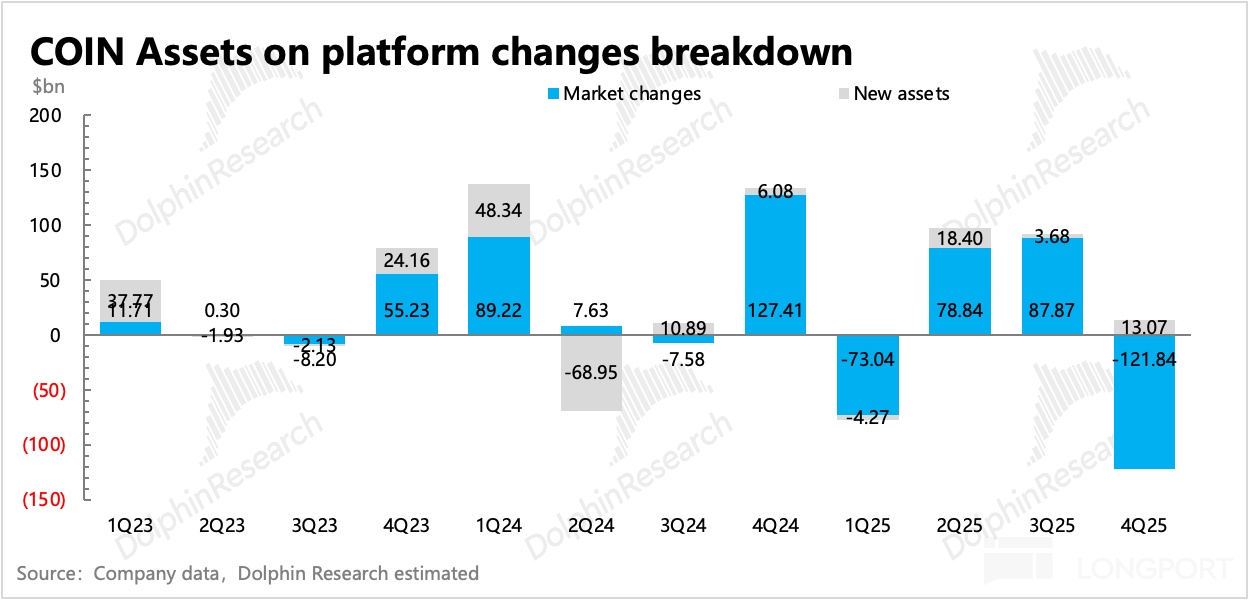
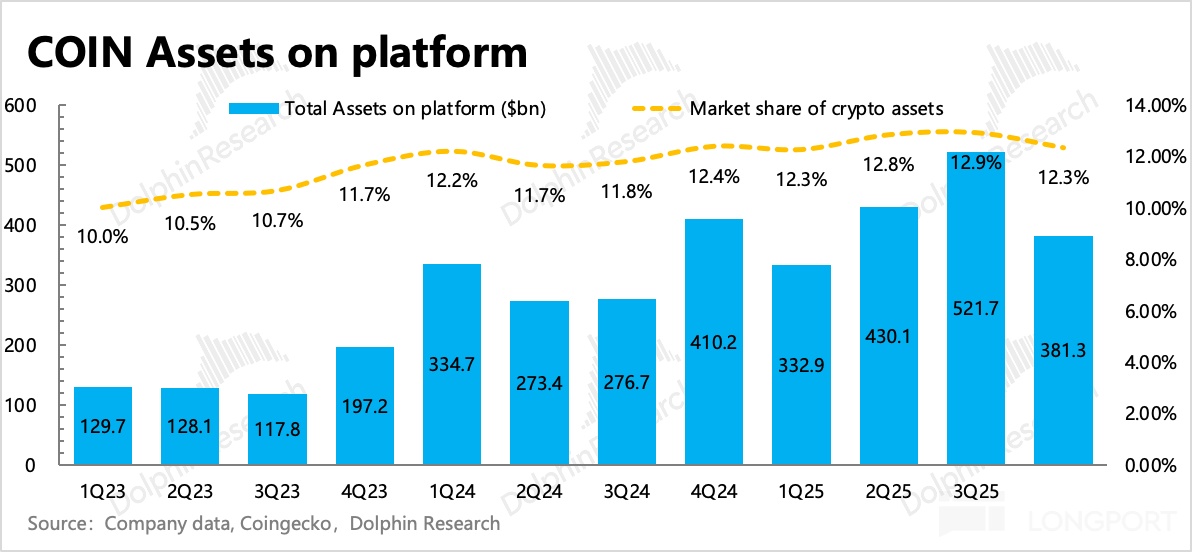
資產規模也同步縮水,季末客戶資產規模 + 隔離託管金合計達到 381 億,環比下降 27%。不過海豚君簡單估算,資產縮水主要因爲市值下降,但仍然有 2.5% 的新資產流入。除了自身產品業務的拓展,包括股票代幣、衍生品交易等,還可能是收購 Deribit、Echo、Liqufi 等公司直接帶來的資金。
三、交易壓頂,但市佔下滑放緩
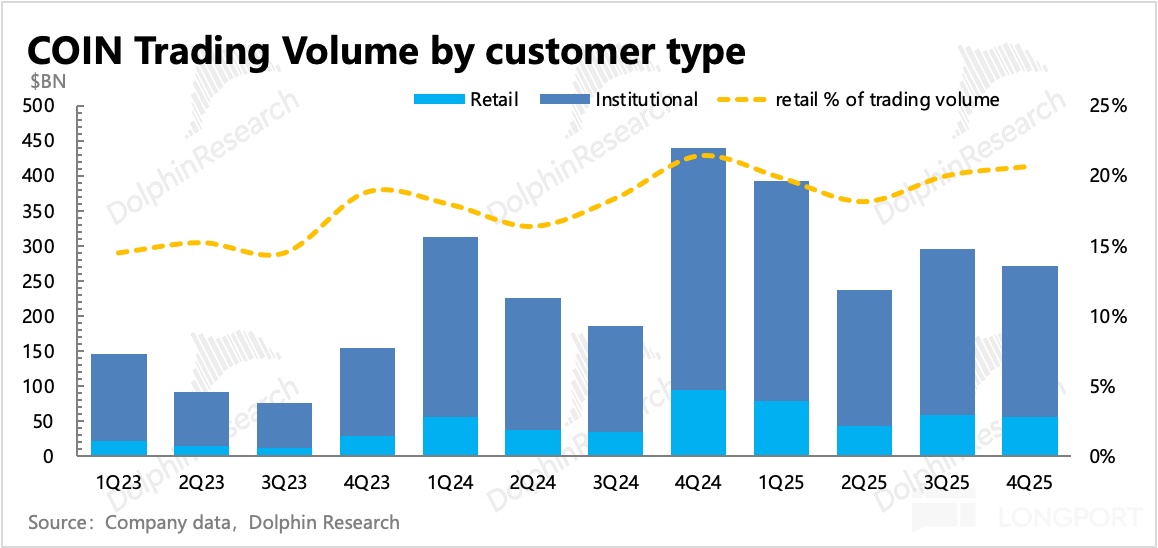
Coinbase 的短期基本面,還非常依賴交易收入(佔比 55%)。因此交易情緒一波動,對短期業績的影響就非常大。但相比於 Q3 市場份額顯著下滑,Q4 從交易量佔比來看,下滑幅度有所放緩,不排除是衍生品豐富帶來的對沖。
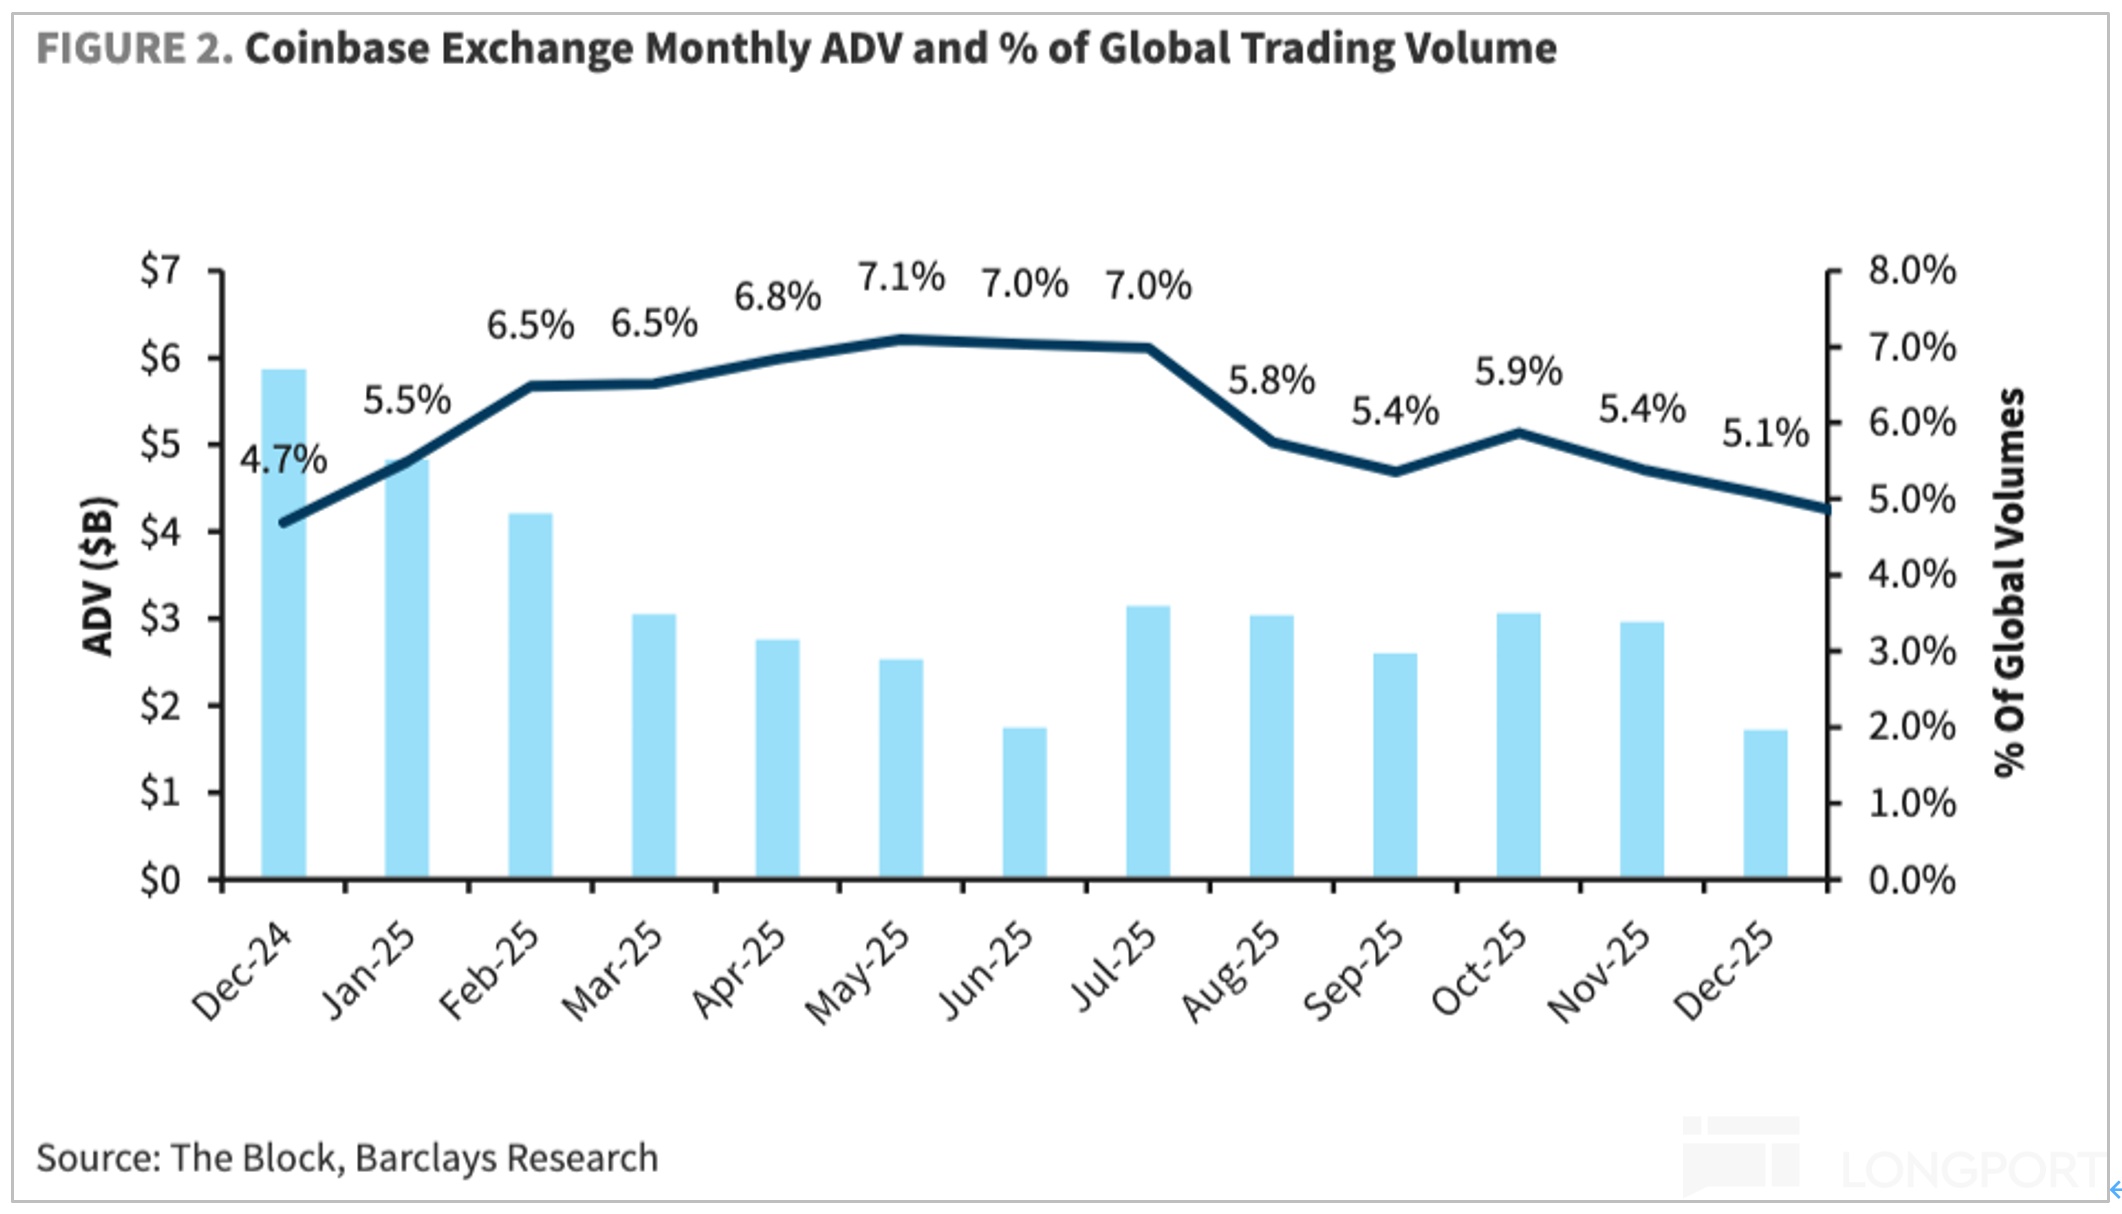
四季度行業上,加密貨幣市值回落到 3 萬億,現貨交易量環比下滑 7%,Coinbase 環比下滑 8%,份額繼續略微下滑(參考 The Block 數據),但相比 Q3 下滑速度放緩。
海豚君認爲,券商系交易所、去中心化交易所是 Coinbase 主要的競爭力量,Coinbase 丟失的份額很可能被它們喫了。
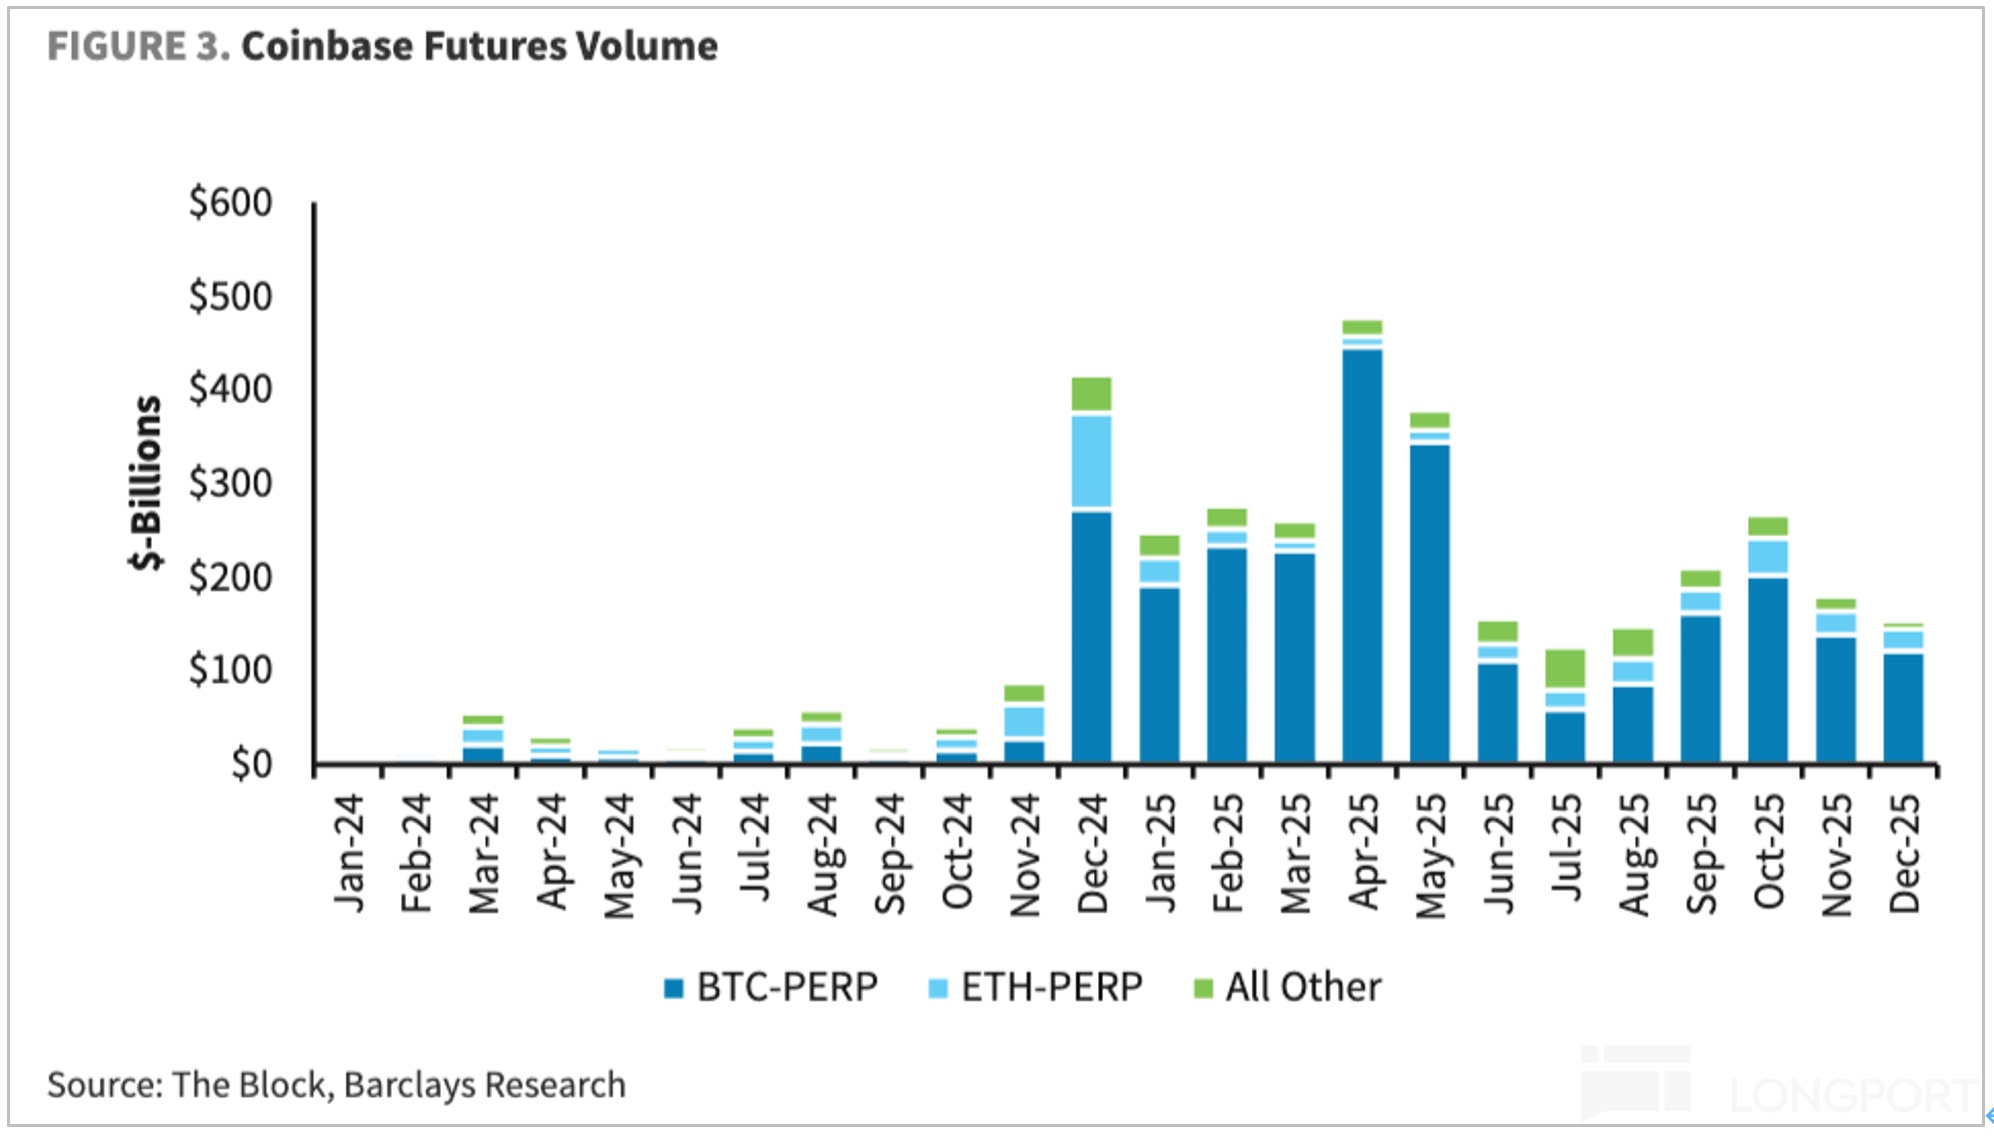
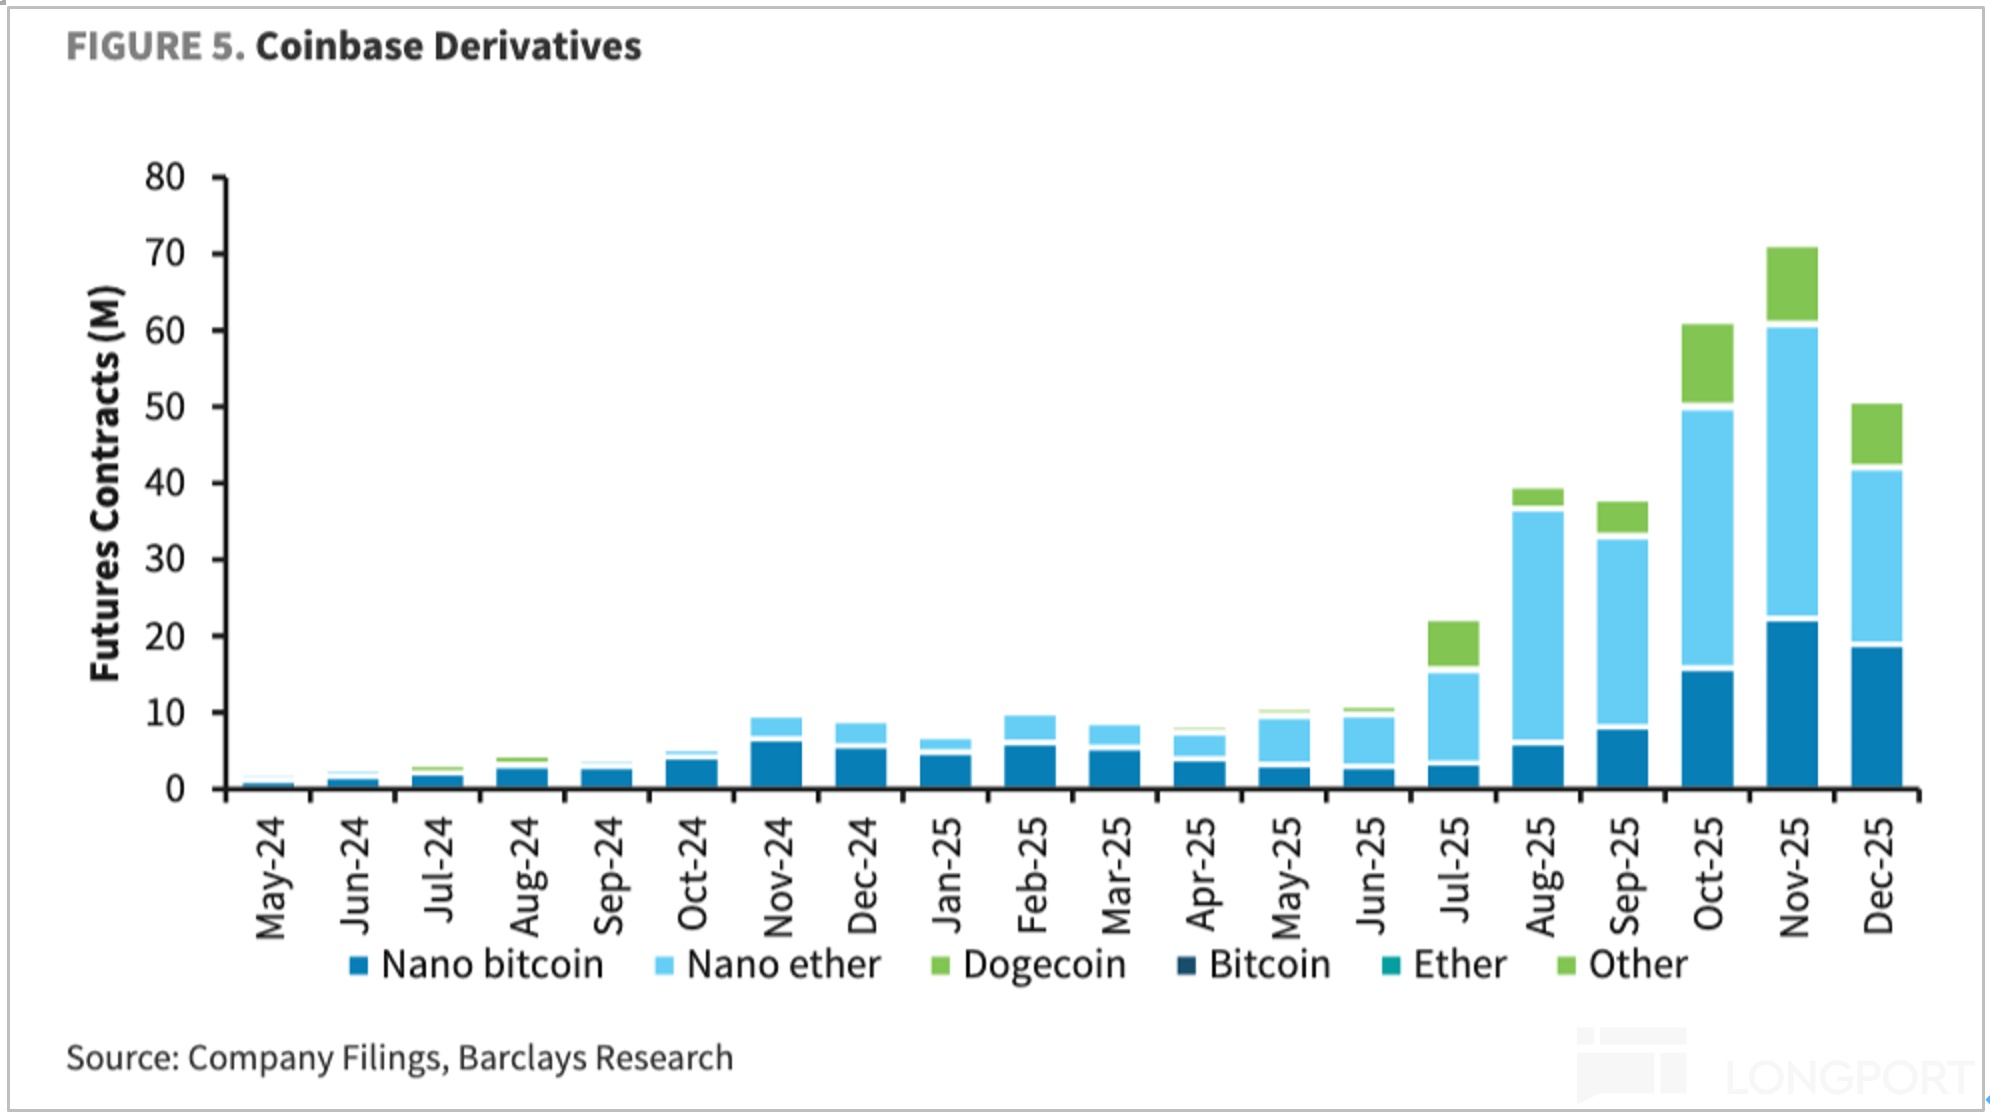
加大對衍生品交易資產類別的豐富,是可以對沖現貨交易下滑的一個有效方法。四季度在完整融合 Deribit 的期貨交易之後(Q3 只是部分融合、Q4 才以一個完整季度並表),Coinbase 整體衍生品交易額、未平倉合同餘額環比都有明顯提高,並且交易的期貨品種也有增加。
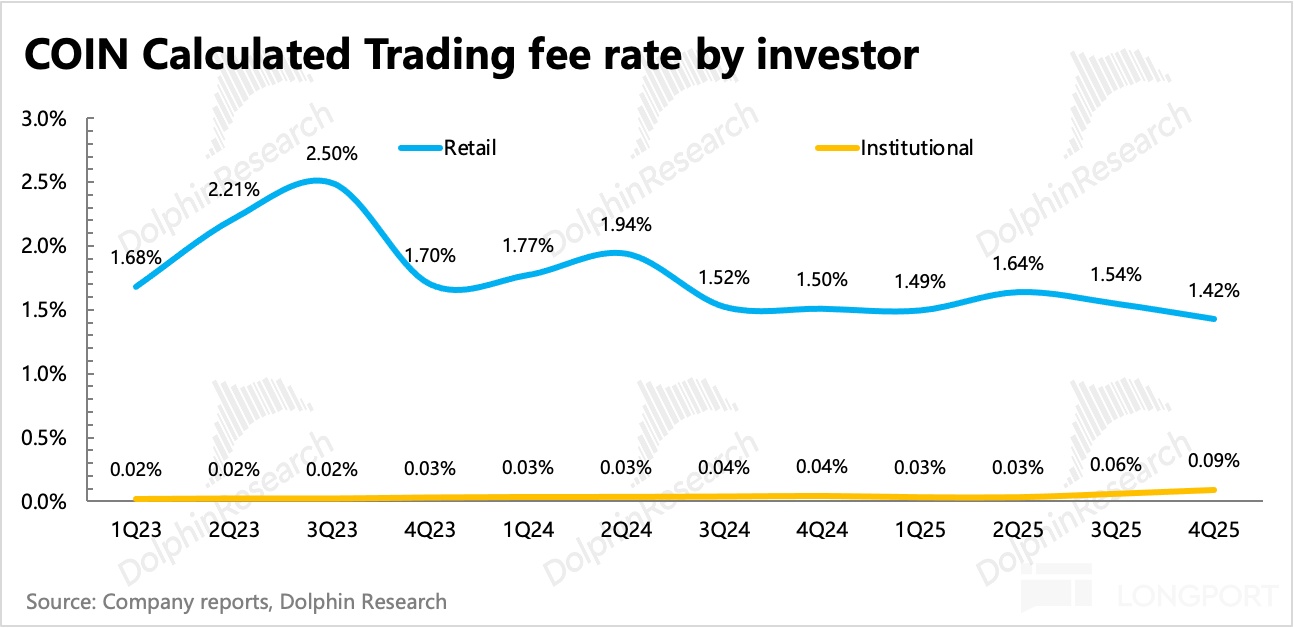
隨着衍生品未來滲透佔比逐步走高,也能對沖綜合費率的下降趨勢。從人均交易費來看,四季度機構費率繼續抬高,可能就是因爲機構會更多的涉及到大量衍生品交易,而衍生品交易費要比現貨更高。
但最終交易收入主要還是由規模以及交易波動帶動,綜合降費的大趨勢基本是確定的。四季度交易收入 9.8 億,同比下滑 37%,環比下滑 6%,下滑幅度小於交易量,但低於市場預期。
三、訂閱:穩定幣 “穩定”、Base 鏈繼續擴張
四季度訂閱收入 7.3 億環比下滑 2.6%,下季度指引中位數 5.9 億,同比下滑 15%,均低於市場預期。
因此訂閱收入環比增長 14%,低於資產規模增速。細分來看:
(1)拖累增速的是區塊鏈獎勵(質押收入),佔到總收入的 10%,Q4 當期同比下滑 29%、環比下跌 18%,因其主要受到 ETH/SOL 價格變動的影響,而四季度 ETH 和 SOL 市場價格都是環比 30%+ 的劇烈下跌。
(2)佔總收入 20% 的穩定幣收入,雖然增速繼續放緩,但主要受整體市場發行速度的影響,實際上 Coinbase 平臺流通的 USDC 份額卻在環比走高,Q4 達到 23% 的佔比。
期末流通中的 USDC 爲 760 億,環比增速放緩到 8%,低於此前我們的預期,但因爲是公開數據,因此對股價的影響在過去一個季度已經定價。
由於已知 Circle 一直在致力於擴大 USDC 的生態圈,在去年增加了多個交易所的合作,因此對 Coinbase 在 Q4 的 USDC 份額提高,我們不排除是 Coinbase 爲保持自身的生態地位,而自己加速了囤幣(由於本季度開始不再詳細披露公司自持 USDC 規模,因此海豚君只能簡單倒推估算得,公司自持 USDC 環比增加了 60%,從 37 億增加值 60 億餘額)。
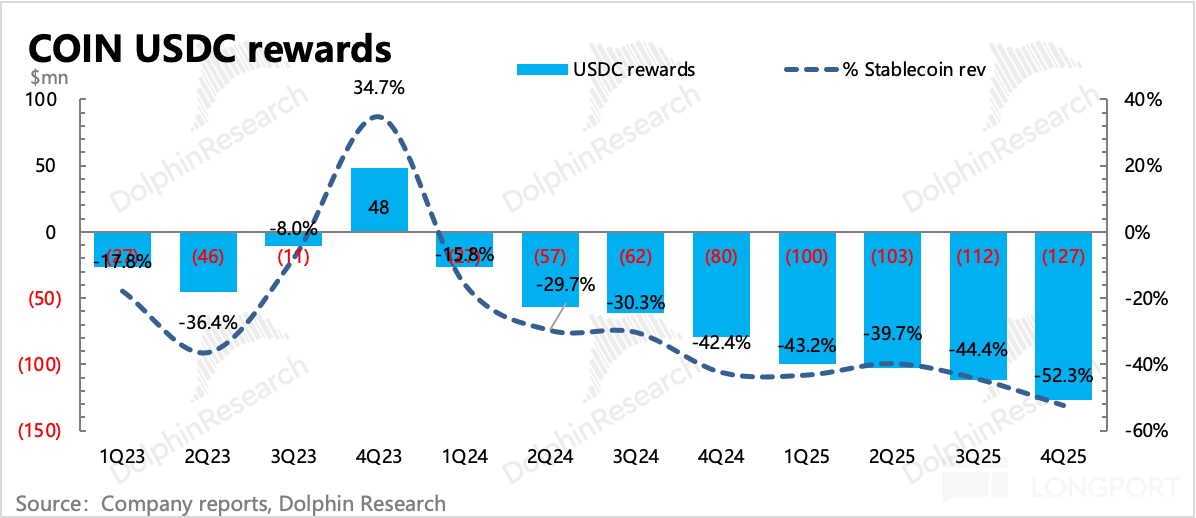
當然 Coinbase 用戶持有的 USDC 也在走高,環比增加 3%。Q4 Coinbase 針對用戶使用 USDC 的激勵分成仍然維持在很高的比例,並且相比 Q3 又提高了 8pct 達到 52%。
等於說,Coinbase 收到的穩定幣儲備利息,一半都分給用戶了。但對於這種變相的 “付息” 用戶激勵方式,是否符合監管對穩定幣的不能 “支付利息來實現類存款性質的資金募集” 的規定,仍然存在爭議。
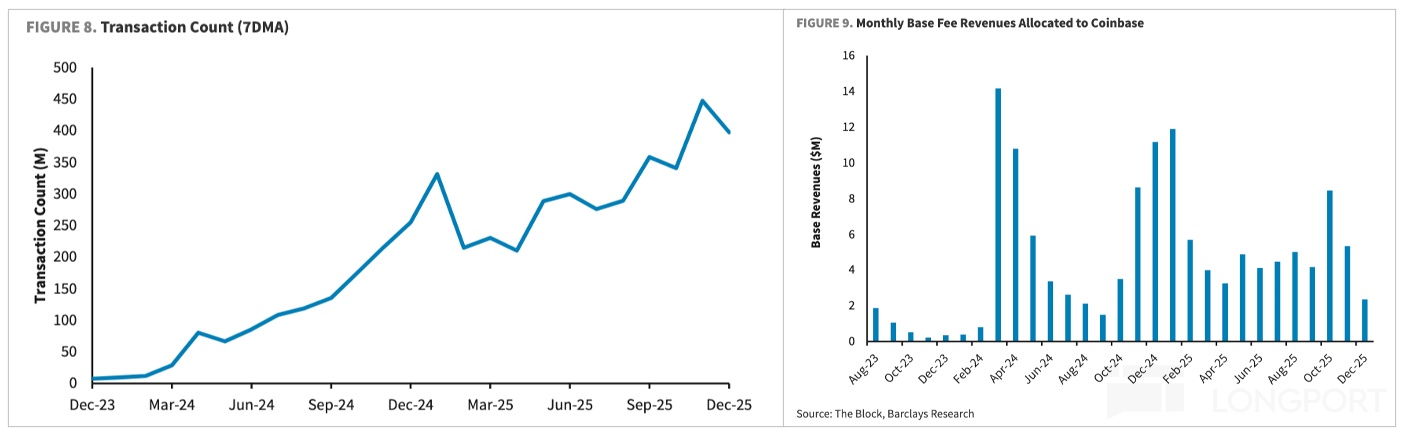
(3)其他收入主要包括託管費(2025 年一季度才併入)、Base 序列器費用以及其他小部分的支付相關收入。四季度共實現創收 1.5 億,同比增長 13%,環比增長 6%,算是整份財報唯一亮點的地方。
根據 The Block 的數據,分配給 Coinbase 的 Base 收入在第三季度上升到了約 1600 萬美元(交易額爲 12 億),而上季度是 1400 萬美元,對應 9 億交易額。公司表面,正在探索更多爲 Base 發行原生代幣的可能性。
四、盈利受 “雙壓”
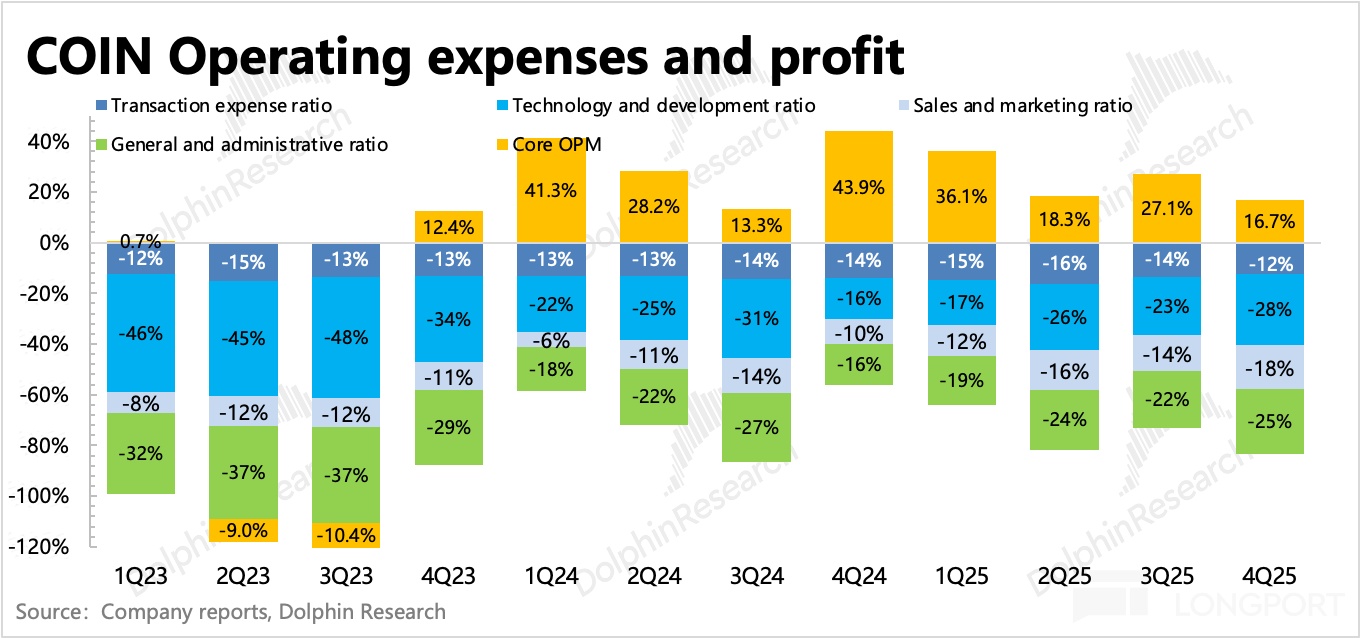
在收入承壓下,Coinbase 仍在繼續投入擴張,收購整合、研發投入、營銷推廣以及對用戶的激勵(穩定幣使用)上都在環比增加。而從下季度對經營費用的指引區別來看,9.25~9.75 億,環比 Q4 持平,說明這個投入力度不會因爲短期交易慘淡收入承壓,而有明顯的收縮。
最終看 Q4 核心經營利潤不到 3 億(不含投資損益、利息收入費用等),環比下滑 41%,去年 Q4 是巔峯所以同比就不用看了。
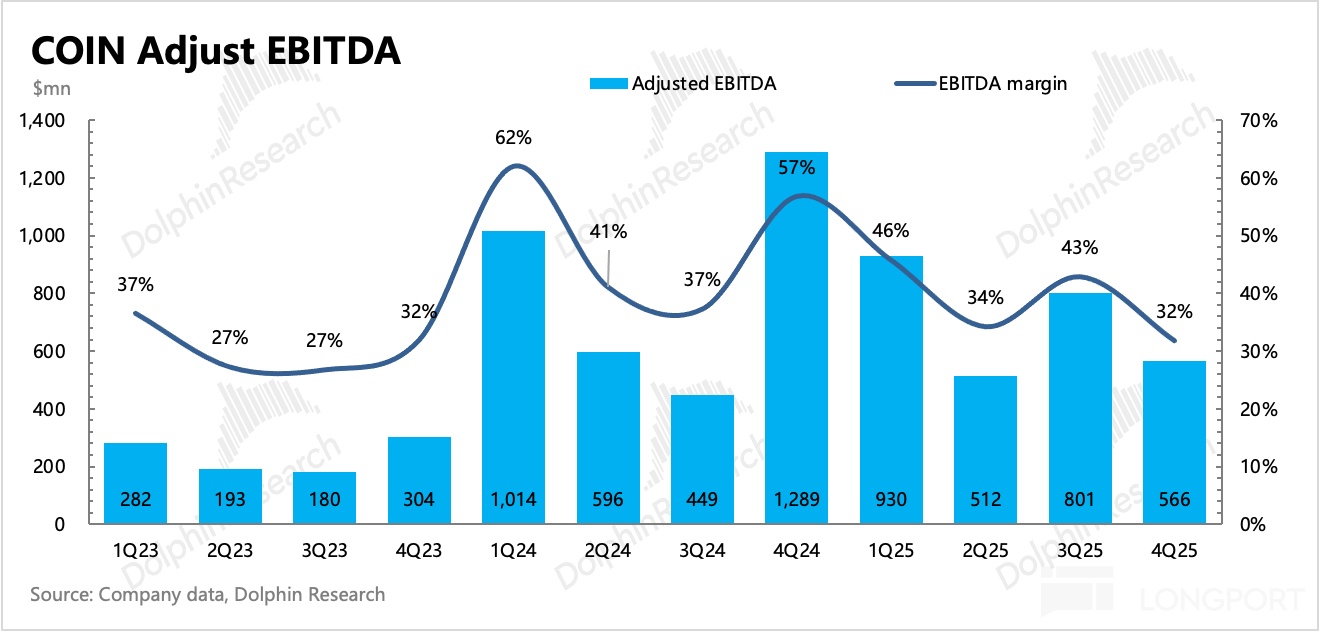
爲了平滑折舊攤銷的投入週期在其中的波動影響,市場會關注經調整 EBITDA 的變化,四季度經調整 EBITDA 爲 5.7 億,利潤率 32%,環比降低了 11pct。
<此處結束>
海豚投研「Coinbase」歷史文章:
2025 年 8 月 1 日紀要《Coinbase(紀要):新業務多線開花——支付、DEX、CAS...》
2025 年 8 月 1 日財報點評《Coinbase:慘淡業績,難熄 “鏈上火”》
2025 年 7 月 3 日首次覆蓋下篇《Coinbase vs Circle:穩定幣圈的共生絞殺局,誰主沉浮?》
2025 年 7 月 2 日首次覆蓋中篇《穩定幣:別懷疑!Coinbase 的 iPhone 時刻》
2025 年 7 月 1 日首次覆蓋上篇《Coinbase:鏈上火了,“賣水人” 真能躺贏?》
本文的風險披露與聲明:海豚投研免責聲明及一般披露







