


【特約大V】財智坊:白銀領漲金屬市場 長期升勢仍未完結



金吾財訊 | 回顧2025年各類資產的表現,不難發現金屬類大宗商品價格明顯領漲;其中,白銀升幅接近1.5倍,成爲去年表現最佳的資產類別。相較之下,標普500指數全年升幅不足兩成,兩者差距以倍數計,表現高下立見。
展望2026年,儘管多數金屬價格,尤其白銀已累積可觀升幅,且近月走勢呈現指數式上揚,現價亦顯着高於長期移動平均線,短期內不排除於本季出現較明顯的回調與整固。然而,從中長期角度觀察,金屬價格的後市發展,尤其白銀,依然值得看好;今年內每盎斯白銀突破100美元關口的機率仍然不低。
支持金屬價格持續走強的因素衆多,各種金屬亦各有其獨特的基本面支撐。例如,白銀受惠於工業需求持續擴張及供需長期失衡;黃金則在地緣政治風險升溫、避險資金流入的背景下獲得支持。不過,推動金屬價格上行的,亦存在不少共通因素;其中,主要央行尤其是聯儲局,長期維持相對寬鬆的貨幣政策,令貨幣供應持續擴張,“美元貶值交易”(debasement trade)盛行,均是不容忽視的核心驅動力。
事實上,若將美國M2貨幣供應或美元指數的按年變化,與白銀價格走勢一併觀察,不難發現兩者之間存在相當密切的關係。簡言之,當貨幣供應增加或美元貶值時,白銀價格大致呈現強勢;反之亦然(圖1)。換言之,金屬價格走強,某程度上正反映貨幣供應過剩、美元購買力下降,促使大量資金流向有形資產(tangible assets)的結構性趨勢。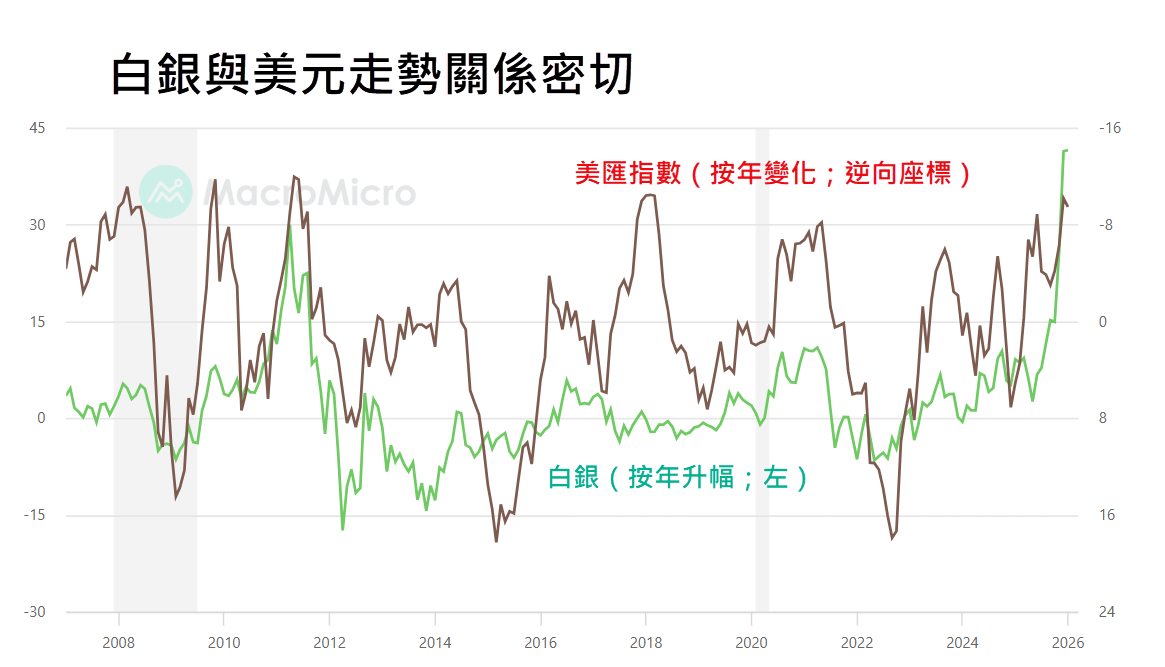
圖1:
更值得留意的是,若進一步觀察白銀價格與美國M2貨幣供應的比率(下稱“白銀與M2比率”),可見自2023年起該比率已呈反覆上揚之勢,並於去年底首次成功突破自1980年以來延伸的長期下降趨勢線阻力(圖2)。這一技術性突破,象徵白銀相對於貨幣供應的長期弱勢正式扭轉,意味未來白銀升勢有望持續跑贏M2的增長速度。某程度上,這亦反映愈來愈多資金正流向如白銀般的有形資產,以對沖貨幣氾濫所帶來的購買力侵蝕風險。由此看來,白銀的上行週期,料仍將延續一段不短的時間,尚未到終結之時。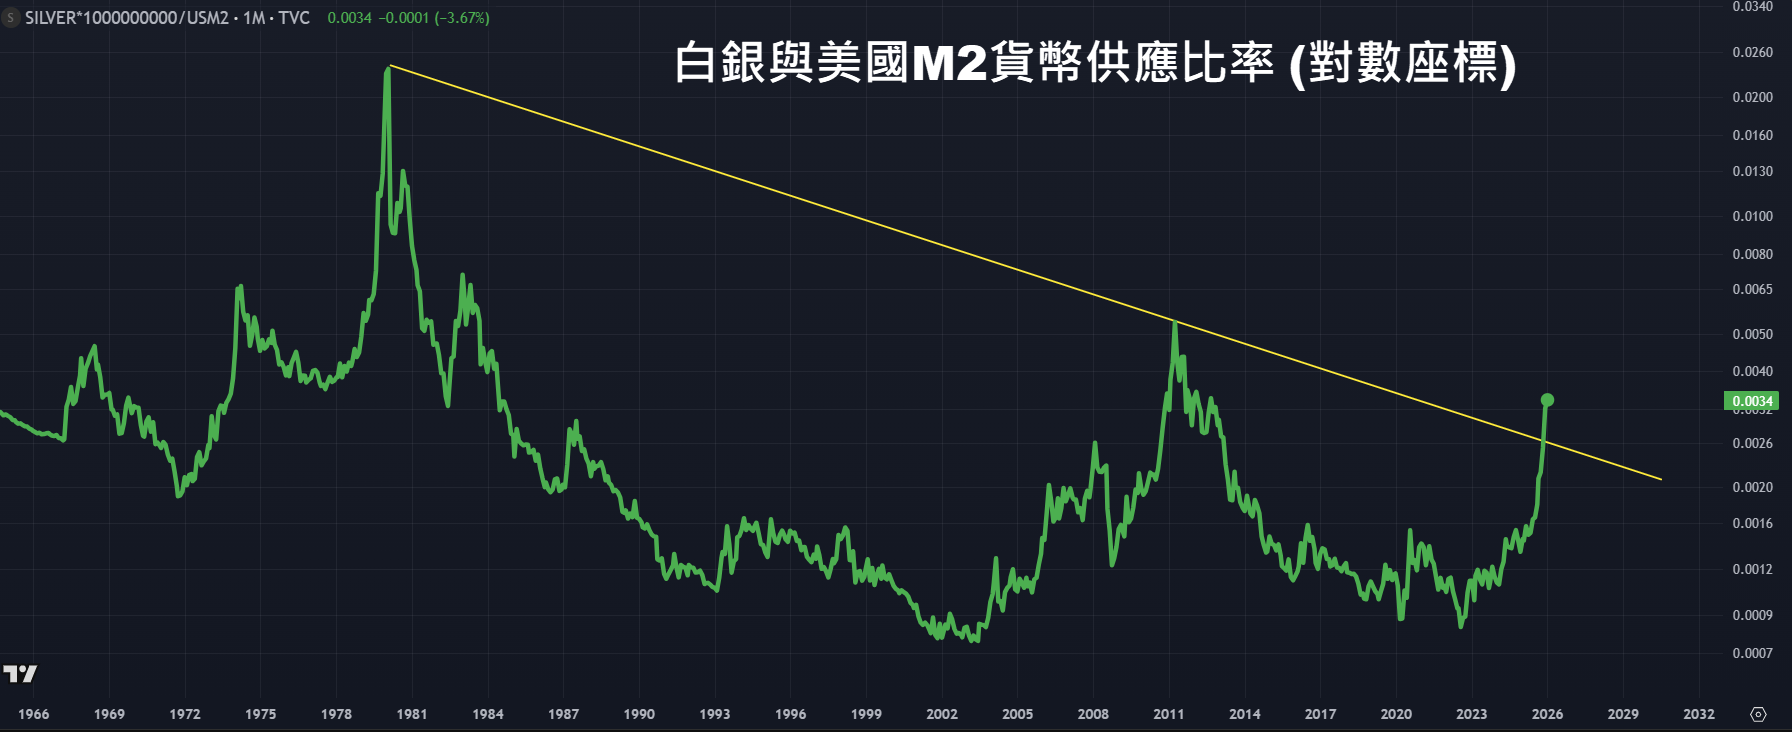 圖2:白銀與M2比率向上突破重要阻力
【團隊簡介】財智坊
從事金融分析、研究逾十年,主力分析港、美股市;
擅長程序買賣,並透過金融市場(大)數據,編制不同大市指標、圖表,甚至進行廻溯測試等,尋找價格表現(price action)隱藏投資的訊息,從而掌握投資市場發展大形勢,發掘一些投資啓示和機遇。







