


 優惠


Citigroup Inc(C)股票11月20日盤中下跌3.23%:原因全解讀


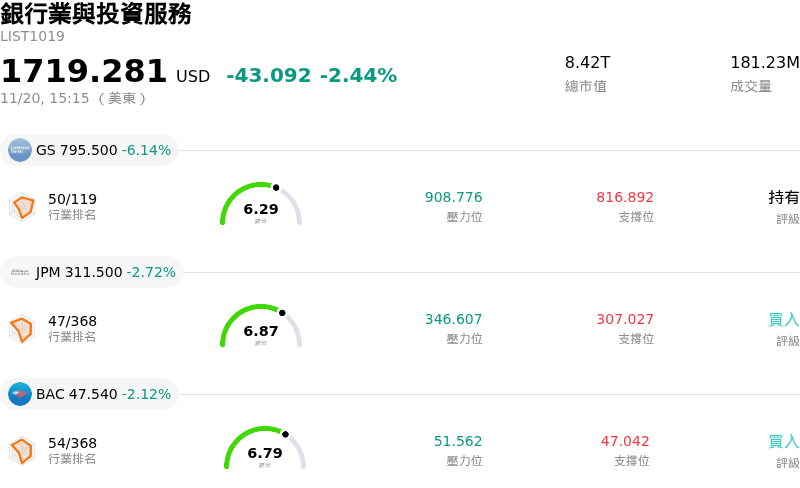
Citigroup Inc (C) 盤中下跌3.23%,所屬行業銀行業與投資服務下跌2.44%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Goldman Sachs Group Inc (GS) 下跌 6.37%;JPMorgan Chase & Co (JPM) 下跌 2.80%;美國銀行 (BAC) 下跌 2.22%。
今日是什么導致了Citigroup Inc(C)股價下跌?
花旗集團在交易時段面臨顯著的下行壓力,反映出總體經濟的多重變數、整個銀行類股的避險情緒,以及法人機構對該行營運轉型持續且嚴格的檢視。隨著總體經濟數據變動促使投資人重新調整對利率走勢與信貸週期動態的預期,整體銀行業同步呈現疲軟走勢。
拖累花旗集團的主要因素,在於市場再度聚焦大型貨幣中心銀行的淨利差壓縮與資產品質問題。隨著指標公債殖利率依據貨幣政策預期的變化進行調整,市場參與者對存款貝他 (deposit beta) 動態與資金成本的擔憂顯著升高。對於在消費金融及品牌信用卡領域擁有廣泛業務版圖的花旗而言,零售信貸違約率攀升的趨勢,強化了市場對其信用損失準備將增加的預期。每當整體風險情緒轉差時,對信貸敏感型消費客群曝險較高的機構,往往會承受更大的賣壓。
公司特定的策略考量亦加劇了盤中波動。儘管管理層持續推進為期數年的組織架構精簡與營運重組,法人投資人對監管同意令的補救進展與法規遵循成本仍高度敏感。花旗持續在資料治理、風險管理基礎設施與技術現代化方面投入資金,推升了非利息支出,限制了短期的營運槓桿表現。若整體產業的投資銀行諮詢顧問費或交易室業績出現疲態,將進一步降溫市場對花旗達成有形普通股權益報酬率 (ROTCE) 目標的期待。
此外,法人機構的投資組合調整也是造成跌勢的原因之一。在整體市場波動加劇的背景下,量化與系統化基金展現出類股層級的去風險化操作,減持週期性金融股部位,轉投更具防禦性的資產類別。鑑於花旗在全能銀行同業中具備相對較高的貝他值 (beta),一旦整體板塊下滑,機構的資產再平衡往往會引發該股更大幅度的回檔。
展望未來,花旗集團的表現仍將緊密取決於信用損失趨勢的掌控、持續重組過程中的成本紀律,以及法人客戶營收的穩定程度。短期而言,市場對信貸正常化進程與重組執行的複雜性抱持謹慎態度,花旗唯有展現營運效率持續改善與穩健資本回報的明確證據,才能重新贏得上漲動能。
Citigroup Inc(C)技術分析
Citigroup Inc (C) 技術面來看,MACD(12,26,9)數值-1.511,處於賣出狀態,RSI數值29.060處於賣出狀態,Williams%R數值94.388處於超賣狀態,請注意關注。
Citigroup Inc(C)媒體輿情
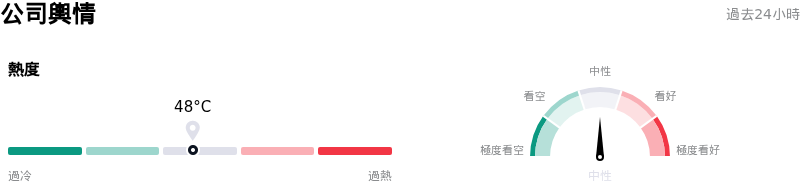
Citigroup Inc (C) 公司輿情熱度來看,當前熱度48,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
Citigroup Inc(C)基本面分析
Citigroup Inc (C) 處於銀行業與投資服務行業,最新年度營業收入$81.18B,處於行業4,淨利潤$13.02B,處於行業3。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$150.82,最高價為$170.00,最低價為$131.69。
關於Citigroup Inc(C)的更多詳情
公司特定風險:
- 350 億美元風險加權資產模型錯誤:市場傳出花旗集團因使用未經核准的內部模型,導致其英國交易部門計算錯誤並低估約 350 億美元的風險加權資產,迫使該行意外向該子公司注資以補足監管要求的資本緩衝,盤中賣壓隨之湧現。
- 監管整改與同意令面臨變數:內部模型與交易登錄缺失的曝光,恐打亂管理層力求撤銷 2020 年美國聯準會及貨幣監理署(OCC)尚未解除之同意令的努力;繼先前因資料治理與風險控制缺失遭處數百萬美元罰金後,市場對監管審查、監管期延長及潛在罰款的擔憂再度升溫。
- 營運負擔揮之不去,分析師調降目標價:包括加拿大皇家銀行資本市場(RBC Capital)與道明高文(TD Cowen)在內的機構研調部門紛紛調降目標價並下修遠期預估,主因策略執行持續遭遇阻力、內部控制出現疏漏,且管理層預估市場業務營收將較前季下滑約 20%。
- 盤中波動加劇與偏空衍生性商品避險:賣權交易量較平時水準激增逾 110%,市場信心急遽惡化,反映出機構法人避險力道加劇,以及因屢次出現內控缺失而引發的迫切資本疑慮。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







