


 優惠


Spotify Technology SA(SPOT)股票11月19日收盤下跌3.63%:關鍵驅動因素揭曉


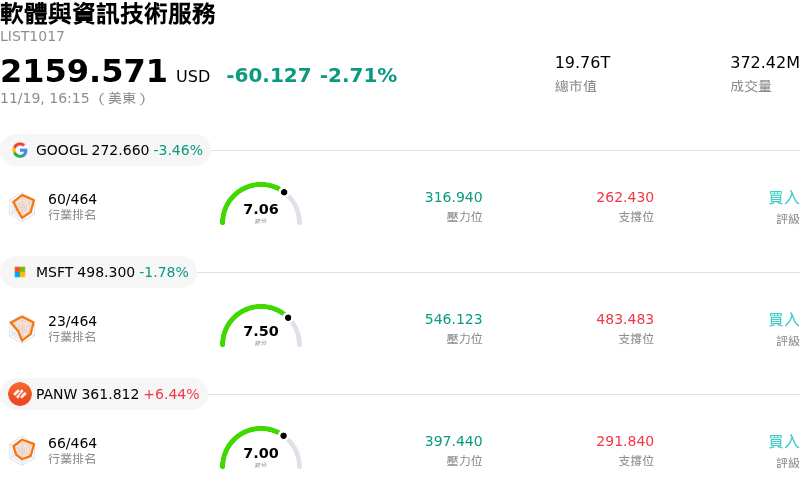
Spotify Technology SA (SPOT) 收盤下跌3.63%,所屬行業軟體與資訊技術服務下跌2.71%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Alphabet Inc Class A (GOOGL) 下跌 3.46%;Microsoft Corp (MSFT) 下跌 1.78%;Palo Alto Networks Inc (PANW) 上漲 6.44%。
今日是什么導致了Spotify Technology SA(SPOT)股價下跌?
Spotify Technology 在交易時段走勢承壓,主要受到機構投資人獲利了結、股價在歷經數月強勁漲勢後估值倍數承壓壓縮,以及高估值數位媒體與通訊類股普遍疲弱所拖累。在股價測試高檔區間後,該股對全市場去風險情緒的敏感度提高,促使投資組合經理人紛紛獲利了結並調整風險曝險。
估值壓力仍是近期回檔的核心催化因素。在營運表現持續優於預期、成本結構重組及利潤率擴張之後,Spotify 的估值倍數已膨脹至極高水準,幾乎沒有容納營運失誤或總體經濟導致需求疲軟的空間。在當前的估值水準下,機構投資人往往會重新評估其風險報酬比,特別是審視長期獲利成長是否能跟上估值擴張的步伐。在缺乏即時基本面催化劑的情況下,戰術性拋售與系統性再平衡操作經常引發股價回測支撐價位。
在產業與營運層面,市場對內容授權與長期毛利率天花板的持續審視,仍帶來潛在阻力。儘管 Spotify 透過削減 Podcast 經常性支出及精簡營運成本展現出令人稱道的紀律,但市場對各大唱片公司與發行商的結構性議價能力依然高度敏感。有關版稅費率結構、在成熟已開發市場持續調漲訂閱價格的可行性,以及在整體數位廣告市場波動下廣告營收的擴張速度等問題,持續在機構資產配置者之間引發爭論。
總體經濟環境與類股輪動動態同樣發揮了推波助瀾的作用。受利率預期演變與科技股整體波動影響,市場情緒的轉變對面向消費者的成長型平台造成了不成比例的衝擊。在避險(risk-off)或處於盤整的總體經濟環境下,投資人通常會將資金從高估值的訂閱制服務轉出,輪動至防禦型類股,或是具有較高股息殖利率及較低本益比的價值導向型股票。
從機構法人角度來看,當前的回檔反映出健康的估值整理,而非 Spotify 核心營運護城河出現惡化。該平台仍維持音訊串流市場的領先市占率,並具備穩健的自由現金流創造能力。然而,在管理團隊進一步證明每用戶平均收入 (ARPU) 能持續成長、營業利益率維持穩固,以及新營收來源順利放量之前,短期內股價可能仍將維持區間震盪,並對大盤流動性及類股情緒保持敏感。
Spotify Technology SA(SPOT)技術分析
Spotify Technology SA (SPOT) 技術面來看,MACD(12,26,9)數值-6.971,處於中性狀態,RSI數值50.900處於中性狀態,Williams%R數值88.525處於超賣狀態,請注意關注。
Spotify Technology SA(SPOT)基本面分析
Spotify Technology SA (SPOT) 處於軟體與資訊技術服務行業,最新年度營業收入$20.44B,處於行業22,淨利潤$2.63B,處於行業22。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$648.23,最高價為$784.98,最低價為$460.00。
關於Spotify Technology SA(SPOT)的更多詳情
公司特定風險:
- 估值倍數過高與利潤率成長逆風: 近期機構降評指出,Spotify 的交易估值倍數過度膨脹,遠超過 40 倍預估本益比;鑑於該公司與主要唱片公司沉重且固定的營收分潤義務為毛利率擴張帶來結構性上限,使該股容易面臨大幅回檔的風險。
- 音樂版權版稅爭議與搭售訴訟: 該公司正面臨持續的法律風險及潛在的利潤率壓縮,這源自其有聲書搭售策略。該策略引發了音樂授權機構的訴訟,指控其不當重新劃分訂閱方案層級,以減少法定的詞曲創作與機械複製版稅支出。
- 面對大型科技串流對手定價能力受限: 來自資本雄厚的科技生態圈(如 Apple Music、Amazon Music 及 YouTube)的持續競爭壓力,限制了 Spotify 在主要已開發市場進一步調漲價格的空間;若其訂閱費用漲幅超過競爭對手的搭售方案,將增加用戶流失的風險。
- 廣告支援業務波動與 ARPU 稀釋: Spotify 的免費廣告支援方案持續面臨不穩定的變現能力與疲弱表現,使該業務暴露於數位廣告市場波動中,並威脅到整體每用戶平均收入 (ARPU) 的成長。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







