


 優惠


PDD Holdings Inc(PDD)股票11月19日盤中上漲11.27%:投資者必看的核心資訊


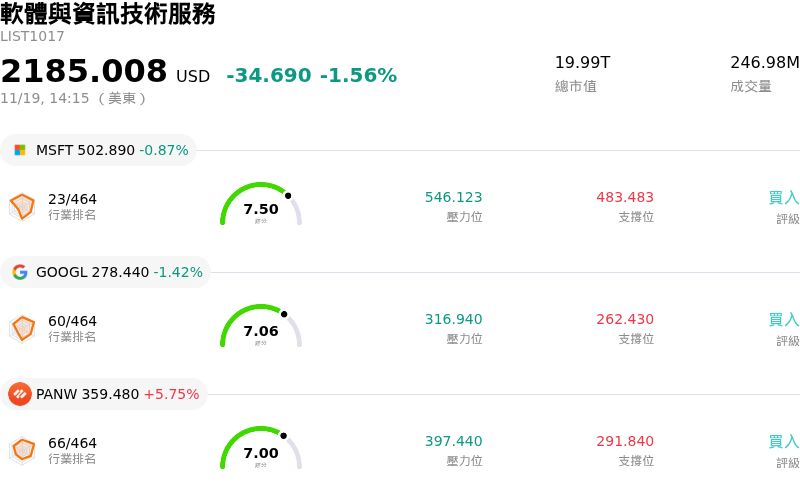
PDD Holdings Inc (PDD) 盤中上漲11.27%,所屬行業軟體與資訊技術服務下跌1.56%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Microsoft Corp (MSFT) 下跌 0.87%;Alphabet Inc Class A (GOOGL) 下跌 1.45%;Palo Alto Networks Inc (PANW) 上漲 5.73%。
今日是什么導致了PDD Holdings Inc(PDD)股價上漲?
PDD Holdings 迎來強勁的上漲動能,主要受惠於核心電商平台強健的執行力,以及各平台營運效率的加速提升。儘管境內零售市場競爭激烈,但消費者對高性價比零售的持續偏好,進一步鞏固了拼多多的境內市占率,重新點燃了投資人熱情。同時,其跨境平台 Temu 朝半託管與「本對本」(local-to-local)商家模式的策略性轉型,明確展現出履約成本趨於穩定,並降低了跨境監管與關稅不確定性風險。這項營運轉型緩解了市場對利潤率遭受無節制壓縮的擔憂,證明其在拓展國際業務的同時,亦能維持嚴謹的成本控管並實現穩健的抽成率(take-rate)提升。
總體經濟與產業特定氛圍亦為該股帶來實質助益。旨在刺激國內零售消費與家戶需求的針對性政策措施,增強了市場對中國消費概念股的整體樂觀情緒。由於具規模效益的電商平台是消費復甦最直接的傳導管道,市場流動性因而大舉輪動回具備健全資產負債表與優異自由現金流創造能力的數位零售龍頭。在此背景下,機構投資人看好 PDD,將其視為布局零售韌性題材、且無需承擔過高資產負債表風險的首選標的。
機構投資組合的再平衡與技術性空頭回補動能,進一步放大了這波上漲走勢。在此波漲勢之前,市場情緒曾嚴重受到地緣政治摩擦、潛在跨境貿易限制,以及管理階層過去對短期獲利能力偏向謹慎言論的打擊。隨著實質營運指標消除了這些最壞情況的疑慮,相較於公司成長率而言被壓抑的估值,創造出了不對稱的風險報酬比。隨之而來的機構買盤進駐與空頭部位回補潮,引發了強勁的估值重估,使整個交易日湧現持續且強勁的買盤支撐。
PDD Holdings Inc(PDD)技術分析
PDD Holdings Inc (PDD) 技術面來看,MACD(12,26,9)數值0.414,處於中性狀態,RSI數值64.358處於中性狀態,Williams%R數值9.463處於超買狀態,請注意關注。
PDD Holdings Inc(PDD)基本面分析
PDD Holdings Inc (PDD) 處於軟體與資訊技術服務行業,最新年度營業收入$62.58B,處於行業9,淨利潤$14.18B,處於行業9。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$113.66,最高價為$150.00,最低價為$17.56。
關於PDD Holdings Inc(PDD)的更多詳情
公司特定風險:
- 營收停滯且大幅遜於預期:拼多多 (PDD) 公布第 3 季營收為人民幣 1,083.4 億元,與去年同期持平,較市場共識預期的約人民幣 1,152 億元至 1,162 億元低了近 7%,證實了市場對其在中國境內電商激烈價格戰下,告別過往超高速成長並陷入結構性放緩的擔憂。
- 跨境關稅逆風與交易服務營收萎縮:反映海外電商平台 Temu 表現的交易服務營收年減 12% 至人民幣 485.2 億元(大幅遜於分析師預期的人民幣 588.6 億元),主要受到跨境監管審查升級,以及針對低價值包裹課徵進口關稅(例如歐盟的 3 歐元海關附加費)所帶來的沉重壓力。
- 行銷支出縮減削弱獲利品質:單季營業利益的成長,主要是透過縮減難以持續的人民幣 50.0 億元銷售與行銷支出所促成,而非來自自然需求擴張,這引發了市場警訊,顯示若縮減獲客補貼,交易量和用戶留存率恐將惡化。
- 商家補貼導致利潤率長期承壓:管理層重申,該平台仍處於積極的「策略投資階段」,專注於資助商家扶持計畫並吸收供應鏈成本,面對來自阿里巴巴與京東激烈的競爭反制措施,進一步加深了機構分析師對未來利潤率稀釋及獲利能見度下降的擔憂。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







