


 優惠


Accenture PLC(ACN)股票11月19日盤中下跌4.35%:原因全解讀


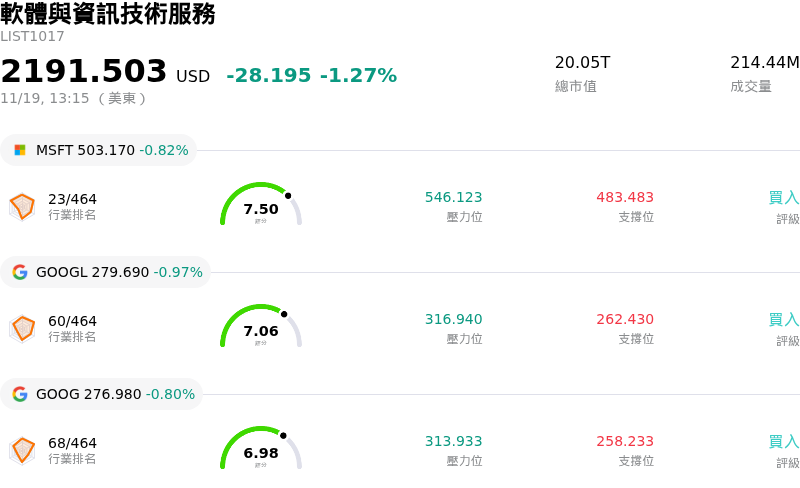
Accenture PLC (ACN) 盤中下跌4.35%,所屬行業軟體與資訊技術服務下跌1.27%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Microsoft Corp (MSFT) 下跌 0.82%;Alphabet Inc Class A (GOOGL) 下跌 0.90%;Alphabet Inc Class C (GOOG) 下跌 0.71%。
今日是什么導致了Accenture PLC(ACN)股價下跌?
埃森哲面臨賣壓,主因是市場對企業 IT 預算與顧問需求的擔憂加劇,拖累了機構投資人情緒。投資人對採購週期拉長,以及《財星》500 大企業決策者在非必要科技投資上的猶豫跡象日益敏感。儘管長期託管服務與雲端遷移的需求依然穩固,但週期較短的顧問與策略轉型專案轉化率顯得疲軟。此一動態對短期利潤率造成壓力,因為與例行性營運外包相比,高價值的顧問諮詢專案通常具備更優異的獲利能力。
加劇此一逆風的因素,是企業科技支出內部持續進行的資本配置轉移。許多企業客戶並未加速推進全面性的系統整合與全企業工作流程,而是將不成比例的大筆科技預算轉移至基礎人工智慧 (AI) 基礎設施、運算能力以及專有資料準備。儘管埃森哲積極將自身定位為企業級 AI 部署的主要導入合作夥伴,但其在具備規模化、可計費專案執行上的變現時程,仍持續受到市場嚴格檢視。機構投資人對於初期的概念驗證 (PoC) 專案能以多快的速度轉化為大規模的經常性營收抱持謹慎態度,這促使部分基金經理人減碼部位,轉而加碼直接受惠的基礎設施供應商。
從總體經濟角度來看,全球經濟成長與企業獲利能見度的廣泛不確定性,進一步強化了財務長 (CFO) 審慎控管成本的態度。在策略重新評估期間,非必要的顧問諮詢合約往往是最容易被推遲、縮減或暫停的營運支出之一。此外,IT 服務同業與整體企業軟體生態系釋出的謹慎訊號,加劇了市場對競標競爭與計費費率壓力恐在短期內壓縮營業利益率的擔憂。儘管埃森哲仍維持產業領先的市場地位、健全的資產負債表實力以及深厚的多年客戶關係,但目前的股價表現反映出市場對其估值的重新評估,因投資人仍在等待企業非必要支出出現更廣泛重新加速成長的具體證據。
Accenture PLC(ACN)技術分析
Accenture PLC (ACN) 技術面來看,MACD(12,26,9)數值-12.383,處於中性狀態,RSI數值36.888處於中性狀態,Williams%R數值97.340處於超賣狀態,請注意關注。
Accenture PLC(ACN)基本面分析
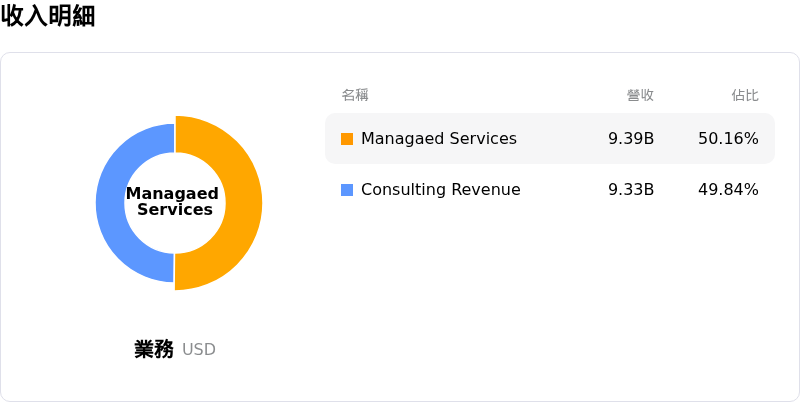
Accenture PLC (ACN) 處於軟體與資訊技術服務行業,最新年度營業收入$74.18B,處於行業6,淨利潤$8.37B,處於行業13。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$237.59,最高價為$329.00,最低價為$185.71。
關於Accenture PLC(ACN)的更多詳情
公司特定風險:
- 企業自由支配預算縮減與銷售週期拉長:企業客戶正積極延後非必要的顧問諮詢專案,並將大規模數位轉型計畫拆解為以里程碑為導向的小型階段,導致採購週期拉長,且已簽約訂單轉化為可計費營收的速度放緩。
- 主要客戶合約重組與人力縮減:在公司揭露將於葡萄牙裁撤約 950 個與 Meta 等主要客戶相關的職位後,營運風險已具體顯現,這反映出專業託管服務與內容維運合約的業務範疇及支出規模正遭受縮減。
- 生成式 AI 計費緊縮與價格折讓:企業迅速導入自動化 AI 工具,正對傳統工料計費模式帶來通縮壓力;主因金額較小的 AI 諮詢專案無法立即彌補可計費工時的流失,以及傳統系統整合業務中的競爭性價格折讓。
- 第一財季財報公布前的短期利潤率承壓:市場共識預估即將公布的季度財報每股盈餘將較去年同期衰退,反映出核心部門近期價格折讓、重組費用以及居高不下的營運開銷,持續對利潤率造成阻力。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







