


 優惠


Merck & Co Inc(MRK)股票11月19日盤中下跌3.02%:投資者必看的核心資訊


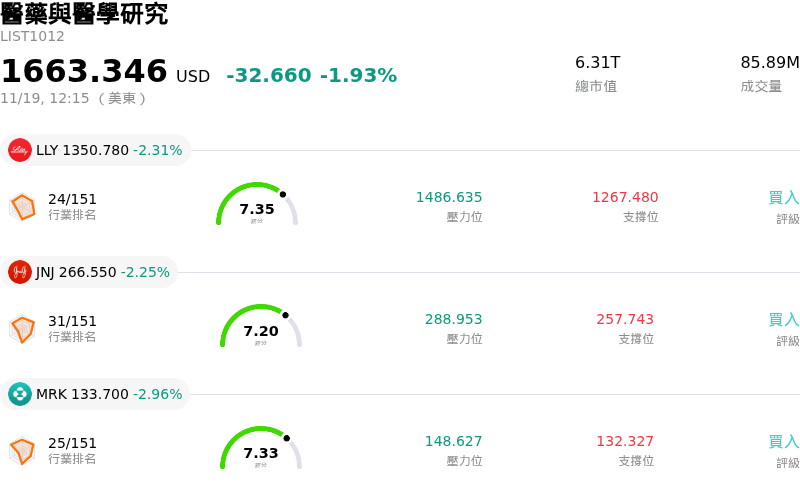
Merck & Co Inc (MRK) 盤中下跌3.02%,所屬行業醫藥與醫學研究下跌1.93%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 下跌 2.31%;嬌生 (JNJ) 下跌 2.25%;Merck & Co Inc (MRK) 下跌 2.96%。
今日是什么導致了Merck & Co Inc(MRK)股價下跌?
默沙東在該交易日遭遇沉重賣壓,主因研發管線執行力備受檢視、類股板塊動態轉變,以及其核心商業化主力產品面臨的中期隱憂交織所致。隨著市場參與者重新評估生技製藥業的風險溢酬,防禦型大型醫療保健類股面臨機構法人廣泛的部位調整,進一步加劇了整個製藥族群的下行壓力。
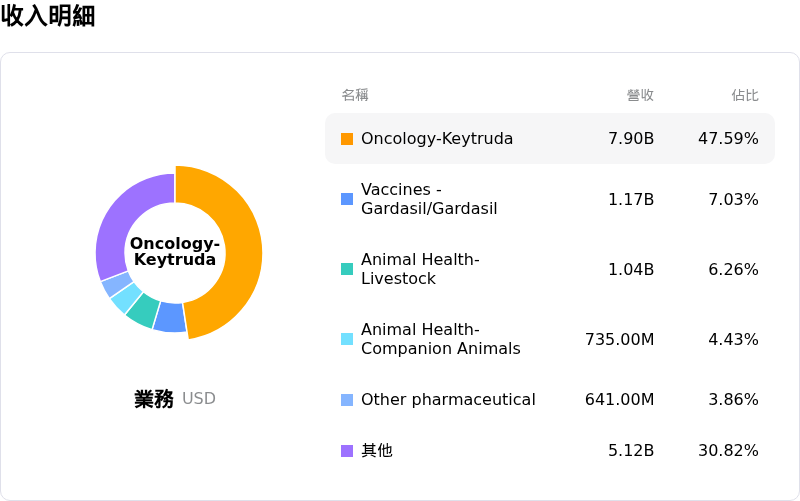
壓抑市場情緒的核心因素,仍在於其重磅抗癌藥物 Keytruda 在 2020 年代後期即將面臨專利到期(失去市場獨占權)前夕的策略轉型計畫。投資人正密切檢視當前的臨床研發管線進展,特別是皮下注射劑型、合併療法,以及抗體藥物複合體(ADC)等腫瘤合作項目的推進狀況。任何微小的進度延宕、競爭對手免疫療法公布的競爭性數據,或是專利防禦時程的不確定性,往往都會促使機構投資人迅速減碼避險。
海外市場的商業化逆風也持續對投資人預期造成壓力。在人類乳突病毒(HPV)疫苗 Gardasil(嘉達修)近期於國際市場(尤其是中國等關鍵成長區域)銷售出現波動後,市場參與者對其短期銷量復甦的持續性仍抱持審慎態度。通路的庫存調整持續進行,加上具競爭力的替代產品增加,已促使多家機構法人下修該疫苗產品線的基準成長預測,進而削弱了對整體營收動能的期待。
整體產業環境的動態變化進一步加劇了跌勢。美國針對處方藥定價的監管審查、聯邦醫療保險(Medicare)藥價談判,以及醫療政策優先方向的轉變,持續壓抑著大型製藥股的估值倍數。每當資金輪動至高 Beta 的成長型族群,或對總體經濟的交錯逆風做出反應時,營收高度集中於成熟期資產的製藥類股,往往會遭遇不成比例的調節賣壓。
從機構法人的角度來看,默沙東仍保有穩健的基本面支撐,其依托在於強健的自由現金流創造力、高殖利率股息,以及 Winrevair 等新型療法展現的初期商業化動能。然而,短線股價走勢預計仍將由具體的臨床試驗里程碑、海外商業化執行力的明朗度,以及研發管線多元化是否足以抵銷未來專利到期衝擊的實質證據所主導。在這些營運催化劑帶來明確的優於預期表現之前,該股可能將面臨持續的盤整走勢與估值壓縮。
Merck & Co Inc(MRK)技術分析
Merck & Co Inc (MRK) 技術面來看,MACD(12,26,9)數值-2.688,處於賣出狀態,RSI數值32.769處於中性狀態,Williams%R數值98.080處於超賣狀態,請注意關注。
Merck & Co Inc(MRK)基本面分析
Merck & Co Inc (MRK) 處於醫藥與醫學研究行業,最新年度營業收入$65.01B,處於行業5,淨利潤$18.25B,處於行業3。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$158.39,最高價為$186.00,最低價為$105.00。
關於Merck & Co Inc(MRK)的更多詳情
公司特定風險:
- Nemtabrutinib (MK-1026) 全面終止臨床試驗:在獨立數據監控委員會認定三期 BELLWAVE-011 試驗中臨床風險大於效益後,默沙東終止了 nemtabrutinib 的所有臨床開發計畫——該藥物為其斥資 27 億美元收購 ArQule 的核心血液腫瘤資產——此舉迫使其立即中止所有進行中的三期研究(包括 BELLWAVE-008 與 BELLWAVE-010),並使預期的血液疾病管線營收歸零。
- 研發資本損失與即將面臨的資產減記:BELLWAVE 計畫的驟然取消,再次引發投資人對默沙東外部業務拓展策略的嚴格檢視;該資產先前已累計認列 19.7 億美元的歷史減損費用,如今在商業回報為零的情況下,其剩餘帳面價值將面臨全額減記。
- 第四季即將面臨的通路庫存調節與 2027 年法規逆風:機構分析師正積極降低部位風險,以因應預計將衝擊 2026 年第四季財報、估計達 5.5 億美元的客戶訂單時程與通路庫存反轉,以及進入 2027 年時,因德國藥價政策變更與學名藥侵蝕 Bridion 銷量所導致超過 20 億美元的財測逆風。
- Keytruda 專利懸崖與營收集中度風險加劇:失去後期腫瘤替代藥物,加劇了機構法人對默沙東營收高度集中於 Keytruda 的焦慮;隨著研發管線中的候選藥物未能轉化為可替代的商業現金流,市場對該公司抵禦該藥即將失去專利獨占權能力的檢視也日益嚴格。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







