


 優惠


BP PLC(BP)股票11月18日盤中下跌3.68%:原因全解讀


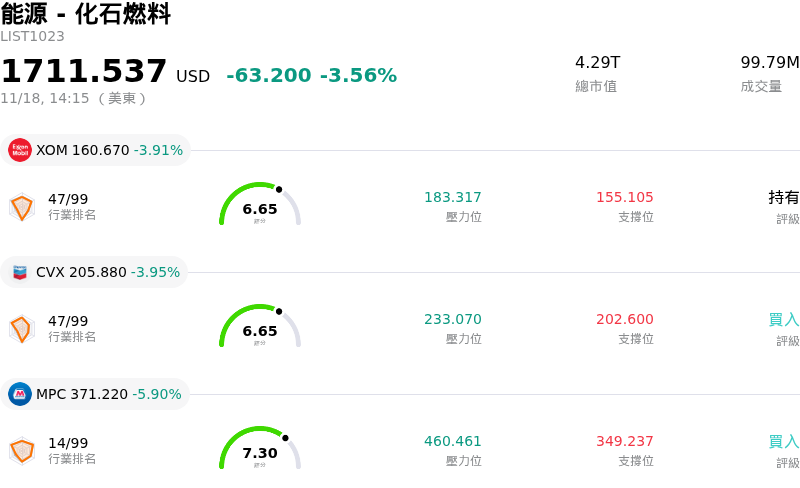
BP PLC (BP) 盤中下跌3.68%,所屬行業能源 - 化石燃料下跌3.56%,公司漲幅跑輸行業漲幅,行業成交額前三股票 埃克森美孚公司 (XOM) 下跌 3.91%;雪佛龍 (CVX) 下跌 3.95%;Marathon Petroleum Corp (MPC) 下跌 5.90%。
今日是什么導致了BP PLC(BP)股價下跌?
英國石油 (BP) 於盤中承受顯著的下行壓力,主因全球指標原油價格普遍走跌,以及市場對整體能源板塊的需求疑慮再度浮現。隨著地緣政治風險溢價消退,加上市場擔憂全球總體經濟成長疲軟,國際油價走跌,使綜合型能源生產商普遍面臨估值倍數承壓。鑑於英國石油對上游實現價格及大宗商品市場整體情緒高度敏感,指標原油期貨合約價格走低直接拖累其股價表現,機構投資人亦將資金從週期性能源持股中輪動撤出。
除了大宗商品價格走弱直接衝擊營收外,市場對下游煉油獲利持續性的擔憂升溫,亦進一步打擊了投資人情緒。儘管高檔的煉油指標利差為第三季獲利帶來實質支撐,但市場共識已逐步反映年底前裂解價差將顯著回歸常態的預期。加上預期第四季將展開季節性歲修作業,且近期資產處分與檢修排程亦導致計畫煉油進料量下滑,市場對其下游獲利動能的預期已有所降溫,對該集團近期的營運現金流創造構成逆風。
相較於大西洋彼岸的同業,資本配置動態與強化資產負債表的優先考量,持續成為壓抑英國石油表現的相對隱憂。儘管該公司在降低淨負債方面取得實質進展,但管理層重申其槓桿率仍高於理想水準,確立了強化資產負債表為首要財務目標。由於庫藏股買回計畫維持暫停,以保留現金儲備並為進行中的能源轉型承諾提供資金,使該股缺乏立即的下檔緩衝;相較之下,埃克森美孚 (ExxonMobil) 與雪佛龍 (Chevron) 等同業在大宗商品走弱期間,往往能藉由積極買回股票獲得此類支撐。
總結而言,英國石油的下行走勢反映了指標原油價格下滑、下游煉油業務預期利差壓縮,以及機構投資人對其相較於同業競爭對手的資本回報持審慎態度等多重因素交織的影響。短期內,該股走勢仍將與全球能源需求數據的變化、OPEC 產量紀律,以及管理層能否達成去槓桿里程碑以釋放更具競爭力的股東回報高度連動。
BP PLC(BP)技術分析
BP PLC (BP) 技術面來看,MACD(12,26,9)數值-0.857,處於賣出狀態,RSI數值33.248處於中性狀態,Williams%R數值98.578處於超賣狀態,請注意關注。
BP PLC(BP)基本面分析
BP PLC (BP) 處於能源 - 化石燃料行業,最新年度營業收入$189.34B,處於行業3,淨利潤$54.00M,處於行業63。「公司簡介」
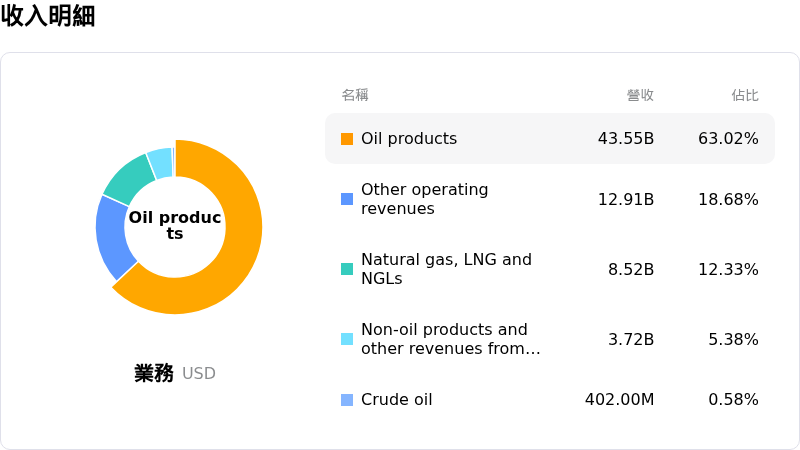
近一月多位分析師給出公司評級為買入。目標價預測平均價為$54.63,最高價為$76.00,最低價為$42.00。
關於BP PLC(BP)的更多詳情
公司特定風險:
- 規模 10 億美元的埃及資產處分案停滯: 與 Energean 就處分埃及上游天然氣資產(包括西尼羅河三角洲及 Temsah 特許經營權權益)展開的雙邊談判,因未獲得埃及當局的監管批准而陷入停滯,危及約 10 億美元的預期處分收益,並使 BP 的投資組合精簡計劃更加複雜。
- 龐大流動性流出與股東回饋受限: 公司啟動現金收購要約,擬買回至多 60 億美元於 2027 年至 2034 年間到期的流通在外美元債務,加上加速履行歷史遺留負債承諾,排擠了近期現金儲備,並引發機構法人對短期庫藏股買回與股東回饋可持續性的疑慮。
- 上游產量指引下調: 管理層將第四季產量展望調降至 2,090 至 2,230 mboe/d,反映出持續存在的營運脆弱性,這主要是受中東地區局勢干擾、墨西哥灣因天候停產,以及短期產量拖累所致,使營業利益率面臨減損風險。
- 董事會改組與策略分歧: 一份 Form 6-K 監管申報文件證實了董事會的突發性改組,其中包括資深獨立董事 Dame Amanda Blanc 的離職,以優先引進傳統上游油氣領域的專業人才,凸顯出圍繞 BP 長期資本配置所面臨的持續性治理動盪與策略分歧。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







