


 優惠


T-Mobile US Inc(TMUS)股票11月18日盤中下跌3.04%:背後推手曝光


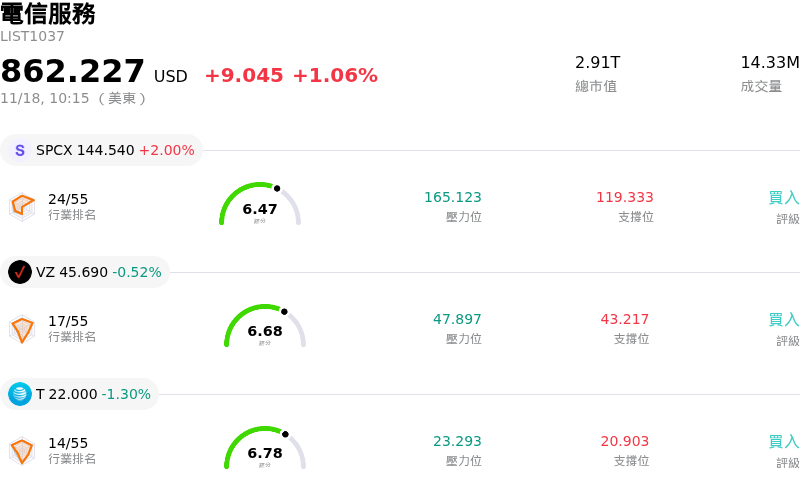
T-Mobile US Inc (TMUS) 盤中下跌3.04%,所屬行業電信服務上漲1.06%,公司漲幅跑輸行業漲幅,行業成交額前三股票 SpaceX (SPCX) 上漲 2.26%;Verizon Communications Inc (VZ) 下跌 0.56%;AT&T Inc (T) 下跌 1.26%。
今日是什么導致了T-Mobile US Inc(TMUS)股價下跌?
T-Mobile US 面臨下行壓力,主因美國本土無線通訊領域競爭加劇,加上市場重新檢視其長期資本密集度,令機構投資人情緒承壓。儘管 T-Mobile 在後付費手機淨增用戶數上持續維持業界領先地位,但市場參與者日益聚焦於整體電信業用戶成長放緩的跡象。主要競爭對手 AT&T 與 Verizon 加大促銷力道,引發市場擔憂獲客與留客成本可能攀升,進而可能抑制未來數季的利潤率擴張。
影響投資人意願的核心問題在於固定無線接取 (FWA) 寬頻業務的成長態勢演變。隨著成熟城市與郊區走廊對高價值、大容量頻譜的使用率日益提高,市場開始質疑:在不投入更多資本於輔助性光纖基礎設施或額外頻譜資產的情況下,T-Mobile 還能將寬頻用戶的快速增長維持多久?投資人正審慎評估潛在的合資企業與光纖合作夥伴關係是否會稀釋近期的自由現金流收益率,或導致資本支出高於先前的預估模型。
更廣泛的總體經濟環境與資本配置預期,亦是導致該股當日拉回的原因之一。鑑於利率仍是資本密集型產業的關鍵考量,負債規模龐大的防禦型股票面臨持續的估值審視壓力。機構基金定期減碼表現優異的無線電信業者部位,以獲利了結或輪動至週期性成長機會。此外,一旦市場察覺股票回購執行進度放緩或槓桿比率上升,往往會促使對風險敏感的資產管理業者進行戰術性資產重新配置。
展望未來,相較於傳統同業,T-Mobile 憑藉優異的中頻頻譜深度與強勁的現金轉換效率,基本面依然穩固。然而,近期股價表現很大程度上將取決於管理階層能否展現穩定的用戶流失率、持續擴張的每帳戶平均營收 (ARPA),以及紀律嚴明的資本管理能力。在市場看清競爭態勢的動態平衡,以及其長期寬頻與網路擴展策略所需的資本要求之前,隨著市場消化這些營運與總體經濟逆風,TMUS 股價可能會經歷區間盤整。
T-Mobile US Inc(TMUS)技術分析
T-Mobile US Inc (TMUS) 技術面來看,MACD(12,26,9)數值2.115,處於買入狀態,RSI數值49.478處於中性狀態,Williams%R數值49.427處於中性狀態,請注意關注。
T-Mobile US Inc(TMUS)基本面分析
T-Mobile US Inc (TMUS) 處於電信服務行業,最新年度營業收入$88.31B,處於行業4,淨利潤$10.99B,處於行業4。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$224.84,最高價為$310.00,最低價為$165.00。
關於T-Mobile US Inc(TMUS)的更多詳情
公司特定風險:
- 手機直連衛星顛覆帶來的競爭隱憂:隨著美國聯邦通訊委員會 (FCC) 對 SpaceX 擬議以 80 億美元收購頻譜案的監管審查日益嚴格,盤中波動進一步加劇;這加深了投資人的疑慮,擔憂手機直連衛星功能的擴展與其他電信業者的結盟,將繞過傳統地面 5G 基礎設施,並侵蝕高階無線通訊的定價能力。
- 後付費帳戶成長放緩與促銷利潤率承壓:以花旗集團審慎的「中立」評等為代表的最新機構評論強調,由於高昂的獲客成本、激進的手機補貼以及用戶流失率上升,持續存在的營運阻力使得營收成長難以轉化為可持續的營業利益率擴張。
- 即將到來的頻譜支出加劇債務負擔:背負超過 770 億美元的長期債務,隨著資金需求增加,T-Mobile 的資產負債表正面臨嚴格檢視;管理階層的財測顯示,大量資本儲備將轉向強制性的 2027 至 2028 年頻譜拍賣,這引發了市場的直接擔憂,即持續的債務還本付息成本將擠壓未來的庫藏股買回空間。
- 高階主管交接與治理執行風險:近期向美國證券交易委員會 (SEC) 提交的申報文件詳細列出董事會成員正式離任,以及長年擔任財務長 (CFO) 的 Peter Osvaldik 將分階段交棒給候任財務長 Jessica Uhl,為公司帶來短期的管理不確定性,並在該電信業者應對後付費業務成長放緩及無線通訊價格戰加劇之際,升高了營運執行風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。









