


賽富時(CRM)股票11月17日開盤下跌5.00%:釋放什麼訊號?


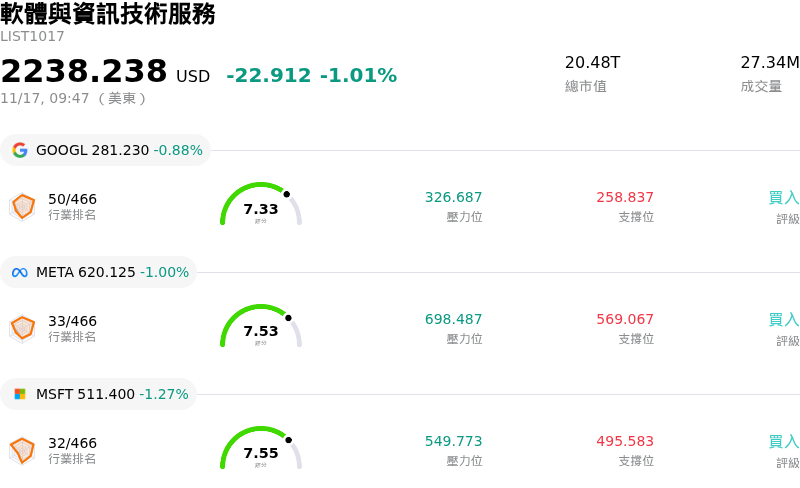
賽富時 (CRM) 開盤下跌5.00%,所屬行業軟體與資訊技術服務下跌1.01%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Alphabet Inc Class A (GOOGL) 下跌 0.86%;Meta Platforms Inc (META) 下跌 0.89%;Microsoft Corp (MSFT) 下跌 0.95%。
今日是什么導致了賽富時(CRM)股價下跌?
賽富時 (Salesforce) 今日面臨顯著下行壓力,主因投資人對企業軟體變現速度重燃疑慮,且大型雲端平台普遍面臨估值壓縮。通路調查與業界評論指出,企業資訊科技預算審查依然嚴格,採購主管持續拉長導入週期並精簡軟體支出。企業大單簽約持續面臨阻力,再次引發市場對近期訂閱營收加速增長的擔憂,進而促使機構投資人縮減持股部位。
壓抑該股表現的核心隱憂,在於該公司自主人工智慧 (AI) 平台的商業化時程。儘管企業對數位代理架構與自動化客戶管理工作流程展現濃厚興趣,但對於尚未轉化為實質淨新增年經常性營收 (ARR) 的試點計畫,機構投資人的耐心正逐漸消磨。市場仍存在疑慮,不確定以用量計費的 AI 代理變現模式,是否能迅速彌補成熟席次型授權模式所面臨的結構性成長放緩,尤其在特定工作流程競爭對手與雲端超大規模業者加劇價格競爭之際更是如此。
科技類股內部的投資組合再平衡與更廣泛的因子輪動,進一步加劇了這波跌勢。資產配置者選擇性地將資金從高估值倍數的企業軟體供應商撤出,轉向資本支出能見度更即時的基礎設施與半導體受惠族群。此外,持續存在的總體經濟逆風以及對利率預期的敏感度,持續壓抑軟體即服務 (SaaS) 類股的終值假設。在管理層證明其新世代平台產品能帶動營收訂單具體加速增長、並實現明確的利潤率擴張之前,該股可能仍將面臨加劇的波動性與審慎觀望的機構情緒。
賽富時(CRM)技術分析
賽富時 (CRM) 技術面來看,MACD(12,26,9)數值-3.964,處於賣出狀態,RSI數值29.733處於賣出狀態,Williams%R數值99.808處於超賣狀態,請注意關注。
賽富時(CRM)媒體輿情
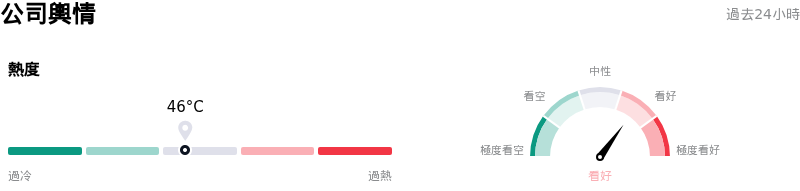
賽富時 (CRM) 公司輿情熱度來看,當前熱度46,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
賽富時(CRM)基本面分析
近一月多位分析師給出公司評級為買入。目標價預測平均價為$290.06,最高價為$475.00,最低價為$195.00。
關於賽富時(CRM)的更多詳情
公司特定風險:
- 資產負債表槓桿與信用評等調降: 標普全球評級將 Salesforce 的發行人信用評等從「A+」調降至「A」,主因激進的併購策略(包括以 95 億美元收購 Informatica、57 億美元收購 Braze,以及約 27 億美元收購 Cresta)推升了淨槓桿與債務規模,加上高達 250 億美元、透過發債融資的庫藏股買回計畫所致。
- 核心有機訂閱成長放緩: 機構分析師日益擔憂,公司的營收表現仍是由併購帶來的收入所掩蓋,而非真正的有機擴張,且 Tableau 與 Commerce Cloud 等核心企業級產品的長期疲軟,持續拖累基礎訂閱帳單金額。
- Agentforce 變現與營收轉換落後: 儘管大力將宣傳重心轉向代理式 AI,華爾街評論仍持續指出平台採用率與實際營收轉折點脫節,因為 Agentforce 的貢獻規模依然太小,無法實現市場所要求的持續性有機加速成長。
- 按席位計價模式面臨競爭顛覆: AI 原生 CRM 競爭對手的崛起,以及 ServiceNow 與甲骨文等既有企業端業者的積極擴張,正對傳統按席位計價的 SaaS 訂閱帶來定價壓力;在 Salesforce 被迫重構其變現策略之際,帶來了執行與獲利率風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







