Southern Copper Corp(SCCO)股票11月16日盤中下跌5.19%:原因全解讀


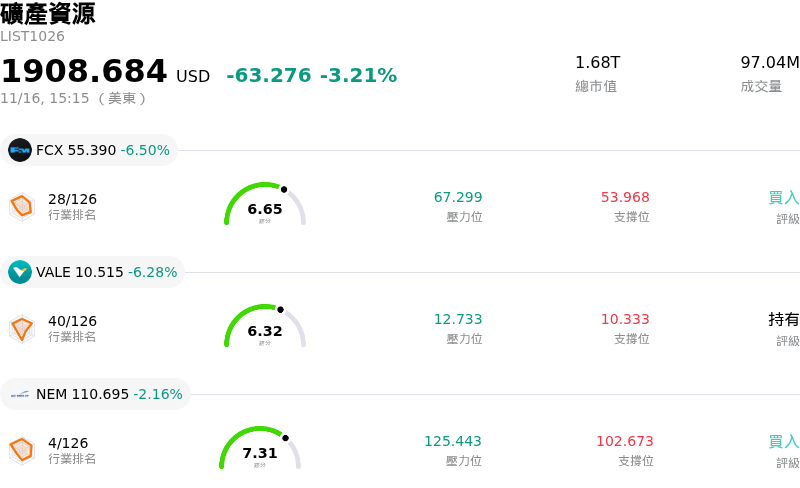
Southern Copper Corp (SCCO) 盤中下跌5.19%,所屬行業礦產資源下跌3.21%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Freeport-McMoRan Inc (FCX) 下跌 6.50%;Vale SA (VALE) 下跌 6.24%;Newmont Corporation (NEM) 下跌 2.16%。
今日是什么導致了Southern Copper Corp(SCCO)股價下跌?
南方銅業 (Southern Copper Corporation) 遭遇顯著賣壓,主因大宗商品價格走跌、總體經濟逆風以及整個產業的避險情緒升溫,對基本金屬市場造成沉重打擊。作為全球成本最低的純銅生產商之一,該公司對當前精煉銅現貨與期貨價格具有高度營運槓桿。因此,實體與交易所銅合約價格的大幅拉回,直接壓縮了近期的現金流預期,進而引發整個採礦板塊立即出現估值倍數下修。
導致跌勢的主要驅動因素是總體經濟環境,特別是美元持續強勁以及全球利率預期的轉變。歷史經驗顯示,美元走強使得國際買家的採購成本增加,進而壓抑對以美元計價之原物料的需求。加劇此一匯率壓力的是來自主要製造業中心(尤其是中國)持續存在的需求隱憂;在中國,工業活動疲軟、房地產業逆風以及基礎建設支出不均,抑制了全球精煉銅的消費量。由於市場參與者將銅視為衡量全球經濟活力的關鍵指標,製造業長期疲軟的信號往往會促使防禦性資金自景氣循環原物料板塊撤出。
拉丁美洲當地的法規管轄與營運情勢,也持續為南方銅業帶來較高的風險溢價。由於主要採礦與冶煉業務集中在秘魯與墨西哥,該公司在結構上對當地的政治局勢發展、社區關係,以及圍繞採礦權利金和環境法規遵循的持續討論極為敏感。當金屬銷售營收下滑時,機構投資人往往會以更嚴苛的角度審視管轄區與成本風險,導致獲利了結加速,並降低對面臨新興市場監管摩擦資產的曝險。
從投資組合策略與市場運作機制的角度來看,機構法人的部位配置加劇了這波跌勢。隨著資產管理機構將資金從高 Beta 的工業大宗商品輪動至防禦型板塊或固定收益工具,景氣循環採礦類股面臨系統性的去風險操作。短期平均實現售價的下修,以及分析師偏向謹慎的情緒,進一步削弱了成交量的支撐力道。儘管南方銅業仍具備一流的資產品質、龐大的儲量與具競爭力的現金成本,但其短期交易走勢仍受制於總體經濟情緒的起伏,以及整體基本金屬價格發現機制的波動。
Southern Copper Corp(SCCO)技術分析
Southern Copper Corp (SCCO) 技術面來看,MACD(12,26,9)數值-3.189,處於賣出狀態,RSI數值30.562處於中性狀態,Williams%R數值98.022處於超賣狀態,請注意關注。
Southern Copper Corp(SCCO)基本面分析
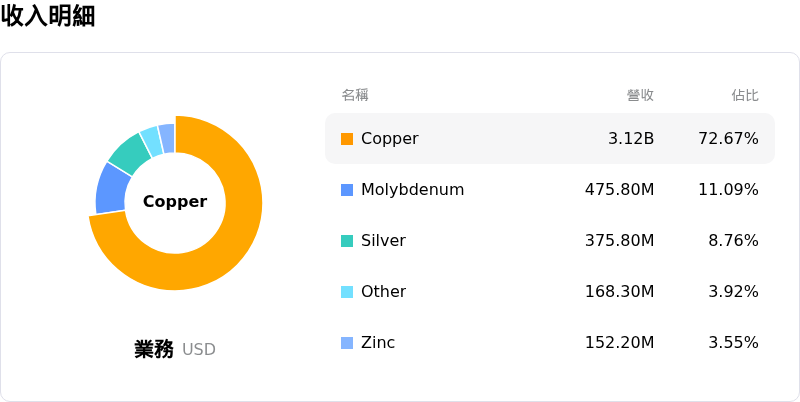
Southern Copper Corp (SCCO) 處於礦產資源行業,最新年度營業收入$13.42B,處於行業16,淨利潤$4.33B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$173.06,最高價為$272.12,最低價為$136.60。
關於Southern Copper Corp(SCCO)的更多詳情
公司特定風險:
- 秘魯產量萎縮與礦石品位下滑:包括 Cuajone 與 Toquepala 在內的秘魯旗艦礦場礦石品位下滑,導致產量降幅超過 6%,顯著推升單位開採現金成本,並壓縮採礦營業利益率。
- 估值倍數偏高與機構普遍降評:相較於多元化同業,該股以超過 21 倍預估本益比及約 14 倍 EV/EBITDA 的溢價交易,引發華爾街機構下調評級,綜合共識評級為「減碼」,並警告其上行空間有限,且估值遭到壓縮的風險升高。
- 面臨 AI 基礎設施溢價消退與銅現貨疲軟風險:盤中波動反映了先前與 AI 資料中心電氣化需求掛鉤的投機溢價逐漸消退,使該公司的高 Beta 現金流暴露於美債殖利率居高不下與美元走強所導致的銅現貨實現價格下跌風險之中。
- 新開發專案的司法管轄與許可審批瓶頸:由於圍繞 Tia Maria 和 Los Chancas 等秘魯重大資本專案的持續社會與監管摩擦,該公司的長期產能替換目標面臨執行阻礙,恐面臨資本支出超支與營運時程延誤的風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。