Phillips 66(PSX)股票11月11日收盤上漲3.18%:背後推手曝光


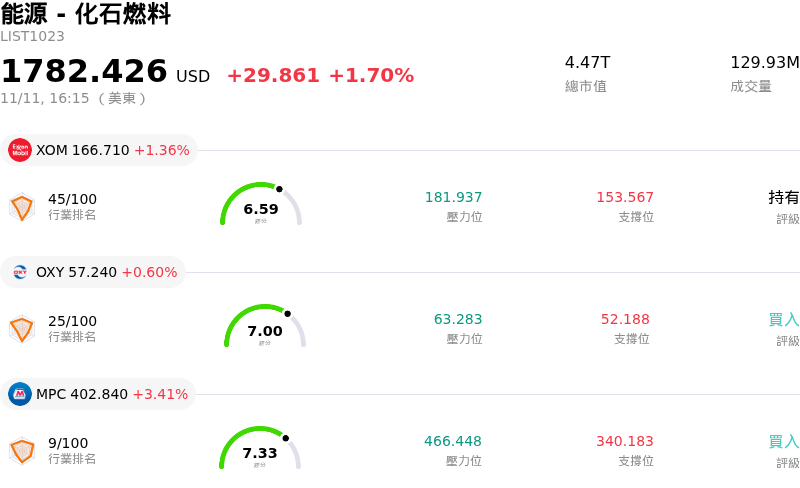
Phillips 66 (PSX) 收盤上漲3.18%,所屬行業能源 - 化石燃料上漲1.70%,公司漲幅跑贏行業漲幅,行業成交額前三股票 埃克森美孚公司 (XOM) 上漲 1.36%;Occidental Petroleum Corp (OXY) 上漲 0.60%;Marathon Petroleum Corp (MPC) 上漲 3.41%。
今日是什么導致了Phillips 66(PSX)股價上漲?
菲利普斯 66 股價走高,主因整體能源類股普遍走強,加上有利的下游基本面激勵法人買盤進場。區域裂解價差走強,反映出運輸燃料需求具備韌性以及成品油庫存吃緊,進而提振了投資人對煉油與中游領域的信心。隨著煉油利潤率擴大,市場參與者紛紛上修近期利潤預期,使該公司有望憑藉其核心煉油業務版圖創造更強勁的現金流。
優異的營運執行力與持續的資產組合最佳化,持續為該公司股價提供結構性支撐。菲利普斯 66 秉持嚴格的資本配置紀律,積極處分非核心資產以精簡營運架構,同時透過買回庫藏股與配發股利向股東回饋大量資本。此外,該公司持續成長的中游與化學品業務,亦成為抵禦煉油週期性波動的重要穩定器,提供穩定的收費型收益與原料優勢,吸引防禦型機構資金青睞。
有利的總體經濟環境,加上市場資金廣泛輪動至價值型週期股,進一步擴大了漲勢。隨著能源市場基本面趨緊,且總經指標顯示內需持續穩健,機構資產配置者紛紛加碼資產負債表強健的頂尖下游業者。憑藉卓越的營運可靠性、吸引人的現金回報,以及裂解價差改善帶來的營運槓桿效益,菲利普斯 66 成為今日整體族群強勁動能下的主要受惠者。
Phillips 66(PSX)技術分析
Phillips 66 (PSX) 技術面來看,MACD(12,26,9)數值-7.363,處於賣出狀態,RSI數值44.247處於中性狀態,Williams%R數值66.863處於賣出狀態,請注意關注。
Phillips 66(PSX)基本面分析
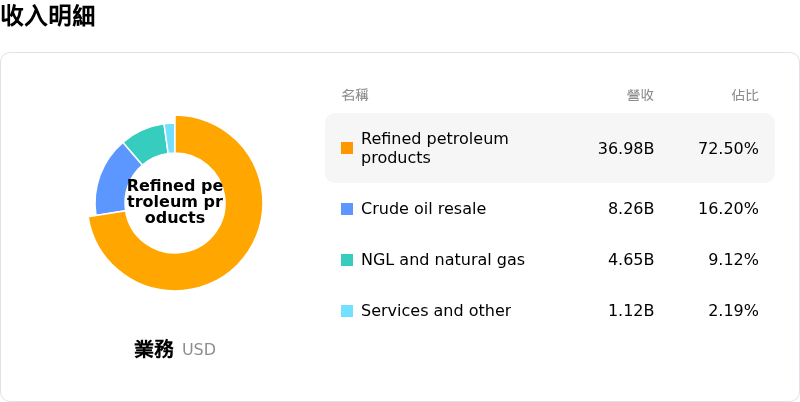
Phillips 66 (PSX) 處於能源 - 化石燃料行業,最新年度營業收入$132.38B,處於行業7,淨利潤$4.39B,處於行業11。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$283.24,最高價為$350.00,最低價為$158.00。
關於Phillips 66(PSX)的更多詳情
公司特定風險:
- 裂解價差回歸常態與週期高峰拋售:成品油期貨與基準 3-2-1 裂解價差自近期高點加速回落,加劇了整個族群的賣壓,進一步加深機構投資人的擔憂,深怕菲利普斯 66 (Phillips 66) 每桶 38.00 美元的已實現煉油利潤率代表著無法在未來數季持續的景氣循環獲利高峰。
- 相對估值溢價引發的估值倍數壓縮風險:分析師評論指出,菲利普斯 66 (Phillips 66) 過去 12 個月的企業價值倍數 (EV/EBITDA) 接近 7.0 倍,處於偏高水準,相較於煉油同業平均的 4.6 倍至 5.6 倍,這使該股在煉油景氣自歷史高點回落之際,特別容易面臨估值倍數迅速壓縮的風險。
- 訴訟負債與中游業務法律逆風:SEC 申報文件中持續揭露的法律訴訟凸顯出龐大的資產負債表風險,包括因 Propel Fuels 勝訴的 8.33 億美元商業機密侵權判決(目前仍在上訴中)而產生的 9.47 億美元應計負債,以及原住民部落重啟訴訟挑戰達科他輸油管線 (Dakota Access Pipeline) 的關鍵運力許可。
- 非煉油業務部門獲利呈季減惡化:公司營運數據凸顯出非煉油業務的執行力弱點,受化學品利潤率疲弱與庫存逆風影響,化學品、行銷與特種產品(大跌逾 50% 至 2.45 億美元)以及可再生燃料(驟跌至 1.91 億美元)等部門的稅前獲利均較上一季大幅縮水。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。