Valero Energy Corp(VLO)股票11月11日盤中上漲3.37%:原因全解讀


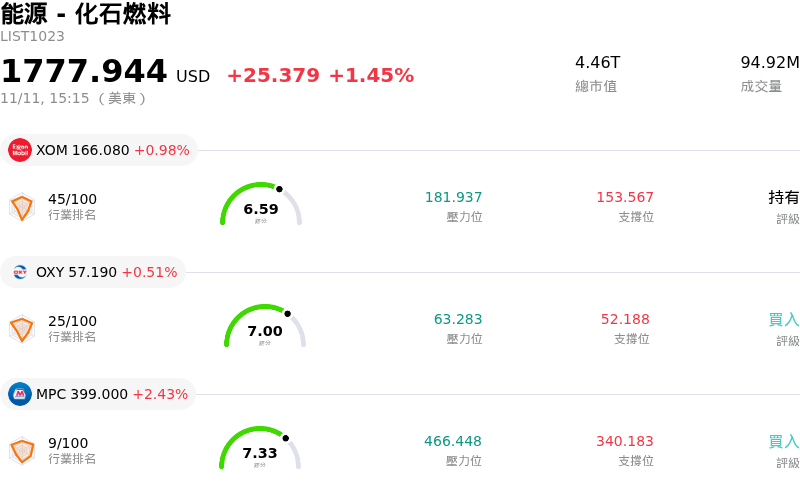
Valero Energy Corp (VLO) 盤中上漲3.37%,所屬行業能源 - 化石燃料上漲1.45%,公司漲幅跑贏行業漲幅,行業成交額前三股票 埃克森美孚公司 (XOM) 上漲 0.98%;Occidental Petroleum Corp (OXY) 上漲 0.51%;Marathon Petroleum Corp (MPC) 上漲 2.55%。
今日是什么導致了Valero Energy Corp(VLO)股價上漲?
瓦萊羅能源 (Valero Energy) 迎來顯著的上漲動能,主因產品裂解價差走強、原油原料價差有利,以及現貨市場基本面提供支撐,推動機構買盤湧入下游能源板塊。身為規模最大的獨立煉油業者之一,該公司對原油進料成本與精煉交通運輸燃料批發價之間的價差高度敏感。近期即期汽油與餾分油利潤率走強,為未來的獲利預期提供直接支撐,帶動同業市場情緒普遍轉趨樂觀。
現貨供需動態亦發揮了正面助益。受到季節性歲修時程與國際煉油產能營運受限的影響,精煉油品庫存進一步收緊,使得境內與出口油品供需維持吃緊。全球對精煉燃料(尤其是柴油與航空燃油)的強韌需求,持續支撐瓦萊羅在墨西哥灣沿岸及美中地區等高複雜度煉油網絡維持高產能利用率。瓦萊羅高度的資產複雜性,使其能夠處理具折價優勢的重質原料,同時最大化高階精煉油品的產出,在油品供應偏緊時期進一步擴大利潤空間。
除營運基本面外,整體市場部位配置亦偏向具備充沛現金流的高品質價值型股票。投資人轉向佈局資產負債表強健且資本配置架構透明的防禦型週期性資產。由於擁有低成本結構、強勁的自由現金流創造能力,並透過穩健的庫藏股買回與配息嚴格落實對股東回報的承諾,瓦萊羅依然是尋求參與煉油週期的機構資金之首選標的。
展望未來,短期表現將取決於全球裂解價差走勢、即將到來的煉廠產能利用率季節性變化,以及整體原油價格的波動。就目前而言,良好的利潤率環境與有序的供給格局,持續為瓦萊羅的營運槓桿提供支撐,並吸引投資人持續關注。
Valero Energy Corp(VLO)技術分析
Valero Energy Corp (VLO) 技術面來看,MACD(12,26,9)數值-12.452,處於賣出狀態,RSI數值40.137處於中性狀態,Williams%R數值77.705處於賣出狀態,請注意關注。
Valero Energy Corp(VLO)基本面分析
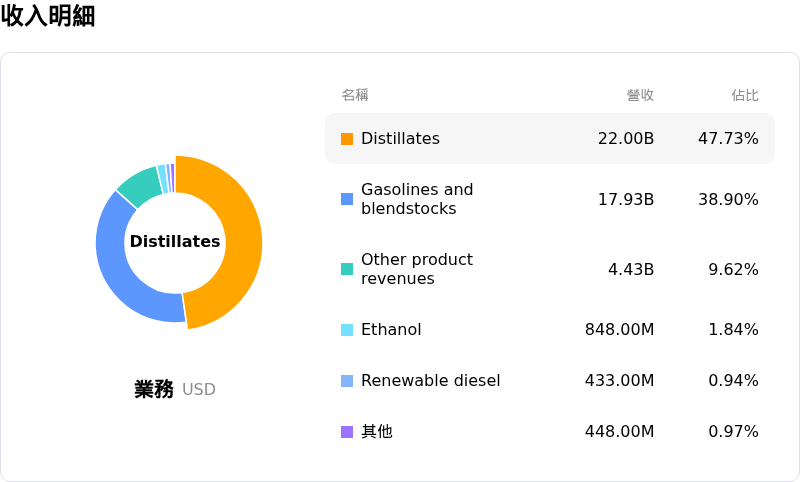
Valero Energy Corp (VLO) 處於能源 - 化石燃料行業,最新年度營業收入$115.97B,處於行業8,淨利潤$2.34B,處於行業18。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$411.36,最高價為$530.00,最低價為$219.00。
關於Valero Energy Corp(VLO)的更多詳情
公司特定風險:
- 煉油裂解價差回歸常態:隨著墨西哥灣沿岸裂解價差與餾分油溢價自週期高點回落,盤中賣壓持續加劇,在經歷一段難以持續的高獲利期後,恐將立即壓縮瓦萊羅 (Valero) 的核心煉油營業利益率。
- 休士頓廠區收購案的資本與環境負債:瓦萊羅 (Valero) 同意以 3.205 億美元收購利安德巴塞爾 (LyondellBasell) 已關閉、日產能 165,000 桶的休士頓煉油廠,這項協議使該公司必須承擔龐大的歷史環境整治負債、退休金成本,以及在 2027 年底前重啟該廠區所需的重大資本支出。
- 再生柴油與乙醇部門利潤率壓縮:近期揭露的資訊顯示,受營運中斷與法規憑證價格波動不定的影響,再生柴油(Diamond Green Diesel)與乙醇部門獲利較前一季下滑,進而削弱了現金流多元化,並加深對具週期性的商業煉油業務之依賴。
- 機構去風險操作與「獲利見頂」降評:在分析師將評等下調至「賣出」以及知名機構發表評論呼籲獲利了結後,市場情緒有所惡化;這主要是由於市場擔憂當前股票估值已過度反映週期高峰的裂解價差,而該價差短期內面臨均值回歸的壓力。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。