ASE Technology Holding Co Ltd(ASX)股票11月11日盤中上漲6.65%:關鍵驅動因素揭曉


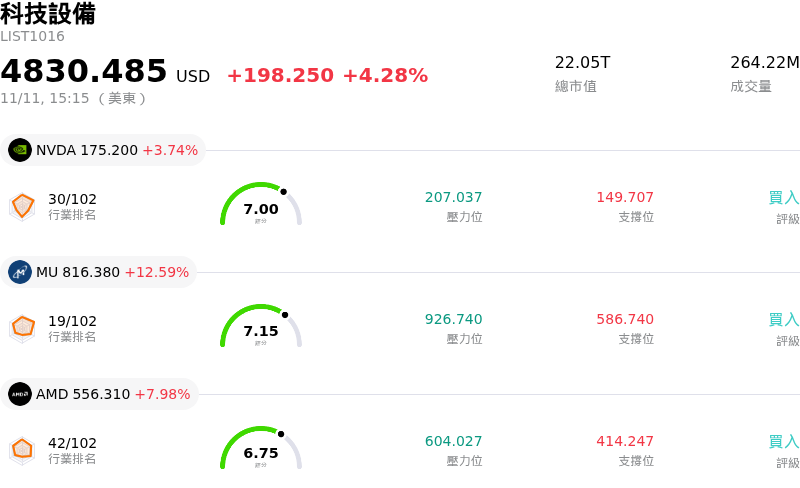
ASE Technology Holding Co Ltd (ASX) 盤中上漲6.65%,所屬行業科技設備上漲4.28%,公司漲幅跑贏行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 上漲 3.61%;Micron Technology Inc (MU) 上漲 12.45%;Advanced Micro Devices Inc (AMD) 上漲 7.98%。
今日是什么導致了ASE Technology Holding Co Ltd(ASX)股價上漲?
日月光投控迎來強勁的上漲動能,主要受到強健的月營收表現,以及核心業務需求能見度持續提升所推動。該公司公布合併營收較去年同期大幅成長,其中封裝、測試與材料(ATM)業務令人矚目的加速成長尤為亮眼。高效能運算(HPC)與人工智慧(AI)應用的強勁需求,持續推升封裝複雜度與每單位測試價值,進一步強化了市場對該公司營運槓桿效益的信心。
先進封裝技術能力的樂觀成長前景,進一步提振了市場情緒。隨著複雜晶片封裝與高密度整合的需求超越業界最初預期,先進封裝營收目標的上修凸顯了持續的結構性順風。機構投資人日益將該公司視為當前硬體基礎設施建設的關鍵下游受惠者,受惠於來自主要晶圓代工廠與領先無晶圓廠 IC 設計公司的委外封測需求。
有利的技術面動態與衍生性金融商品部位的攀升,亦放大了股價的上漲走勢。看多買權成交量顯著激增,反映出機構與散戶投資人的關注度大幅提高,促成股價在經歷先前的整理後強勢反彈。這種積極的選擇權交易活動,加上半導體硬體供應商整體類股的全面上漲,提供了強勁的盤中推力,加速了該股的漲勢。
儘管動能正面,機構投資人仍持續在短期樂觀情緒與長期結構性風險之間取得平衡。旨在擴充高階封裝設施的積極資本支出,恐有壓縮短期自由現金流並加重折舊負擔的風險。此外,雖然封裝與測試部門展現出強勁業績,但電子製造服務(EMS)等次要部門的表現仍相對溫和。未來的持續上漲動能,在很大程度上將取決於該公司能否在龐大的產能投資中,維持先進產線的高產能利用率並捍衛營業利益率。
ASE Technology Holding Co Ltd(ASX)技術分析
ASE Technology Holding Co Ltd (ASX) 技術面來看,MACD(12,26,9)數值-0.917,處於賣出狀態,RSI數值47.276處於中性狀態,Williams%R數值45.710處於中性狀態,請注意關注。
ASE Technology Holding Co Ltd(ASX)基本面分析
ASE Technology Holding Co Ltd (ASX) 處於科技設備行業,最新年度營業收入$20.71B,處於行業13,淨利潤$1.30B,處於行業17。「公司簡介」
近一月多位分析師給出公司評級為強力買入。目標價預測平均價為$54.94,最高價為$58.00,最低價為$51.88。
關於ASE Technology Holding Co Ltd(ASX)的更多詳情
公司特定風險:
- 營收逐期放緩與 EMS 業務拖累:2026 年 11 月 10 日申報的未審核自結月營收報告顯示,合併營收淨額為新台幣 886.2 億元,月增率僅 0.6%(以美元計算則為 0.1%),表現近乎持平,凸顯電子製造服務(EMS)部門需求持續停滯且利潤率遭受稀釋,進而壓抑整體的核心成長動能。
- 資本支出膨脹與固定成本折舊風險:持續擴大對先進封裝與測試基礎設施的資本投資,使營運現金流面臨升高的執行風險;若高效能運算晶片封裝出貨量出現波動,毛利率將對短期內的折舊負擔高度敏感。
- 估值倍數擴張隱憂與內部人拋售:過去 48 至 72 小時的市場評估指出,該股目前的歷史估值倍數偏高,遠高於其多年中位數,再加上內部人累計賣出超過 3.69 億美元股票且毫無內部人買入,使該股在結構上極易受到盤中估值倍數壓縮的衝擊。
- 面臨超大型雲端業者 AI 監管限制風險:近期半導體供應鏈因資料中心 AI 硬體建置可能面臨監管限制而出現波動,直接威脅到高密度先進封裝的未來訂單動能,使委外封測的訂單量承諾面臨下行風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。