Dell Technologies Inc(DELL)股票11月11日盤中上漲13.84%:投資者必看的核心資訊


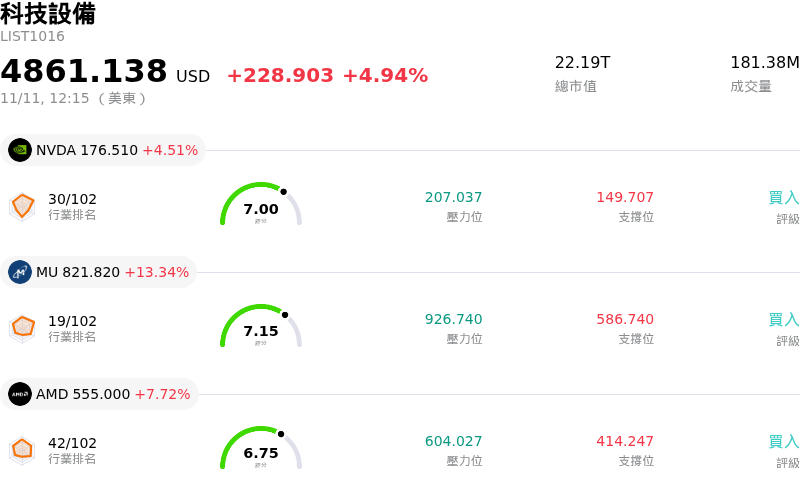
Dell Technologies Inc (DELL) 盤中上漲13.84%,所屬行業科技設備上漲4.94%,公司漲幅跑贏行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 上漲 4.56%;Micron Technology Inc (MU) 上漲 13.19%;Advanced Micro Devices Inc (AMD) 上漲 7.64%。
今日是什么導致了Dell Technologies Inc(DELL)股價上漲?
戴爾科技 (Dell Technologies) 於盤中交易強勁走高,主因法人機構需求加速增溫,且其核心企業級 AI 基礎設施業務展現強大催化劑。隨著投資人對高效能 AI 伺服器在手訂單擴大,以及商業執行力穩健的跡象做出積極反應,市場情緒明顯轉趨樂觀。基礎設施解決方案集團 (ISG) 的強勁表現,再次確立了該公司在掌握當前企業級運算與生成式 AI 架構大規模建置浪潮中的領先地位。
此波漲勢背後的關鍵基本面驅動力,在於其 AI 優化伺服器產品線規模持續擴大,並接獲來自二線雲端服務供應商 (CSP)、企業客戶及主權雲倡議專案的大量訂單。在手積壓訂單持續成長,加上先進加速器晶片的供應鏈交貨週期改善,使該公司得以將強勁的硬體需求轉化為加速的營收成長與具韌性的營業利益率。此外,與頂尖晶片製造商在整合式 AI 工廠部署上的深度合作,進一步拓展了該公司的企業目標市場,不僅緩解了市場先前對利潤率稀釋的疑慮,更展現出在複雜液冷與高密度運算解決方案中的持久定價能力。
從產業面來看,更廣泛的企業硬體支出出現週期性回穩跡象,進一步強化了投資人信心。受惠於企業既有設備老舊,以及邁向支援 AI 終端裝置的企業換機週期推動,商用客戶端業務正呈現穩步改善。客戶端解決方案集團 (CSG) 的逐步回穩,為公司帶來更為均衡的獲利結構,確保伺服器與個人運算兩大部門的現金創造能力維持強勁。
從資本市場角度來看,分析師廣泛發表正向評論、紛紛調升目標價,加上機構法人的投資組合重新配置,為該股帶來額外的上漲動能。機構市場參與者日益將該公司視為企業人工智慧基礎設施浪潮中,營運最為穩健且現金創造能力最強的受惠者之一,特別是管理團隊承諾透過買回庫藏股與發放股利,將大量自由現金流回饋給股東。在市場對具獲利能力的硬體推動者投資胃納依舊強勁的背景下,未來數個季度的訂單儲備具備高能見度,加上紀律嚴明的營運執行力,持續為其正向動能奠定堅實基礎。
Dell Technologies Inc(DELL)技術分析
Dell Technologies Inc (DELL) 技術面來看,MACD(12,26,9)數值-15.683,處於賣出狀態,RSI數值41.114處於中性狀態,Williams%R數值65.813處於賣出狀態,請注意關注。
Dell Technologies Inc(DELL)媒體輿情
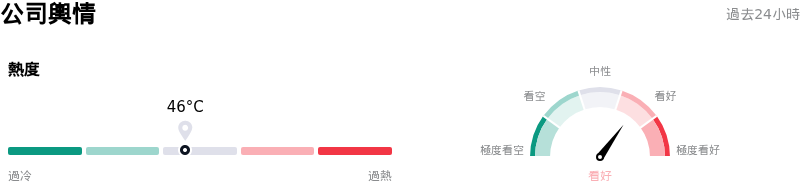
Dell Technologies Inc (DELL) 公司輿情熱度來看,當前熱度46,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
Dell Technologies Inc(DELL)基本面分析
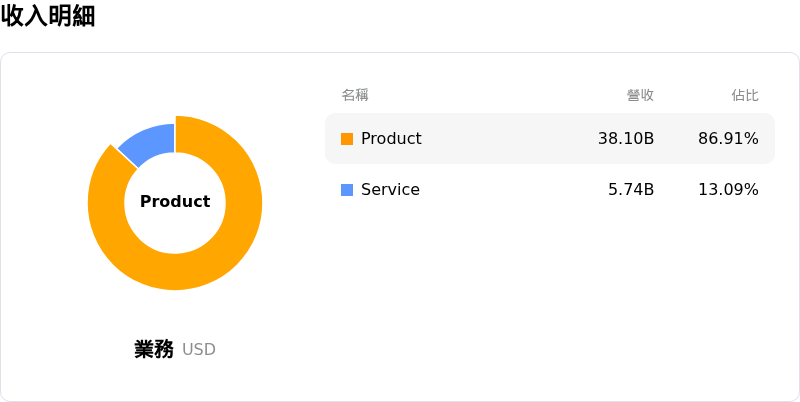
Dell Technologies Inc (DELL) 處於科技設備行業,最新年度營業收入$113.54B,處於行業2,淨利潤$5.94B,處於行業4。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$588.12,最高價為$700.00,最低價為$499.80。
關於Dell Technologies Inc(DELL)的更多詳情
公司特定風險:
- AI 伺服器營業利益率承壓:分析師日益密切的檢視顯示,戴爾在 AI 最佳化伺服器營收的激增,主要是因轉嫁高昂的零組件與記憶體成本所帶動,而非來自高利潤率的自有企業解決方案,這使得 AI 伺服器的營業利益率受限在 5% 左右,並隨著伺服器出貨規模擴大而稀釋了合併毛利率。
- 新興雲端客戶集中度與在手訂單轉換:戴爾企業硬體在手訂單中有相當大一部分仰賴高度依賴舉債的新興雲端業者與利基型雲端供應商;若關鍵客戶在將預訂訂單轉化為現金流之前面臨流動性吃緊或日益沉重的償債成本,戴爾將面臨交貨遞延或訂單取消的風險。
- 資料中心監管與電網限制:地方政府與政策方針對超大規模用電量以及區域電網限制的審視日益加劇——尤其是德州擬議的地方性資料中心限制規範——恐導致客戶場地建置進度停滯,進而產生交付瓶頸並延誤硬體部署時程。
- 客戶端解決方案事業群 (CSG) 利潤率遭侵蝕:企業商用 PC 換機週期的持續低迷,加上零組件採購成本攀升,限制了戴爾客戶端解決方案部門創造現金流與獲利的能力,進而削弱了該部門以往補貼低利潤率基礎設施建置的能力。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。