Lam Research Corp(LRCX)股票11月11日盤中上漲4.71%:釋放什麼訊號?


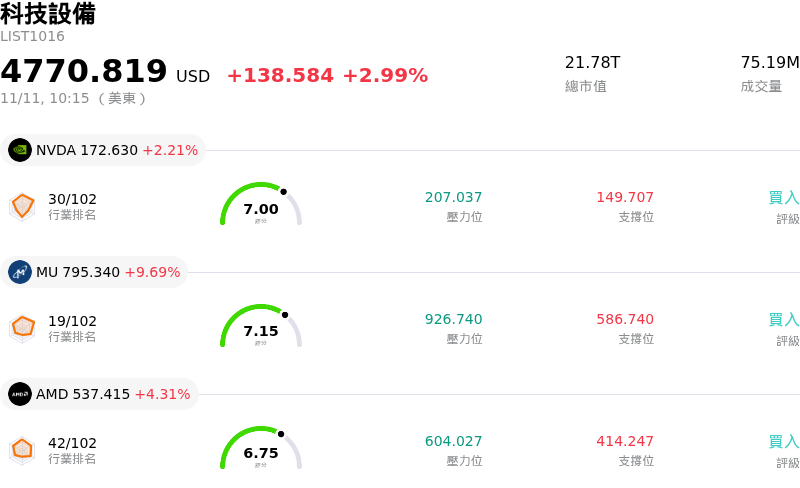
Lam Research Corp (LRCX) 盤中上漲4.71%,所屬行業科技設備上漲2.99%,公司漲幅跑贏行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 上漲 1.97%;Micron Technology Inc (MU) 上漲 9.24%;Advanced Micro Devices Inc (AMD) 上漲 4.01%。
今日是什么導致了Lam Research Corp(LRCX)股價上漲?
科林研發(Lam Research Corporation)在該交易時段展現顯著的上漲動能,反映出多項產業利多匯聚、半導體供應鏈強勁的資本支出預期,以及機構法人的正面情緒。作為專精於蝕刻與沉積製程的頂尖晶圓製造設備供應商,該公司在掌握與人工智慧基礎設施及先進記憶體轉型相關的加速支出方面,仍具備獨特的優勢地位。
推動此波漲勢的主要催化劑,是市場對記憶體設備支出復甦與結構性擴張重燃樂觀情緒。高頻寬記憶體與高密度儲存解決方案的需求,促使領先的記憶體製造商加速投資次世代 DRAM 及先進多層 3D NAND 架構。由於記憶體晶片的垂直堆疊需要日益精準且複雜的蝕刻與沉積能力,科林研發成為製程設備需求強度提升的直接受惠者。在超大規模雲端業者擴大資本支出的支撐下,市場參與者正日益將設備支出週期延長的預期反映在價格中。
此外,賣方機構的正面評論以及機構法人對整體半導體資本設備板塊的投資組合調整,也提振了市場情緒。分析師特別指出,晶圓廠產能利用率改善、設備在手訂單持續增加,以及專有技術優勢(如專門的極低溫蝕刻平台)帶動的穩健利潤率韌性。此外,科林研發客戶支援事業群的經常性業務特性,持續提供高利潤率的現金流與營運緩衝,減緩了週期性波動並增強了機構法人的信心。
更廣泛的總體經濟環境與市場風險偏好,亦為半導體設備龍頭提供了助力。利率不確定性緩解,加上成長板塊維持穩定的風險偏好情緒,促使資金輪動至具備明確長期結構性需求動能的優質科技股。儘管地緣政治貿易規範與供應鏈在地化發展仍是須持續追蹤的風險因素,但當前市場聚焦於加速發展的 AI 硬體藍圖與技術轉折點,進一步強化了科林研發短期內具吸引力的風險報酬比。
Lam Research Corp(LRCX)技術分析
Lam Research Corp (LRCX) 技術面來看,MACD(12,26,9)數值1.232,處於中性狀態,RSI數值43.961處於中性狀態,Williams%R數值36.262處於買入狀態,請注意關注。
Lam Research Corp(LRCX)媒體輿情
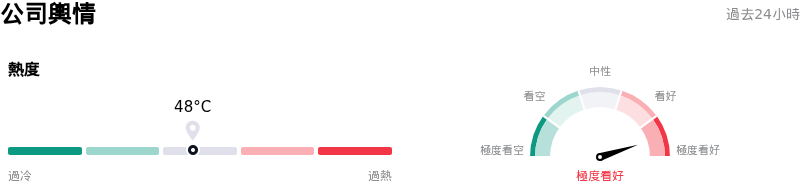
Lam Research Corp (LRCX) 公司輿情熱度來看,當前熱度48,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
Lam Research Corp(LRCX)基本面分析
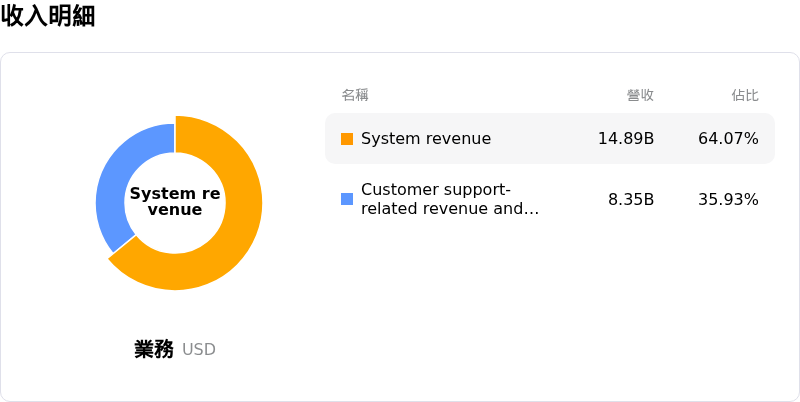
Lam Research Corp (LRCX) 處於科技設備行業,最新年度營業收入$23.23B,處於行業12,淨利潤$7.27B,處於行業8。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$358.02,最高價為$500.00,最低價為$213.00。
關於Lam Research Corp(LRCX)的更多詳情
公司特定風險:
- 供應鏈與晶圓廠產能瓶頸:關鍵零組件短缺及客戶端無塵室空間受限,正實質壓抑設備製造與出貨排程,迫使管理層發布低於法人偏高私下預期(whisper numbers)的未來指引,並延後設備轉化為營收的進程。
- 預估中國市場營收萎縮:在近幾季中國市場貢獻約佔總營收 35% 的高檔之後,科林研發示警,受出口管制法規限制及該區域晶圓製造設備支出回歸常態影響,中國市場營收正面臨大幅季減。
- 對記憶體資本支出週期高度敏感:相較於同業,科林研發在 NAND 與 DRAM 設備支出上的比重依然偏高,使營收與在手訂單極易受到主要記憶體客戶突然延後設備訂單或重新分配預算的衝擊。
- 華爾街調降目標價導致估值倍數壓縮:保守的前瞻展望發言促使多家一線券商下修目標價,不僅造成盤中賣壓,也在市場審視 AI 基礎設施變現腳步之際,引發對其估值的重新評估。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。