Micron Technology Inc(MU)股票11月11日開盤上漲7.35%:真相來了


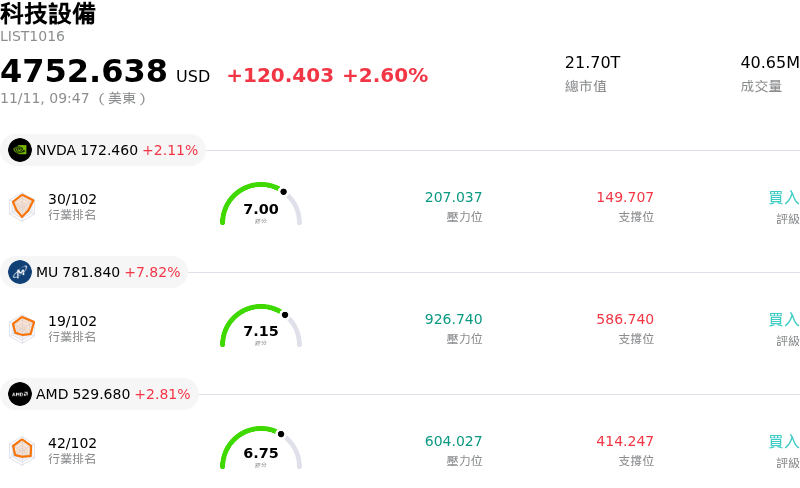
Micron Technology Inc (MU) 開盤上漲7.35%,所屬行業科技設備上漲2.60%,公司漲幅跑贏行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 上漲 1.62%;Micron Technology Inc (MU) 上漲 7.35%;Advanced Micro Devices Inc (AMD) 上漲 2.28%。
今日是什么導致了Micron Technology Inc(MU)股價上漲?
美光科技在交易時段展現強勁的上漲動能,主要受到整體記憶體生態系基本面持續轉強,以及投資人對人工智慧 (AI) 硬體基礎設施重燃熱情的支撐。隨著全球雲端服務供應商與企業級超大規模雲端業者持續加速投資加速運算叢集,市場結構性需求明顯轉向先進記憶體解決方案,特別是高頻寬記憶體 (HBM) 與大容量伺服器 DRAM 模組,美光科技持續是此趨勢下的直接受惠者。
推動此波漲勢的關鍵催化劑,在於 DRAM 市場供需結構持續趨緊。新一代 HBM 架構在產能放量過程中,所消耗的晶圓產能顯著高於傳統 DDR5 記憶體,實質上排擠了整體產業用於標準商用與客戶端應用的可用晶圓產能。此種供給端受限的情況強化了記憶體製造商的定價能力,不僅加速推升合約價格,也拉高了市場對近期毛利率擴張的共識預期。由於本輪週期受惠於高毛利且為特定客戶量身打造的企業合約,能提供更高的營收能見度,投資人日益認為當前週期有別於過往劇烈波動的暴起暴落循環模式。
法人機構的情緒亦受到華爾街研究機構正面評價的提振,多家券商近期紛紛調高其每股盈餘 (EPS) 預估值並上修目標價。分析師指出,美光科技嚴守紀律的資本支出策略,以及在先進製程節點上的策略執行力,正是其具備結構性營運槓桿的明證。該公司有能力與領先的繪圖處理器 (GPU) 供應商敲定長期採購承諾,進一步穩固其在手訂單,吸引法人資金持續流入大型半導體龍頭股。
儘管中期展望依然正向,市場參與者仍須持續密切關注更廣泛的總體經濟變數,特別是消費型個人電腦 (PC) 與智慧型手機終端市場需求的復甦步調,相較於資料中心硬體,這些領域在過往往往呈現週期性疲軟。此外,新一代 HBM 節點轉換過程中的執行風險,以及區域競爭對手潛在的新增產能,依然是值得留意的變數。儘管如此,當前的市場走勢反映出投資人對美光科技獲利擴張軌跡,及其在生成式 AI 硬體供應鏈中主導地位的信心正持續增強。
Micron Technology Inc(MU)技術分析
Micron Technology Inc (MU) 技術面來看,MACD(12,26,9)數值-24.374,處於賣出狀態,RSI數值41.372處於中性狀態,Williams%R數值63.718處於賣出狀態,請注意關注。
Micron Technology Inc(MU)媒體輿情
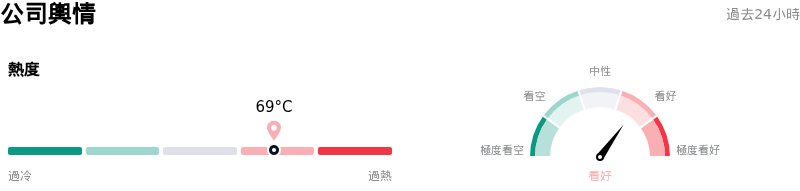
Micron Technology Inc (MU) 公司輿情熱度來看,當前熱度69,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
Micron Technology Inc(MU)基本面分析
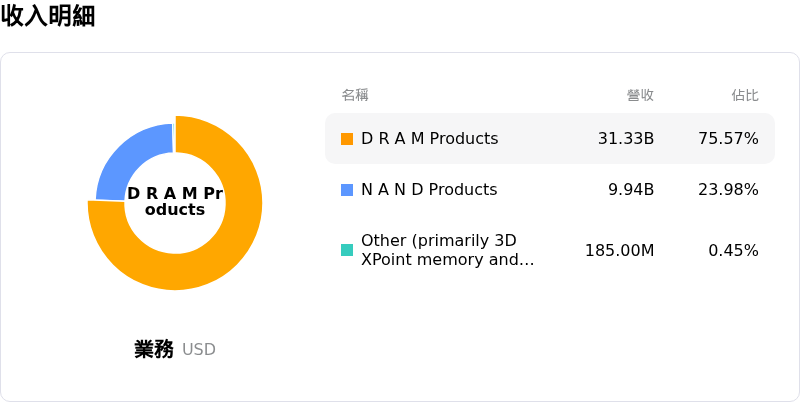
Micron Technology Inc (MU) 處於科技設備行業,最新年度營業收入$133.19B,處於行業2,淨利潤$84.97B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1538.93,最高價為$3000.00,最低價為$361.00。
關於Micron Technology Inc(MU)的更多詳情
公司特定風險:
- 台灣廠區工程停工與勞資爭議:美光因工會分紅訴求引發的爭議持續升級,暫停了耗資 45 億美元的桃園晶圓廠工程,使這個約佔該公司 DRAM 總製造基地 60% 地區的次世代產能擴充計畫面臨風險。
- 競爭對手產能擴張與市占率壓力:主要競爭對手(包括三星、SK 海力士以及規模迅速擴大的中國製造商長鑫存儲 (CXMT))積極擴充 DRAM 與高頻寬記憶體產能,恐將削弱美光的定價能力,並壓縮一般標準型與高密度記憶體領域的毛利率。
- 合約價漲勢放緩與景氣週期觸頂逆風:機構分析師對景氣循環觸頂的態勢表達謹慎,指出傳統 DRAM 與 NAND 快閃記憶體合約價的季增幅正趨於放緩,使美光高度暴露於供過於求的風險之中。
- 超大規模業者延後資本支出的下行脆弱性:分析師發出警告,估計已排定的企業與雲端資料中心建設案中有高達 30% 面臨時程延誤,恐使先進伺服器記憶體與高階 HBM 產品的消耗速度放緩,進而威脅未來的營收能見度。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。