


Intuitive Surgical Inc(ISRG)股票11月6日盤中下跌3.14%:真相來了


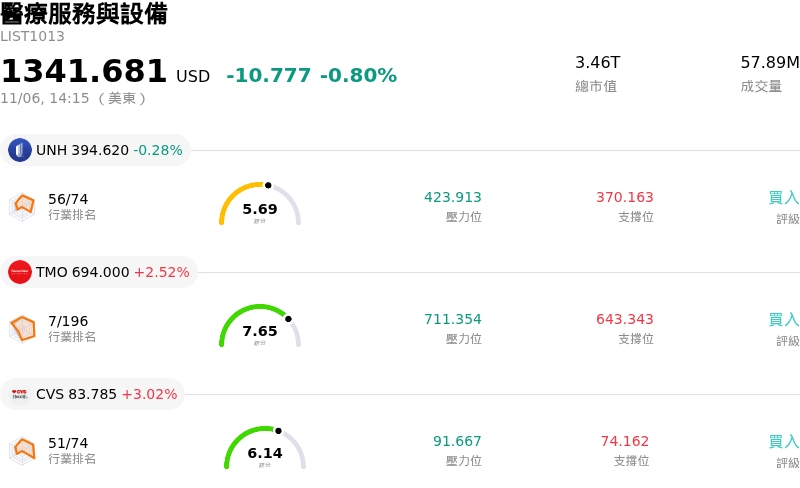
Intuitive Surgical Inc (ISRG) 盤中下跌3.14%,所屬行業醫療服務與設備下跌0.80%,公司漲幅跑輸行業漲幅,行業成交額前三股票 聯合健康 (UNH) 下跌 0.21%;Thermo Fisher Scientific Inc (TMO) 上漲 2.65%;CVS Health Corp (CVS) 上漲 3.02%。
今日是什么導致了Intuitive Surgical Inc(ISRG)股價下跌?
直覺手術 (Intuitive Surgical) 在盤中面臨顯著下行壓力,主因在於市場對偏高估值的敏感度升溫、醫療科技領域廣泛的類股輪動,以及宏觀經濟逆風對高本益比成長股造成的壓力。作為機器人輔助手術領域的龍頭企業,該公司的交易估值相較於整體醫療保健類股長期享有溢價倍數,這使得機構投資人在避險或獲利了結時,該股尤其容易出現短期回檔。
影響今日股價走勢的關鍵因素之一,是市場持續審視醫院的資本支出預算以及手術量成長軌跡。儘管機器人手術程序的長期需求在結構上依舊強勁,但機構投資人對醫院資本支出週期緊縮的任何跡象仍高度敏感。借貸成本上升以及醫療體系持續面臨的利潤率壓力,引發了市場對高階機器人手術系統安裝與升級的時間點及推動速度的擔憂。一旦系統租賃或採購承諾出現任何放緩跡象,都可能迅速導致此類重資本設備醫療科技族群的估值倍數受到壓縮。
此外,機構投資人投資組合部位的調整,也加劇了盤中的疲弱走勢。在經歷長期的亮眼表現後,資產管理經理人通常會調節高估值醫材持股以實現獲利,並將資金重新配置到更具防禦性、價值導向的醫療保健板塊,或藉此因應基準指數的權重調整。宏觀債券殖利率走勢與整體股市疲軟進一步加劇了這波類股輪動,使高溢價成長資產承受了格外沉重的壓力。隨著利率不確定性持續左右折現率,像直覺手術 (Intuitive Surgical) 這樣的高存續期間股票正面臨著更嚴格的估值審視。
從產業與競爭格局來看,市場參與者也在密切關注一般外科與減重手術等核心類別的手術成長動態,以及新興軟組織手術機器人的競爭環境。儘管競爭威脅目前仍在可控範圍內,且該公司仍保有主導性的市佔率與極高的進入門檻,但手術同業或醫療保健機構若對手術量成長趨勢發表任何謹慎言論,都可能打擊市場情緒。
總結而言,此次回檔反映的是機構投資人的戰術性獲利了結與宏觀因素引發的估值調整,而非直覺手術 (Intuitive Surgical) 底層營運基本面的結構性惡化。中長期來看,該公司以高毛利器械與配件為支柱、並受手術使用量成長推動的經常性收入模式,將持續提供具韌性的現金流;不過短期內,股價走勢可能仍將對醫院資本預算週期及整體市場波動保持敏感。
Intuitive Surgical Inc(ISRG)技術分析
Intuitive Surgical Inc (ISRG) 技術面來看,MACD(12,26,9)數值1.455,處於買入狀態,RSI數值57.640處於中性狀態,Williams%R數值36.888處於買入狀態,請注意關注。
Intuitive Surgical Inc(ISRG)基本面分析
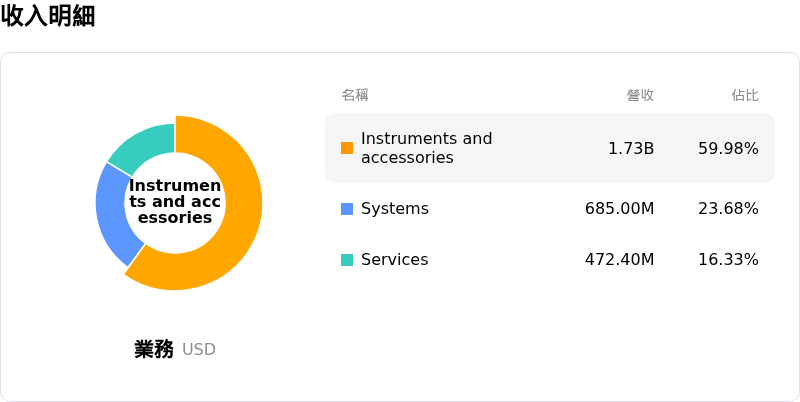
Intuitive Surgical Inc (ISRG) 處於醫療服務與設備行業,最新年度營業收入$10.06B,處於行業15,淨利潤$2.86B,處於行業8。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$486.97,最高價為$685.00,最低價為$324.00。
關於Intuitive Surgical Inc(ISRG)的更多詳情
公司特定風險:
- 反托拉斯訴訟與利潤率承壓:一筆高達 4.5 億美元、與達文西(da Vinci)手術器械更換及維修服務的反托拉斯集體訴訟擬議和解案相關的稅前費用,嚴重壓縮了 GAAP 利潤率(使稀釋後每股盈餘減少 0.99 美元),並突顯出其經常性營收來源持續面臨的法律風險。
- 境內使用率放緩與手術量指引收窄:管理階層將全年達文西手術量成長率展望收窄至 14% 至 15%——儘管整體裝機量亮眼,中位數仍維持不變——反映出美國境內醫院使用率疲軟,以及各醫療體系資本支出預算緊縮。
- 器械與配件利潤率下滑:源於延長使用器械方案、中國即將實施的降價措施,以及第三方設備翻修商帶來的競爭壓力,預估達文西單次手術營收將面臨 3% 至 5% 的價格侵蝕,對該公司利潤率最高的業務部門帶來持續逆風。
- 高估值倍數風險與內部人士持續拋售:該股目前以超過 53 倍的高預估本益比交易,在醫療科技類股波動時極易面臨估值倍數大幅壓縮的風險;而近幾季高階主管等內部人士持續賣出超過 2,100 萬美元股票,更進一步加劇了這項脆弱性。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。










