


Eaton Corporation PLC(ETN)股票11月6日盤中上漲3.04%:投資者必看的核心資訊


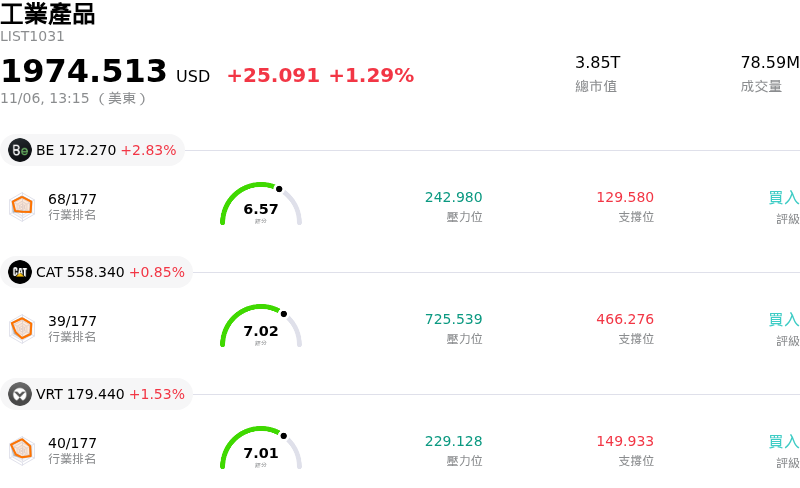
Eaton Corporation PLC (ETN) 盤中上漲3.04%,所屬行業工業產品上漲1.29%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Bloom Energy Corp (BE) 上漲 2.83%;Caterpillar Inc (CAT) 上漲 0.85%;Vertiv Holdings Co (VRT) 上漲 1.53%。
今日是什么導致了Eaton Corporation PLC(ETN)股價上漲?
受惠於優異的單季營運表現與調升的全年展望,伊頓公司(Eaton Corporation)在機構法人持續買盤推動下展現強勁的上行動能。在核心電氣業務大幅加速成長的帶動下,該公司在各項關鍵財務指標上全面超越市場預期。國內與國際市場創紀錄的接單量及持續擴大的在手訂單,凸顯出客戶潛在承諾相當強勁,進一步鞏固了市場對其營收持續擴張與獲利率執行力的信心。
主要營運催化劑仍是資本加速投入人工智慧(AI)基礎設施、公用事業現代化以及資料中心建設。隨著功率密度提高與散熱限制成為高效能運算設施的關鍵瓶頸,伊頓已鞏固其作為整合配電與先進液冷架構關鍵供應商的地位。將熱管理能力與傳統電氣設備成功整合,使該公司能夠提升每座設施的單座內含價值,支撐創紀錄的部門利潤率,並在產業產能吃緊之際展現強大的定價能力。
策略性的投資組合優化進一步推升了機構法人的正面情緒。近期針對歐洲中壓設備及區域電網連接的收購案,直接解決了關鍵的供應鏈限制,不僅強化交貨能力,更擴大了在國際公用事業與基礎設施領域的市占率。與此同時,計劃精簡交通運輸(Mobility)業務的組合調整,為資產負債表提供了顯著的彈性與流動性,可為內部製造產能擴充及特定技術收購提供資金。
華爾街情緒日益轉趨樂觀,研究機構紛紛上調中期獲利預估並調升目標價。投資人認為,創紀錄的在手訂單水準與長期大型專案投資所帶來的多年能見度,能有效抵禦更廣泛的景氣循環不確定性。在電網更新升級、製造業回流與 AI 電力需求等長期順風匯聚下,機構資金持續輪動湧入該公司,視其為電氣化週期的核心受惠者。
Eaton Corporation PLC(ETN)技術分析
Eaton Corporation PLC (ETN) 技術面來看,MACD(12,26,9)數值-9.206,處於賣出狀態,RSI數值35.272處於中性狀態,Williams%R數值83.247處於超賣狀態,請注意關注。
Eaton Corporation PLC(ETN)基本面分析
Eaton Corporation PLC (ETN) 處於工業產品行業,最新年度營業收入$27.45B,處於行業4,淨利潤$4.09B,處於行業3。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$477.85,最高價為$534.00,最低價為$339.71。
關於Eaton Corporation PLC(ETN)的更多詳情
公司特定風險:
- 第四季財測顯示季成長陷入停滯:第三季財報發布後,機構分析師對伊頓 (Eaton) 隱含的第四季展望表示擔憂,該展望顯示營收將呈現季減(市場預期為 85.1 億美元,相較於第三季繳出的 89.5 億美元),且調整後每股盈餘 (EPS) 僅微幅季增(4.05 至 4.15 美元),這意味著儘管在手訂單創下歷史新高,製造產能瓶頸與產品交期延長仍限制了近期的出貨轉換。
- 資料中心電力架構轉變帶來的脆弱性:管理層在第三季法說會上坦言,超大規模資料中心客戶正從傳統交流電 (AC) 架構轉向直流電 (DC) 架構與固態變壓器,並明確警告客戶這項轉型的時間點並非伊頓所能掌控;若轉移進程加速,可能會在伊頓現有 10 個直流電試行專案於 2027 年轉化為商業營收之前,蠶食其傳統設備的銷售額。
- AI 電網耗能面臨監管與政治審查:財報公布後的急劇賣壓,因機構對州政府與聯邦政策加強審查 AI 資料中心龐大電力與用水需求產生擔憂而進一步加劇,這為伊頓核心的美洲電氣業務部門帶來監管隱憂與專案審批風險,而該部門有超過 65% 的營收成長仰賴資料中心基礎設施。
- 估值倍數壓縮與分析師調降目標價:財報公布後,包括富國銀行(由 503 美元下調至 485 美元)、大和資本市場(由 480 美元下調至 448 美元)及傑富瑞(由 510 美元下調至 500 美元)在內的多家投資銀行均調降了目標價,理由包括超過 32 至 35 倍本益比的高估值倍數、積極進行併購整合導致的高槓桿負債,以及航太部門因原物料成本推升而出現 100 個基點的利潤率壓縮。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








